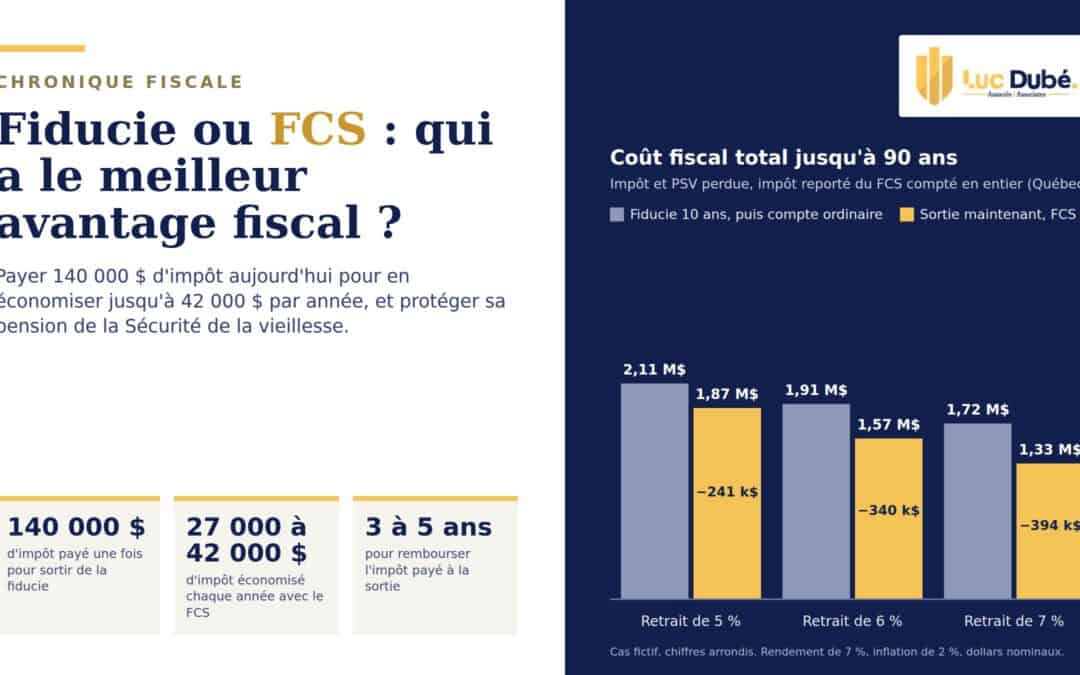
Payer 140 000 $ d’impôt aujourd’hui pour en économiser jusqu’à 42 000 $ par année. Le calcul contredit l’intuition, et une facture attend patiemment au bout du chemin.
Huit ans après la vente
Serge Boileau a vendu Réfrigération Boileau inc. en février 2018. La Fiducie Famille SB, constituée un peu plus de deux ans plus tôt, a fait exactement ce qu’on attendait d’elle : cinq déductions pour gains en capital au lieu d’une, et une facture d’impôt amputée des trois quarts.
C’était il y a huit ans. Le chèque de l’acheteur est encaissé depuis longtemps. La fiducie, elle, n’a pas bougé.
Elle détient aujourd’hui un portefeuille de placements. La part de Serge dans le capital tourne autour de 2,3 M$. Chaque 31 décembre, les fiduciaires attribuent le revenu de l’année à Serge, à Nathalie et aux enfants, et chacun paie l’impôt à son propre taux. La mécanique roule.
Mais Serge a 55 ans, il songe à ralentir, et une question revient à chaque rencontre : garder la structure encore dix ans, ou sortir sa part maintenant et la loger dans un FCS ?
D’entrée de jeu, la réponse instinctive est la mauvaise. Presque tous ceux que je rencontre choisissent de ne rien toucher.
Deux portes, deux factures
Le premier choix ne demande aucun effort. La fiducie conserve la part de Serge jusqu’à l’automne 2036, juste avant son vingt-et-unième anniversaire, date à laquelle l’alinéa 104(4)b) de la Loi de l’impôt sur le revenu la réputerait avoir disposé de ses biens. D’ici là, rien ne change. Puis elle remet le capital à Serge, qui vend les titres, paie l’impôt sur le gain accumulé et place le reste dans un compte non enregistré ordinaire.
Le second choix exige un geste immédiat. Les autres bénéficiaires encaissent d’abord les sommes que la fiducie leur doit. Serge reçoit ensuite sa part : environ 300 000 $ en argent et près de 2 M$ en titres. Le paragraphe 107(2) de la Loi permet cette remise au coût fiscal, sans impôt. Serge vend ensuite les titres pour acheter le FCS, ce qui déclenche l’impôt sur un gain latent d’environ 530 000 $.
Coût de la sortie : environ 140 000 $. Payable tout de suite.
C’est là que la plupart des gens referment le dossier. Payer 140 000 $ volontairement, dix ans d’avance, sur un gain qu’il faudra bien imposer un jour ? L’instinct dit non.
L’instinct compte mal.
Même argent, deux factures
Pour y voir clair, il faut comparer le même dollar reçu. Supposons que Serge retire 5 %, 6 % ou 7 % de son capital chaque année, soit à peu près 106 000 $, 128 000 $ ou 149 000 $ en 2027.
Versé par attribution, cet argent lui coûte environ 28 600 $, 35 900 $ ou 43 300 $ d’impôt. Grâce aux désignations de la fiducie, chaque dollar garde sa nature : intérêts et revenus étrangers imposés en entier, dividende majoré avant de donner droit à son crédit, gain en capital inclus pour moitié. Tout s’additionne dans l’année même.
La même somme tirée d’un FCS, sous forme de remboursement de capital ? Environ 1 400 $.
Mille quatre cents dollars. Dans les trois scénarios.
La raison est simple. Le rendement reste à l’intérieur du fonds, où il échappe en bonne partie à l’impôt annuel. Ce que Serge reçoit, c’est sa propre mise. Or rendre à quelqu’un son propre argent ne constitue pas un revenu. Dans le modèle, le seul impôt qui subsiste frappe une petite distribution de dividendes sur les gains en capital, supposée à 0,5 % de la valeur du fonds. Rien n’empêche toutefois le fonds de verser aussi des dividendes ordinaires.
L’économie oscille donc entre 27 000 $ et 42 000 $ par année. Les 140 000 $ payés à la sortie sont remboursés en trois à cinq ans.
Cela dit, le procédé n’est pas un cadeau éternel. Chaque versement ronge le coût fiscal du placement. Quand ce dernier tombe à zéro, le paragraphe 40(3) de la Loi transforme tout nouveau versement en gain en capital. Selon la cadence choisie, ce seuil survient entre 2041 et 2044. Même alors, le FCS garde une longueur d’avance, puisque seule la moitié est imposable.
L’âge où la fiducie fait le plus mal
Le vrai coup de massue arrive plus tard, et personne ne le voit venir.
À 70 ans, Serge commence à toucher sa pension de la Sécurité de la vieillesse (PSV), différée au maximum. À 72 ans, sa rente du RRQ, retardée elle aussi, vient s’empiler sur le reste. C’est précisément l’année où un revenu imposé chaque année devient toxique.
Car la PSV se récupère à raison de 15 % du revenu net qui dépasse un seuil, fixé à 95 323 $ pour 2026 et indexé par la suite. Tout dollar attribué par la fiducie gonfle ce revenu net. Le dividende déterminé, majoré de 38 %, le gonfle même davantage que ce qu’il rapporte. Le capital rendu par le FCS, lui, n’y paraît pas, tant que son coût fiscal tient.
À 72 ans, la fiducie n’existe plus, mais le compte ordinaire qui l’a remplacée impose chaque dollar de rendement l’année même. Prenons un revenu équivalent aux retraits de 2027, indexés : entre 146 000 $ et 205 000 $. Imposé ainsi, il coûte à Serge entre 56 000 $ et 77 000 $, impôt et PSV perdue additionnés. La pension y passe au complet. Tiré du FCS, tant que le coût fiscal n’est pas épuisé, le même montant lui revient à environ 2 900 $. Et même une fois ce coût épuisé, l’écart reste de 20 000 $ à 25 000 $ cette année-là.
Voilà l’arbre qui cache la forêt. On compare les taux d’imposition, on oublie la PSV. Or elle représente 17 000 $ par année qui s’évaporent sans que personne ne fasse le lien avec la façon dont l’argent est détenu.
La facture qui attend au bout
Jusqu’ici, tout plaide pour le FCS. Il faut maintenant regarder l’autre plateau de la balance.
L’impôt que le FCS ne fait pas payer chaque année ne disparaît pas. Il s’accumule dans le fonds, sous forme de gain latent, et attend le jour où Serge vendra ou mourra. Le modèle le compte en entier à 90 ans, comme si tout était vendu ce jour-là, au taux maximal. C’est la lecture la plus sévère possible : aucun escompte pour l’argent d’aujourd’hui qui vaut plus que celui de 2061, et aucun roulement au conjoint, qui repousserait pourtant la facture jusqu’au décès de Nathalie.
Même avec cette lecture, le calcul tient. De 2027 à 90 ans, le FCS épargne à Serge, de son vivant, entre 870 000 $ et 1,2 M$ d’impôt et de pension perdue. L’impôt reporté, payé à 90 ans, en reprend entre 480 000 $ et 955 000 $.
Au net, l’avantage du FCS s’établit entre 240 000 $ et 395 000 $, dont près de 200 000 $ de PSV sauvée. À 5 %, sans la PSV, il fondrait à 30 000 $.
Un paradoxe au passage : c’est le retrait le plus modeste, à 5 %, qui donne le plus petit avantage net. Le fonds grossit davantage, et la facture finale avec lui. Retirer lentement, c’est reporter davantage.
Ce que la fiducie fait mieux
Soyons honnêtes : la fiducie ne perd pas sur toute la ligne.
Pendant dix ans, le premier choix continue de verser une partie des revenus aux enfants, imposée chez eux à des taux dérisoires, pourvu qu’aucune règle d’attribution ne la ramène vers les parents. Sur la période, cela représente quelque 650 000 $ de plus dans les poches de Félix, de Camille et d’Olivier, presque sans impôt. Pour la famille prise comme un tout, c’est de l’argent réel.
Mais cet argent appartient aux enfants. Pas à Serge. Le lecteur de la chronique précédente se souvient de la règle cardinale : une attribution qui revient discrètement vers le père cesse d’en être une. Le premier choix enrichit la famille; il n’enrichit pas Serge.
Et la fiducie a une date de péremption. En novembre 2036, sa règle des 21 ans l’obligera à payer l’impôt sur le gain latent ou à remettre ses titres au coût, ce qui ne fait que transférer ce gain à Serge. Garder le statu quo, c’est seulement choisir le moment de payer, pas y échapper.
Ce que le FCS n’est pas
Le FCS n’est pas pour autant une planche de salut universelle.
Depuis 2017, passer d’une catégorie à une autre à l’intérieur d’une même société de fonds constitue une disposition imposable. L’époque où l’on changeait de mandat sans impôt est révolue. Le FCS reporte encore l’impôt sur sa croissance; les échanges, eux, ne le reportent plus.
Les frais, eux, peuvent tout renverser. Le modèle suppose le même rendement avant frais des deux côtés; un point de pourcentage de frais ou d’impôt interne de plus sur 2,1 M$ gruge environ 21 000 $ par année, l’essentiel de l’économie à 5 %. Mes propres travaux de maîtrise sur ces fonds arrivent à une conclusion peu flatteuse pour l’industrie : face à un fonds commun ordinaire, qui reporte lui aussi une bonne part de ses gains, un écart de frais de gestion de moins de cinq points de base suffit à faire basculer la comparaison. La question est tarifaire avant d’être fiscale.
Reste l’impôt qui se paie à l’intérieur du fonds. Une société de fonds commun est imposée chaque année sur ses intérêts et ses revenus étrangers nets, à un taux élevé, dans la mesure où ses dépenses ne les absorbent pas. Le modèle suppose un FCS investi surtout en actions, dont le rendement prend la forme de gains reportés. Logé dans une catégorie de revenu fixe, le même capital traînerait un impôt interne qui gruge l’avantage exactement comme des frais.
Rendement de 7 %, inflation de 2 %, politique de distribution maintenue par le gestionnaire, règles fiscales figées jusqu’en 2061 : chaque hypothèse peut bouger. Une seule tient en toutes circonstances : ce qui n’apparaît pas à la déclaration ne gruge pas la PSV.
Qui gagne ?
Pour Serge, le FCS. Nettement à 6 % et à 7 %. À 5 %, surtout grâce à la PSV.
Pas parce qu’il élimine l’impôt. Il le déplace, le fragmente, le repousse au bout de la vie, là où il pèse moins en dollars d’aujourd’hui et où il gruge beaucoup moins la PSV.
La fiducie a été un outil remarquable pour vendre. Elle l’est beaucoup moins pour décaisser.
Payer 140 000 $ aujourd’hui pour en sauver de 240 000 $ à 395 000 $ au net n’a rien d’un pari. C’est de l’arithmétique.
Encore faut-il avoir le courage de signer le chèque.
Encadré méthodologique
Cas fictif. Les noms, la société, les dates et les montants ont été modifiés et arrondis; seuls les mécanismes et les ordres de grandeur reprennent un dossier réel.
Hypothèses : part de Serge d’environ 2,3 M$, dont un gain latent d’environ 530 000 $ imposé au taux marginal maximal québécois de 2026 (26,655 % sur le gain); rendement de 7 % par année avant frais dans les deux choix; inflation et indexation de 2 %; autres revenus imposables de 50 000 $ indexés; pension de la Sécurité de la vieillesse reportée à 70 ans et rente du Régime de rentes du Québec reportée à 72 ans; revenu de la fiducie composé à 40 % d’intérêts et de revenus étrangers, à 17 % de dividendes déterminés et à 43 % de gains réalisés; FCS versant 5 %, 6 % ou 7 % de sa valeur en remboursement de capital et un dividende sur gains en capital de 0,5 %. Après 2037, le compte ordinaire du premier choix réalise chaque année tout son rendement. Aucun impôt n’est supposé payé à l’intérieur de la société de fonds; toute traînée fiscale interne réduirait l’avantage au même titre que des frais. Retraits à 72 ans indexés sur seize ans à partir de 2027. Le remboursement de pension exigé par la partie I.2 de la Loi est traité comme déductible dans le calcul du revenu. Barème combiné de 2026 (tables fiscales 2026 de Tax Templates Inc.), indexé par la suite. Dollars nominaux, sans actualisation.
Ce texte est une chronique d’information. Il ne constitue ni un avis juridique ni une recommandation de placement. L’auteur est fiscaliste; il n’est membre ni du Barreau du Québec, ni de la Chambre des notaires, ni de l’Ordre des CPA.