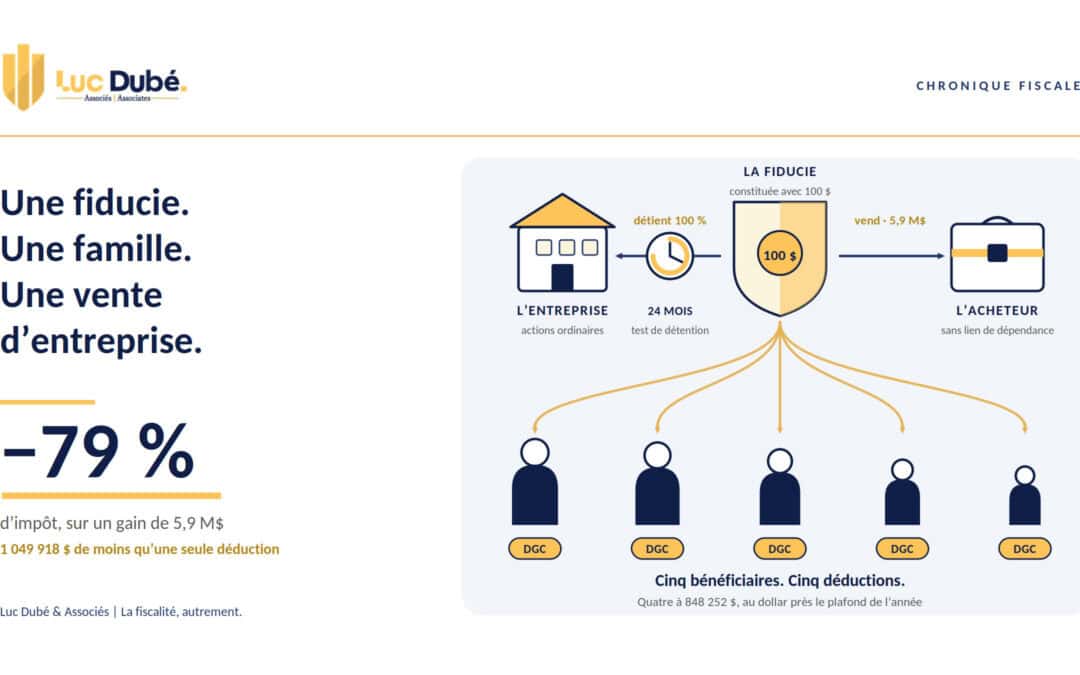
Sur un gain de 5,9 M$, la famille a payé 275 000 $ au lieu de 1 325 000 $. Le mécanisme se résume à cinq étapes et à une clause.
Le chiffre
Serge Boileau a vendu Réfrigération Boileau inc. le 14 février 2018. Prix de base : 5 865 000 $. Gain en capital : 5 862 400 $, sur un prix de base rajusté à peu près nul, comme presque toujours quand un entrepreneur a bâti sa société à partir de rien.
S’il avait détenu ses actions personnellement, l’affaire se serait réglée en une ligne. Une déduction pour gains en capital de 848 252 $, un revenu imposable de 2 485 091 $, et une facture de 1 324 802 $, au taux marginal combiné québécois de 53,31 %.
La famille a payé environ 275 000 $.
L’écart, 1 049 918 $, représente 79,3 % de l’impôt qui aurait autrement été dû, et 17,9 % du prix de vente. Presque un cinquième du prix de l’entreprise, récupéré par une structure existante depuis novembre 2015 et qui avait coûté quelques milliers de dollars en honoraires. Rien de moins.
Ce chiffre est brut. L’impôt minimum de remplacement en reprend une partie, et nous y reviendrons.
Le mécanisme, lui, n’a rien d’exotique. Il est écrit dans la loi, confirmé par les tribunaux, admis par l’Agence du revenu du Canada. Ce qui le rend rare, ce n’est pas sa complexité. C’est son calendrier.
Cinq étapes et une clause
Le montage tient en cinq gestes, dans cet ordre.
Un gel successoral, d’abord. En novembre 2015, Serge Boileau échange ses actions ordinaires contre des actions privilégiées à valeur fixe. La valeur accumulée jusque-là lui reste. Tout ce qui sera créé après lui échappe.
Une fiducie, ensuite. La Fiducie Famille SB a été constituée le 17 novembre 2015 par donation d’un lingot d’argent d’une valeur de 100 $ par le beau-père de Serge. Ce détail, en apparence anodin, est le plus important de tout le dossier.
Réglons une chose au passage. On répète souvent que le constituant doit être un tiers, faute de quoi le paragraphe 75(2) de la Loi de l’impôt sur le revenu rapatrierait le revenu au profit du contribuable. C’est un raccourci. Cette disposition ne vise pas la qualité de constituant ; elle vise trois situations : les biens peuvent revenir à la personne qui les a fournis ; cette personne peut désigner, après coup, qui les recevra ; ou les biens ne peuvent être aliénés qu’avec son consentement ou suivant ses instructions. L’entrepreneur qui met lui-même le bien dans une structure dont il est bénéficiaire et cofiduciaire s’expose aux trois. Passer par un tiers, avec un bien sans valeur, demeure la façon la plus économique de rester hors d’atteinte.
Des bénéficiaires, troisième geste : Serge, sa conjointe Nathalie Perron, et leurs trois enfants, Félix, Camille et Olivier. Cinq personnes. Cinq déductions potentielles.
Des actions ordinaires souscrites pour une somme nominale, ensuite. C’est la fiducie qui captera la croissance future.
Et une vente, trois ans plus tard, à un acheteur ontarien sans lien de dépendance.
La clause, elle, dort dans l’acte de fiducie. Elle permet aux fiduciaires de traiter un gain en capital comme du revenu au sens du Code civil, et donne à chaque bénéficiaire un droit irrévocable d’exiger le paiement de sa part. Sans ce droit d’exiger, le paragraphe 104(24) répute que la somme n’est pas devenue exigible, et l’attribution s’effondre. Six lignes qui décident de 1 M$.
La fiducie n’a jamais rien réclamé
Pas un dollar de déduction n’a été réclamé par la fiducie. Elle ne le pouvait pas. Le paragraphe 110.6(2.1) ouvre la déduction au « particulier, à l’exception d’une fiducie ». L’exclusion figure à la première ligne du texte, pas dans une disposition anti-évitement enfouie trois cents pages plus loin.
Son rôle était ailleurs. Elle a vendu, encaissé, puis désigné. Le paragraphe 104(21.2) permet à une fiducie personnelle qui attribue un gain en capital imposable net de réputer le bénéficiaire avoir lui-même disposé d’une action admissible de petite entreprise. Cette présomption est étroite, et c’est ce qui la rend efficace : elle ne joue que pour l’application des articles 3, 74.3 et 111 dans le cadre de l’article 110.6, et pour l’application de l’article 120.4. Elle ne sert qu’à une chose, permettre au bénéficiaire de réclamer sa déduction.
Une fiducie n’est pas un abri fiscal. C’est un tuyau.
L’horloge, pas la loi
Vient ensuite la condition qui fait trébucher la plupart des plans d’improvisation : le test de détention de 24 mois. Les actions doivent, tout au long des 24 mois précédant la vente, n’avoir appartenu à personne autre que le particulier ou à une personne qui lui est liée. C’est l’alinéa b) de la définition d’« action admissible de petite entreprise », au paragraphe 110.6(1). Une condition sine qua non.
Camille avait douze ans à la vente. Olivier en avait neuf. Ni l’un ni l’autre n’avait jamais détenu quoi que ce soit.
L’Agence du revenu du Canada a tranché la question à deux reprises. Dans l’interprétation technique 2012-0439271E5 du 4 juin 2012, puis dans l’interprétation technique 2015-0571801E5 du 23 juin 2015, elle confirme que lorsqu’une fiducie personnelle détient les actions et en attribue le gain, c’est elle qui doit satisfaire au test des 24 mois, et non celui qui en reçoit le gain. La première ajoute une nuance que l’honnêteté commande de rapporter : le bénéficiaire désigné « ne serait pas nécessairement empêché » de réclamer la déduction « du seul fait » qu’il n’était pas bénéficiaire pendant toute la période. Nous ne sommes pas face à une garantie inconditionnelle.
La seconde va plus loin. Elle vise une conjointe devenue bénéficiaire après la disposition, et conclut qu’elle « ne serait pas empêchée de demander la déduction pour gains en capital » pour ce motif.
Tout le dossier se joue là. La Fiducie Famille SB a été constituée le 17 novembre 2015. La transaction a eu lieu le 14 février 2018. Vingt-sept mois. Trois mois de marge.
Constituée au printemps 2016, la même structure aurait été un coup d’épée dans l’eau. Pas « moins avantageuse ». Sans valeur aucune. Zéro déduction pour les cinq, 1 324 802 $ à payer, et des honoraires engagés pour une coquille.
Le point névralgique de cette planification n’est pas juridique. Il est chronologique. Et quand l’acheteur se présente à la porte, il est déjà trop tard.
Un enfant de neuf ans peut-il réclamer ?
L’objection vient d’emblée : un enfant de neuf ans qui n’a jamais travaillé, jamais investi, jamais rien signé, peut-il réellement réclamer 848 252 $ de déduction ?
Le prétoire s’est penché sur un cas encore plus extrême. Dans Pellerin c. La Reine, 2015 CCI 130, dossier 2013-2920(IT)I, le juge Patrick Boyle rend son jugement le 22 mai 2015. La trame factuelle mérite d’être colligée. Mika Pellerin, né le 8 mars 2007, avait un an et demi quand la Fiducie Famille Mathio Pellerin lui a distribué des actions, le 1er octobre 2008. Il les a vendues le lendemain. Une seconde distribution a eu lieu le 27 novembre, puis a été revendue le jour même. L’enfant a réclamé sa déduction. Le ministre la lui a refusée. Le tribunal l’a accordée à lui ; appel accueilli avec dépens.
Deux réserves s’imposent avant d’en tirer quoi que ce soit. La première : il s’agissait d’une distribution de capital suivie d’une vente personnelle par l’enfant, et non d’une attribution comme dans le montage qui nous occupe. Les deux chemins ne sont pas interchangeables. La seconde : le litige portait sur la chronologie, l’enfant ayant été conçu vers juin 2006 alors que la fiducie existait depuis janvier 2005 et détenait déjà les titres. Les juges ont conclu qu’il n’est pas nécessaire que le statut de personne liée ait existé tout au long des 24 mois, cette période portant sur les exigences de propriété.
Mais ce que le tribunal n’a pas eu à discuter, c’est justement ce qui nous intéresse. Personne n’a soutenu que l’enfant était trop jeune pour réclamer. L’âge n’est pas une condition d’application du paragraphe 110.6(2.1). Celui-ci exige un particulier résidant au Canada. Il n’exige pas de majeur.
Ce que la loi encadre, c’est l’imposition du revenu attribué aux mineurs : l’article 120.4, l’impôt sur le revenu fractionné. Et la réponse s’y trouve écrite en noir sur blanc. L’alinéa d) de la définition de « montant exclu », au paragraphe 120.4(1), écarte de cet impôt le gain en capital imposable tiré de la disposition d’une action admissible de petite entreprise, sans aucune condition d’âge, « sauf dans le cas où le montant serait réputé être un dividende en vertu du paragraphe 120.4(4) ou (5) ».
Voilà le sabot de Denver du montage. Le paragraphe 120.4(5) vise précisément l’attribution par une fiducie : lorsqu’un bénéficiaire qui n’a pas atteint 17 ans avant l’année reçoit, par l’effet du paragraphe 104(13), une somme attribuable à un gain de la fiducie sur des actions transférées à une personne avec laquelle il a un lien de dépendance, cette somme cesse d’être un gain en capital et il est réputé recevoir « le double de cette somme » à titre de dividende imposable ordinaire. Le doublement n’est pas une figure de style. Il transforme une facture nulle en une facture pleine. Camille et Olivier y ont été exposés en 2018. Félix, vingt ans, ne l’était pas.
Reste à savoir ce qu’est un lien de dépendance, et l’expression dépasse largement la parenté. Le paragraphe 251(2) énumère les personnes liées, et l’alinéa 251(6)a) limite le lien de sang à deux cas : l’enfant ou un autre descendant de l’autre, ou le frère ou la sœur de l’autre. Une mère, un père, une fille, un frère : liés. Un cousin, un oncle, une nièce : pas liés. Mais l’alinéa 251(1)c) ajoute que, pour les personnes non liées, l’existence d’un lien de dépendance « est une question de fait ». Vendre à un cousin ne déclenche donc rien automatiquement, et ne met rien à l’abri non plus.
L’acheteur de Réfrigération Boileau inc. était un tiers. La requalification ne s’applique pas.
Vendez à votre voisin, tout tient. Vendez à votre mère, tout s’écroule.
Le calibrage au dollar près
Le détail qui trahit un dossier bien tenu se lit à la case 30 des feuillets T3 de 2018.
Nathalie, Félix, Camille et Olivier ont chacun reçu exactement 848 252 $. Le plafond de la déduction cette année-là : 848 252 $. Au dollar près. Serge, lui, a reçu le solde, 1 041 492 $.
Rien d’un hasard de répartition. C’est un calcul effectué avant la signature des actes d’attribution, le 31 décembre.
Les 5 862 400 $ n’ont pas été encaissés d’un seul coup. L’acheteur payait une partie comptant, le reste sur trois ans. La provision pour produit de disposition payable après la fin de l’année, au sous-alinéa 40(1)a)(iii), a permis de reporter 1 427 900 $, ramenant la portion incluse en 2018 à 4 434 500 $. La mécanique impose son propre rythme : au moins, un cinquième doit entrer chaque année, ce qui plafonne l’étalement à cinq ans. Ici, le solde est remonté jusqu’en 2021.
Et c’est là que le procédé atteint sa limite. En 2021, le plafond a été porté à 892 218 $. Mais les quatre bénéficiaires avaient déjà consommé le leur en 2018. Il ne restait que l’indexation : 43 966 $ par personne, 219 830 $ pour cinq personnes, et environ 58 600 $ épargnés sur la tranche finale.
Au total, 4 461 090 $ ont échappé à l’impôt, soit 76,1 % du total. Le reste a été imposé, mais réparti entre cinq déclarations, dont trois ne portaient aucun autre revenu, donc à des taux marginaux bien inférieurs au sommet.
La déduction pour gains en capital n’est pas la poule aux œufs d’or. Elle se dépense une fois, et une seule. Les entrepreneurs qui pensent la retrouver intacte à la prochaine transaction découvrent le contraire au pire moment.
L’envers de la médaille
Voici la partie que les présentations de vendeurs omettent.
Abriter un gain avec la déduction ne l’abrite pas de l’impôt minimum de remplacement. Sous le régime en vigueur jusqu’au 19 juin 2024, c’est-à-dire celui qui s’appliquait en 2018, deux règles s’appliquent.
Le sous-alinéa 127.52(1)d)(ii) de la Loi de l’impôt sur le revenu prévoyait que le gain attribué par une fiducie entrait dans l’assiette de remplacement selon la formule « 4/5(A × 1/B) », ce qui revient à y faire entrer 80 % du montant brut plutôt que la moitié. Et l’alinéa 127.52(1)h) admettait en déduction pleine, dans cette même assiette, les sommes déduites en application du paragraphe 110.6(2.1).
La déduction était donc pleinement reconnue. Mais elle ne couvre que 50 % du gain, alors que 80 % y sont entrés. Trente pour cent restent dans l’assiette, quoi qu’on fasse.
Là où le bât blesse, chiffre à l’appui, pour un bénéficiaire ayant abrité 848 252 $ en 2018. Disons d’emblée ce que le calcul suppose : que cette personne n’a aucun autre revenu cette année-là. Assiette de remplacement, 678 602 $. Moins la déduction admise, 424 126 $. Moins l’exonération de base de 40 000 $ prévue à l’article 127.51. Reste 214 476 $, au taux de base fédéral de 15 %, soit 32 171 $ avant crédits. Les crédits personnels réduisent ce montant sans l’effacer.
Pour les cinq membres de la famille, l’ordre de grandeur atteint 184 000 $ en 2018, avant crédits.
Ce coût est à sens unique. Dans le scénario où Serge vend seul, son impôt ordinaire de 1 324 802 $ dépasse largement son minimum, et il n’en verse donc pas un sou. L’impôt minimum est le prix de la multiplication, pas celui de la vente.
Ce qu’il en coûte, vraiment, dépend ensuite d’une chose que ce calcul ne peut pas trancher. Le crédit est récupéré contre l’impôt ordinaire au cours des sept années suivantes. Celui qui gagne sa vie pendant cette période le récupère. Un enfant de dix ans, sans aucune rentrée, ne le récupère jamais, et sa part est perdue pour de bon.
D’où une fourchette plutôt qu’un chiffre. Si personne ne récupérait rien, la réduction passerait de 79,3 % à environ 65 %. Si les trois bénéficiaires ayant des revenus récupèrent le leur, ce qui demeure l’hypothèse la plus raisonnable, le montant s’établit à environ 74 %. Dans tous les cas, l’économie reste considérable. En aucun cas elle n’atteint 79 %.
Et pour qui refait l’exercice aujourd’hui, la surprise va dans l’autre sens. Depuis 2024, les gains entrent en totalité dans l’assiette, mais la déduction y est admise à hauteur de 7/5 du montant déduit, soit 70 % du brut. Ils restent exactement les mêmes 30 %. L’assiette n’a pas bougé d’un point. Ce qui a changé, c’est l’exonération de base, qui n’est plus un montant fixe, mais le seuil de la quatrième tranche d’imposition fédérale, indexé chaque année, et le taux, passé de 15 % à 20,5 %. Tant que la somme abritée par personne reste en deçà du plafond de la déduction, la hausse du taux ne compense jamais l’élargissement de l’exonération. Le nouveau régime coûte moins cher que l’ancien, pas davantage.
Ce qui fait tout perdre
Les échecs sont légion.
Premier écueil : l’argent attribué n’a jamais vraiment appartenu à celui qui l’a déclaré. Dans Laplante c. La Reine, 2017 CCI 118, confirmée par Laplante c. Canada, 2018 CAF 193; sept bénéficiaires d’une fiducie familiale avaient chacun accepté un mandat les obligeant à remettre au contribuable la somme qui leur serait attribuée. La Cour canadienne de l’impôt y a vu une simulation au sens des articles 1451 et 1452 du Code civil du Québec, et la Cour d’appel fédérale a confirmé : « l’appelant, par le truchement d’un mandat, était le véritable bénéficiaire de toutes les attributions ». Le ministre a pu cotiser après la période normale de nouvelle cotisation. Nous ne sommes pas devant une affaire de règle anti-évitement, mais de droit civil pur, et cela se plaide beaucoup moins bien.
Deuxième écueil : la transaction est assemblée dans le seul but de multiplier la déduction, sans substance. Dans Gervais c. Canada, 2018 CAF 3, confirmant 2016 CCI 180, la Cour d’appel fédérale a appliqué la règle générale anti-évitement à un montage où un contribuable avait vendu, puis donné des actions à sa conjointe afin de lui donner « l’occasion de réclamer l’exonération à vie pour gain en capital ».
Troisième écueil, le plus bête : personne ne produit les formulaires. Revenu Québec a publié, le 17 mars 2021, dans la Gazette officielle du Québec, une opération déterminée intitulée « Multiplication de la déduction pour gain en capital ». Le contribuable qui réalise une opération s’apparentant de façon significative à celle-ci doit la divulguer sur le formulaire TP-1079.OD. Le conseiller ou le promoteur qui l’a commercialisée produit le TP-1079.CP, au plus tard, selon l’article 1079.8.10 .2 de la Loi sur les impôts, à la plus tardive des deux dates : le soixantième jour suivant la première commercialisation, ou le cent vingtième jour suivant la publication à la Gazette.
La sanction, à l’article 1079.8.13 .2 de la même loi, mérite d’être lue lentement : 10 000 $, plus 1 000 $ par jour jusqu’à concurrence de 100 000 $, et par-dessus, une pénalité égale à cent pour cent de toute contrepartie reçue ou à recevoir pour la mise en œuvre de l’opération, y compris par une personne liée au conseiller. S’enfarger dans les fleurs du tapis coûte ici la totalité de ce qu’on a facturé, et davantage.
Le mécanisme est légal. Son exécution est impitoyable.
La chute
Reste un dernier piège, et c’est le plus sournois.
Quand une fiducie attribue un revenu sans le verser, elle crée une dette. Dans un dossier comme celui-là, les créances des enfants peuvent facilement atteindre un demi-million chacune. Ce sont de vraies créances, exigibles en tout temps, sans condition. C’est précisément ce qui les rend fiscalement valables.
Et c’est ce qui fait que certains entrepreneurs, quelques années plus tard, posent tout haut la question qu’il ne faut jamais poser : « Est-ce que les enfants pourraient me redonner l’argent ? »
Non. Jamais. Le jour où cette phrase se matérialise en virements, l’entente cesse d’être une attribution et devient, comme le tribunal l’a nommée dans Laplante, une simulation. Le revenu n’a jamais quitté le père. Le sous-alinéa 152(4)a)(i) permet alors au ministre de cotiser après l’expiration de la période normale de nouvelle cotisation, lorsque le contribuable a présenté des faits erronés par négligence, inattention ou omission volontaire. Voilà exactement ce qui est arrivé à Laplante, et la boucle est bouclée.
Multiplier la déduction des gains en capital n’est pas une astuce. C’est un engagement à long terme envers une réalité juridique qui doit demeurer vraie : cet argent appartient aux enfants.
Ceux qui ne sont pas prêts à vivre avec cette conséquence devraient payer leur impôt et dormir tranquilles.
Encadré méthodologique
Les montants d’impôt de cet article sont calculés au taux marginal combiné québécois de 53,31 %, appliqué aux deux scénarios, avec une inclusion de 50 %. Ce taux se compose du taux fédéral supérieur de 33 %, en vigueur depuis 2016, réduit de l’abattement du Québec de 16,5 %, soit 27,555 %, auquel s’ajoute le taux québécois supérieur de 25,75 %, en vigueur depuis 2013. Il vaut donc pour 2018 comme pour aujourd’hui.
Les plafonds de la déduction sont ceux publiés par l’Agence du revenu du Canada : 848 252 $ pour 2018 et 892 218 $ pour 2021.
Le chiffre de 79,3 % est une réduction brute, avant impôt minimum de remplacement.
Les calculs d’impôt minimum sont fédéraux, avant crédits, et supposent que le bénéficiaire n’a aucun autre revenu au cours de l’année. Le régime parallèle du Québec n’est pas modélisé et augmenterait le coût. La part du crédit effectivement récupérée dépend du revenu de chaque bénéficiaire pendant les sept années suivantes, ce qu’aucune pièce ne permet d’établir ici : d’où la fourchette de 65 % à 79 % pour la réduction nette, plutôt qu’un chiffre unique. Aucun avis de cotisation personnel n’a été consulté.
Le cas est fictif. Les noms, la société, la ville, les dates et les montants ont tous été modifiés. Seuls les principes juridiques et les écarts en pourcentage sont repris d’un dossier réel.