Des frais de franchise de 3 %, deux fondations sans actionnaires et une enquête européenne toujours ouverte. Voici où va l’argent et pourquoi tout franchisé canadien devrait s’en soucier.
Par Luc Dubé, M. Fisc., fiscaliste, avec la collaboration de Me Doron Belaich
L’homme qui a tout donné
En 1982, Ingvar Kamprad a fait ce qu’aucun fondateur ne fait. Il a donné son entreprise.
Ni à ses fils ni au marché. À une fondation néerlandaise, la Stichting INGKA Foundation : pas d’actionnaires, pas de membres, personne qui ait un droit sur son patrimoine.
La raison officielle tenait en un mot : la protection contre une prise de contrôle. Une fondation n’a pas d’actions. On ne peut pas la racheter. On n’en hérite pas.
On entend souvent qu’IKEA échappe à l’impôt grâce à un organisme de bienfaisance. C’est faux. Les magasins paient, et beaucoup. Le vrai jeu se joue un étage plus haut : dans des frais de franchise de 3 %, dans une marque vendue pour des milliards et dans une seconde fondation, au Liechtenstein.
Le tour de passe-passe se joue ailleurs que dans le magasin. Dans la marque.
Deux fondations au sommet, aucune action à transmettre
IKEA, ce sont deux groupes qui partagent un nom.
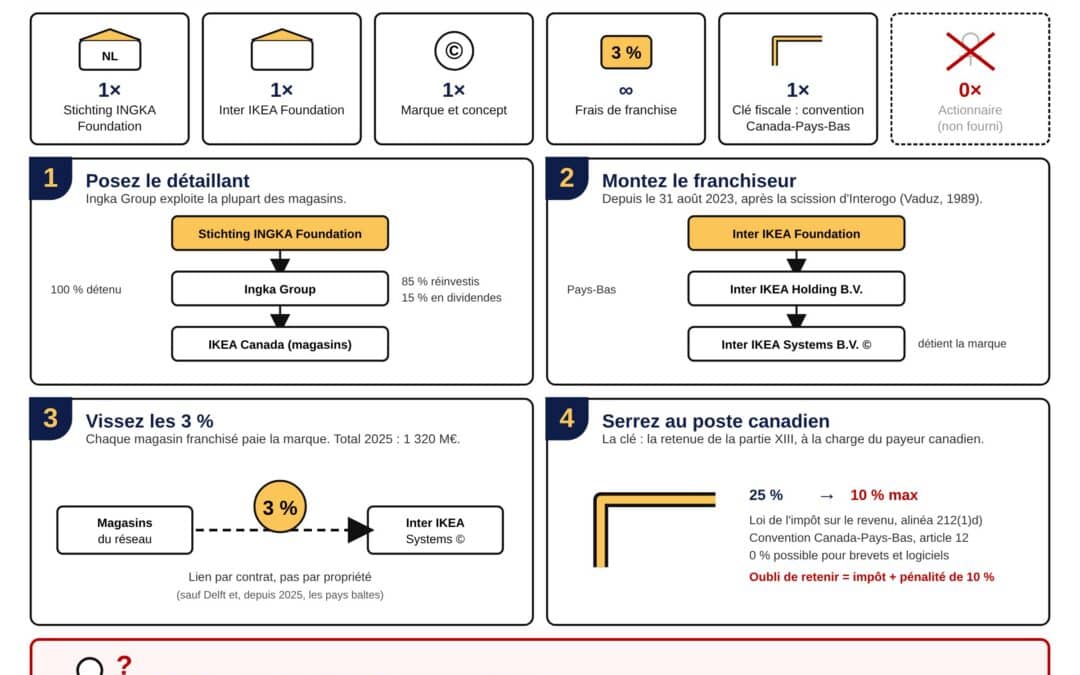
D’un côté, Ingka Group, le détaillant. Il exploite la plupart des magasins du monde, dont ceux du Canada, par IKEA Canada Ltd Partnership. Son unique propriétaire : la Stichting INGKA Foundation. Ingka réinvestit 85 % de son bénéfice et verse 15 % en dividendes à la fondation, qui finance notamment l’IKEA Foundation.
De l’autre, Inter IKEA, le franchiseur. Sa filiale Inter IKEA Systems B.V. détient le concept et la marque. Chaque magasin franchisé lui verse des frais, ceux d’Ingka compris. Le lien est contractuel, sauf exceptions : le magasin de Delft et, depuis l’exercice 2025, les activités des pays baltes appartiennent au franchiseur.
Cette branche a longtemps appartenu à Interogo Foundation, créée à Vaduz en 1989. Depuis la scission du 31 août 2023, elle relève d’Inter IKEA Foundation, « actionnaire à 100 % et propriétaire ultime » (traduction libre).
Il y a donc des propriétaires : les fondations. Ce qui manque, c’est l’étage du dessus. Personne ne détient d’actions des fondations. Aucun dividende ne remonte à une personne physique. Aucune succession ne s’ouvre. Aucun héritier ne vend.
Là où le bât blesse, c’est pour tout régime fiscal bâti sur l’idée que, tôt ou tard, un être humain encaisse.

Les trois pour cent qui ont traversé quatre pays
Chaque magasin franchisé verse 3 % de ses ventes à Inter IKEA Systems. En 2025, la facture totale a atteint 1 320 millions d’euros. IKEA parle de « frais de franchise »; le fisc parle de « redevance ». D’un côté, une étiquette commerciale. De l’autre, une qualification fiscale, qui dépend de ce que le paiement rémunère vraiment.
Rien d’exotique; les franchisés de Tim Hortons en savent quelque chose. Le cas d’école, c’est la suite, en trois chapitres.
Jusqu’en 2010, la redevance. Une large part filait vers I.I. Holding, au Luxembourg, sous le régime des sociétés holding de 1929, avec la bénédiction d’une décision anticipée néerlandaise de 2006. En juillet 2006, la Commission européenne juge ce régime incompatible et fixe la fin de ses effets au 31 décembre 2010. La structure change aussitôt après.
À partir de 2011, l’intérêt. Inter IKEA Systems rachète les droits de propriété intellectuelle détenus par I.I. Holding. Une seconde décision néerlandaise, en vigueur le 1er janvier 2012, entérine un prix de 9 milliards d’euros. Selon la Commission, 60 % de ce prix, soit 5,4 milliards, est financé par un prêt d’Interogo, la fondation du Liechtenstein. Les intérêts réduisent le bénéfice néerlandais. Même argent, autre étiquette. Selon le groupe des Verts/ALE au Parlement européen, 972 millions d’euros d’intérêts ont filé de 2012 à 2014 vers Interogo Finance SA, au Luxembourg, imposés à 0,06 %.
Puis le rebondissement. La décision de 2011 reposait sur l’engagement de ne pas amortir les droits. Inter IKEA Systems les a pourtant amortis rétroactivement, et le prix a été porté à 11,8 milliards d’euros au milieu de 2018. Aux intérêts du prêt, déjà déduits, s’ajoutait donc une seconde déduction sur le même achat.
Aujourd’hui, l’impôt. Pour l’exercice 2025, Inter IKEA a comptabilisé une charge d’impôt de 415 millions d’euros, soit 21,3 % de son bénéfice avant impôt, et en a payé 362 millions.
Qu’on ne s’y trompe pas : l’IKEA de 2026 n’est plus celui de 2012.

Bruxelles garde le dossier ouvert
Le 18 décembre 2017, la Commission a ouvert une enquête pour aide d’État sur les deux décisions néerlandaises. Le 30 avril 2020, elle l’a élargie à l’amortissement. Sur le banc des accusés : l’État néerlandais, pas IKEA.
Près de neuf ans plus tard, aucune décision finale n’a été repérée. Inter IKEA juge le risque de sortie de trésorerie « improbable » (traduction libre). C’est un jugement comptable : il ne dit rien sur l’issue réelle du dossier.
Par souci d’exactitude, l’estimation des Verts/ALE, voulant que plus d’un milliard d’euros d’impôt ait été évité dans l’Union de 2009 à 2014, émane d’un groupe politique; aucun tribunal ne l’a confirmée. De plus, la Commission a perdu l’affaire Starbucks en 2019, face à la même administration néerlandaise (Tribunal de l’Union européenne, 24 septembre 2019, affaires jointes T-760/15 et T-636/16).
Il n’empêche : neuf ans d’enquête, c’est une épée de Damoclès au-dessus de chaque décision de l’époque.
Les magasins paient, le Canada aussi
Pour l’exercice 2025, Ingka Group a comptabilisé une charge d’impôt de 689 millions d’euros, soit un taux effectif de 32,8 %. La charge fiscale totale : environ 1,2 milliard d’euros. L’impôt minimum mondial de 15 % (le Pilier 2 de l’OCDE), en vigueur pour Ingka depuis le 1er septembre 2024, ne lui a ajouté que 19 millions en Irlande.
Au Canada : 2 054,8 millions d’euros de revenus, 19,3 millions de bénéfice avant impôt, 15,9 millions d’impôt payé. Une marge sous 1 %.
Faisons le calcul, à titre illustratif. Ingka ne publie pas ses frais par pays, et l’assiette contractuelle est faite des ventes nettes. Mais 3 % d’un montant proche des revenus canadiens, c’est environ 62 millions d’euros, soit plus de trois fois le bénéfice déclaré. Il s’agit d’un flux brut et non du bénéfice du franchiseur, qui a ses propres coûts.

Le magasin n’est pas la poule aux œufs d’or. Il la nourrit.
Le poste de contrôle canadien
Voici l’angle mort. Il est écrit dans une convention.
Les frais versés aux Pays-Bas peuvent déclencher l’impôt de la partie XIII : 25 % selon l’alinéa 212(1)d) de la Loi de l’impôt sur le revenu, à retenir par le payeur en vertu du paragraphe 215(1) de la Loi de l’impôt sur le revenu. Selon le paragraphe 2 de l’article 12 de la convention Canada-Pays-Bas, lorsque le résident néerlandais est le bénéficiaire effectif, « l’impôt ainsi établi ne peut excéder 10 pour cent du montant brut des redevances ».
Le paragraphe 3 de l’article 12 exonère notamment les logiciels et les brevets, mais écarte les informations « fournies dans le cadre d’un contrat de location ou de franchisage ». La marque et le savoir-faire restent donc imposables à 10 % au plus. Logiciels et brevets peuvent descendre à zéro si la ventilation colle à la substance. Une simple étiquette dans le contrat ne suffit pas. La ventilation du 3 % n’a rien d’une note de bas de page. C’est l’impôt lui-même. Les documents publics, eux, ne disent pas ce que retient IKEA Canada.
La société néerlandaise pourrait-elle n’être qu’un relais? La barre est haute : dans Canada c. Prévost Car Inc., 2009 CAF 57, et Velcro Canada Inc. c. La Reine, 2012 CCI 57, la société néerlandaise a gagné. Mais depuis le 1er janvier 2020, l’instrument multilatéral de l’OCDE ajoute un critère de l’objet principal : l’avantage conventionnel est refusé si son obtention comptait parmi les objets principaux du montage, sauf s’il respecte l’objet de la convention. La côte est désormais plus raide.
Surtout, la retenue incombe au payeur canadien. Dans C&W Offshore Ltd. c. Le Roi, 2026 CCI 40, un fabricant canadien avait versé environ 8,9 millions de dollars de loyers à un fournisseur britannique, sans rien retenir. Verdict : l’impôt au taux conventionnel de 10 %, plus la pénalité de 10 % du paragraphe 227(8) de la Loi de l’impôt sur le revenu. Sa défense de diligence raisonnable a échoué.
À relire deux fois si vous exploitez une franchise.
Un Canadien pourrait-il bâtir un IKEA aujourd’hui?
Presque toutes les portes sont fermées. Transfert de la marque à la juste valeur marchande, selon les articles 69 et 247 de la Loi de l’impôt sur le revenu. Redevances versées à sa propre société étrangère affiliée contrôlée, imposées au Canada comme revenu étranger accumulé, tiré de biens. Prix scruté à la loupe depuis Canada c. GlaxoSmithKline Inc., 2012 CSC 52. Fondation étrangère : l’Agence du revenu du Canada a déjà assimilé une fondation du Liechtenstein à une fiducie, ce qui peut ouvrir la porte à l’article 94 et à la résidence réputée, selon les faits. Règle générale anti-évitement de l’article 245, renforcée en 2024.
Et par-dessus tout, l’impôt minimum mondial. Selon Inter IKEA, il n’a ajouté que 0,6 point à son taux en 2025. Le temps du 0,06 % est révolu.
Une curiosité, pour finir. Jusqu’à la fin de 2010, selon la presse suédoise, les administrateurs d’Interogo étaient nommés par l’Appo Trust, établi en Ontario. Le levier le plus discret de l’édifice avait une adresse canadienne.
Ce que l’impôt minimum ne peut pas atteindre
Résumons. L’impôt minimum comble l’écart de taux. Les prix de transfert, l’écart de prix. L’objet principal, l’écart des relais.
Aucun ne touche la propriété ultime.
Les sociétés IKEA paient. Mais au sommet, ni actions, ni héritiers, ni bloc de contrôle à vendre. L’impôt minimum frappe le revenu. Il ne crée pas d’actionnaire.
Kamprad n’a pas fait disparaître les contribuables. Il a fait disparaître l’actionnaire, et avec lui le dernier étage de l’impôt : le dividende personnel et la succession.