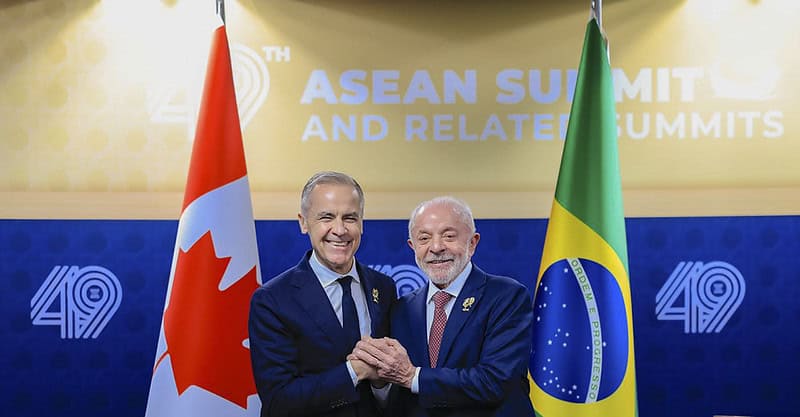
Lula et Carney ont parlé de forêts, de minéraux critiques et de libre-échange. Le compte rendu d’Ottawa ne dit pas un mot de la convention fiscale qui encadre l’imposition de chaque dividende, de chaque intérêt et de chaque redevance entre les deux pays.
J’écris ces lignes de São Paulo, où je vis depuis la fin d’octobre. Le 15 novembre, à Manille, le président Lula et le premier ministre Mark Carney se sont serré la main en marge du sommet de l’ASEAN. Ottawa a promis jusqu’à 560 millions de dollars canadiens pour les forêts tropicales. Lula a dit aux journalistes vouloir doubler le commerce avec le Canada.
Ici, la poignée de main est passée presque inaperçue. Autour de moi, personne n’en a parlé.
Les Brésiliens ont la tête ailleurs. Ils sortent d’une élection serrée et ils réclament une meilleure répartition de la richesse nationale. Ils ont raison. Je l’ai compris à Rio de Janeiro, il y a un peu plus d’un an.
Rio, une bulle à deux
Nous étions une dizaine. Parmi nous, un associé de l’un des « Big Four ». En quelques minutes, lui et moi étions dans notre bulle fiscale, à comparer l’intégration au Canada, aux États-Unis et au Brésil. L’intégration, c’est le mécanisme qui additionne l’impôt de la société et celui de l’actionnaire pour que le total rejoigne, à peu de chose près, ce qu’aurait payé un particulier sur le même revenu.
Après trente minutes, j’avais compris : au Brésil, rien de tel. L’impôt s’arrêtait à la société. Le dividende arrivait intact chez l’actionnaire, quel que soit son revenu, pendant que le salarié voyait sa paie amputée à la source.
L’associé n’a pas cherché à éluder le sujet. Sa réponse, lapidaire, je la cite telle quelle : « Yeah, I know, it’s really not fair, however as a partner, I pay no taxes on my dividends. »
Pas d’impôt sur ses dividendes. Dit sans détour, devant dix personnes.
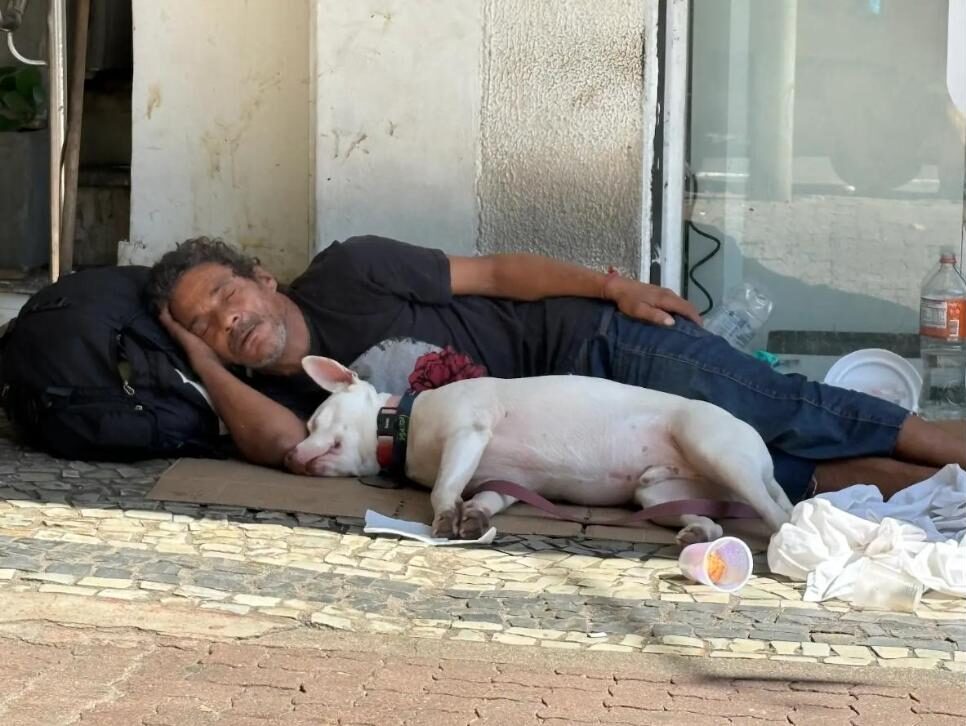 Un homme et son chien endormis sur un trottoir, Rio de Janeiro (Brésil). Photo © Luc Dubé. Tous droits réservés.
Lula reste, la retenue aussi
Désormais, la loi a changé. La Lei nº 15.270, sanctionnée le 26 novembre 2025, s’applique depuis le 1er janvier 2026. Elle exonère d’impôt les revenus jusqu’à 5 000 reais par mois. Pour financer la mesure, elle retient 10 % à la source sur les dividendes qui dépassent 50 000 reais par mois, versés par une même société à un même particulier, et elle crée un impôt minimum, qui grimpe jusqu’à 10 %, pour les revenus de plus de 600 000 reais par année. Sur ses bénéfices futurs, un associé de ce calibre aura du mal à répéter sa phrase. Sur ceux d’hier, il le peut encore : les profits réalisés jusqu’en 2025, dont la distribution a été approuvée au plus tard le 31 décembre 2025, échappent à la retenue.
Encore fallait-il que l’auteur de la loi garde son poste. Le 25 octobre, Lula a été réélu avec 51,79 % des votes valides contre Flávio Bolsonaro, fils de l’ancien président. Le sénateur promettait de revoir la réforme des taxes à la consommation et de compenser les allègements sans créer ni hausser d’impôt, sans préciser comment. Son programme ne détaillait rien sur l’impôt sur le revenu. Lula, lui, s’engageait à continuer d’imposer les plus hauts revenus. L’élection du fils de Jair Bolsonaro aurait changé la politique fiscale du pays, et ce, sans équivoque.
Toujours est-il que la retenue de 10 % demeure. Elle a une jumelle dont on parle peu : depuis janvier, le dividende qui quitte le Brésil pour l’étranger subit la même ponction de 10 %, dès le premier real. La loi prévoit quelques exceptions : les bénéfices d’avant 2026 déjà approuvés, les gouvernements étrangers sous condition de réciprocité, les fonds souverains et les caisses de retraite étrangères. Elle promet de surcroît au non-résident un crédit lorsque l’impôt de la société et la retenue, additionnés, dépassent le taux nominal brésilien, soit 34 % pour la plupart des sociétés. L’actionnaire canadien ordinaire, lui, y passe.
C’est là que Manille rejoint Rio.
Un texte d’avant le real
Entre le Canada et le Brésil, l’impôt sur le revenu qui traverse la frontière est régi par une convention signée à Brasília le 4 juin 1984. Pierre Elliott Trudeau vivait ses dernières semaines au pouvoir. Le Brésil comptait en cruzeiros; le real ne verrait le jour que dix ans plus tard. Le texte est entré en vigueur le 23 décembre 1985, et Brasília l’a promulgué par le Decreto nº 92.318 en janvier 1986. Depuis, la Receita Federal n’affiche à son sujet que des textes de cette décennie : le décret législatif de 1985, le décret de 1986 et deux arrêtés ministériels, de 1986 et de 1988.
Quarante-deux ans. Un traité ne devient pas caduc en vieillissant : il continue de s’appliquer, mot pour mot. Tout le problème tient là.
Certaines clauses trahissent leur époque. Le Canada y accorde encore un crédit pour un impôt brésilien réputé payé à 20 % sur certains intérêts et redevances, que le fisc brésilien l’ait perçu ou non. La tranche d’une pension ou d’une rente qui dépasse 4 000 dollars canadiens par année peut être imposée dans le pays d’où elle vient; les pensions de sécurité sociale suivent une règle à part. Quatre mille dollars : un seuil que le texte permet de rajuster et que quarante ans d’inflation ont érodé.
Des plafonds pour les sociétés seulement
Pour y voir clair, ouvrons le texte. Sur les dividendes, le pays de la source ne peut retenir plus de 15 %, pourvu que le bénéficiaire soit une société qui détient au moins 10 % de celle qui paie. Sur les intérêts, 15 %, là encore pour une société. Les redevances, elles, plafonnent à 25 % pour les marques de commerce et à 15 % pour le reste. Le protocole range même l’assistance et les services techniques parmi les redevances : l’honoraire technique facturé de Montréal à São Paulo peut donc subir une retenue brésilienne.
Le particulier, lui, ne peut se prévaloir d’aucun de ces plafonds. Brasília l’a écrit noir sur blanc dès 1986 : l’arrêté ministériel nº 199 précise que les paiements faits à toute personne autre qu’une société restent imposés selon la loi interne.
La logique vaut dans l’autre sens. L’épargnant brésilien qui détient des actions canadiennes subit la retenue de la loi canadienne : 25 %, selon le paragraphe 212(2) de la Loi de l’impôt sur le revenu. Son pays impose ce dividende étranger à 15 % et ne crédite jamais plus que son propre impôt. Dix points se perdent en route.
Le consultant canadien payé par une société brésilienne peut être imposé au Brésil. Quant aux gains en capital, ils sont imposables dans les deux pays.
À l’inverse, la société canadienne qui possède 10 % d’une filiale brésilienne ne gagne rien à invoquer la convention sur ses dividendes. La nouvelle retenue brésilienne, à 10 %, loge déjà sous le plafond de 15 %. En l’occurrence, le plafond négocié en 1984 est plus haut que l’impôt de 2026.
Pour combien de temps? Les 13 et 17 novembre, le député Pedro Uczai, chef du bloc parlementaire du PT, a déposé avec des dizaines de collègues deux projets de loi à la Chambre des députés. Le premier porterait à 15 % la retenue sur les dividendes envoyés à l’étranger; le second, selon un barème progressif, jusqu’à 25 %. Tous deux réservent le jeu des conventions fiscales. Avec le premier, la retenue rejoindrait tout juste le plafond de 1984. Avec le second, ce plafond recommencerait à mordre pour les sociétés canadiennes. Les particuliers, eux, n’en auraient toujours aucun.
Les grands groupes, avec leurs services de fiscalité, tirent leur épingle du jeu. Ceux qui pâtissent de ce décalage, ce sont les petits : l’épargnant, le retraité, le consultant, la PME qui exporte son savoir-faire.
Ce que le libre-échange ne règle pas
Lula veut doubler un commerce de marchandises qui a atteint 14,7 milliards de dollars l’an dernier. Les négociations entre le Canada et le Mercosur, lancées en 2018, mises en veilleuse puis relancées en 2025, portent sur l’accès aux marchés. Un accord de libre-échange abaisse les droits de douane. En règle générale, il laisse intacte la retenue sur le dividende, l’intérêt et la redevance.
Ottawa le sait depuis belle lurette. Dès le 24 octobre 2018, le ministère des Finances annonçait des négociations pour mettre à jour la convention, prévues le mois suivant. Huit ans ont passé. Le ministère range toujours le Brésil parmi les conventions en cours de négociation ou de renégociation, sans autre avis depuis 2018. Aucun nouveau texte n’a été publié, ni à Ottawa ni à Brasília, et rien de public n’indique sur quoi les pourparlers auraient achoppé.
Une partie du retard se comblera autrement. Le Brésil a signé l’instrument multilatéral de l’OCDE le 20 octobre 2025, et la convention avec le Canada figure sur la liste des deux pays. Le texte n’a pas encore été transmis au Congrès brésilien. Une fois ratifié, il greffera à la convention de 1984 une règle anti-abus moderne. Il ne changera ni les taux, ni le seuil des pensions, ni le sort du particulier.
Avant la prochaine photo
Mark Carney s’est engagé à visiter le Brésil au premier trimestre de 2027, et Lula a dit aux journalistes qu’il se rendrait au Canada au deuxième. Il y aura d’autres poignées de main, d’autres forêts, peut-être une signature.
À Manille, si l’on se fie au compte rendu canadien et à la note officielle du Planalto, la fiscalité n’a pas été évoquée, même du bout des lèvres.
Vu de São Paulo, ce rapprochement se joue dans un registre feutré, loin de la rue. Les Brésiliens veulent que la richesse circule mieux chez eux. Le Canada veut qu’elle circule davantage entre les deux pays. Des deux côtés, la réponse passe par l’impôt sur le dividende : celui de l’associé de Rio, celui de l’actionnaire de Toronto.
On ne double pas le commerce de 2027 avec la tuyauterie fiscale de 1984. On commence par la refaire.