Après trois ans d’atermoiements, Ottawa a enfin adopté ses règles. Elles épargnent les familles, ciblent les entrepreneurs et laissent une zone grise de l’autre côté de la rivière des Outaouais.
Stéphane est entrepreneur à Gatineau. Kevin, à Ottawa. Les deux hommes ne se connaissent pas, mais ils ont eu la même idée, au même moment, sur les conseils de professionnels sans lien entre eux : acheter un immeuble locatif de 2,4 millions par l’entremise d’une société à numéro qui détient le titre pour eux. Le nom de la société figure au registre foncier. L’argent, les loyers, le risque et la décision de vendre leur appartiennent à eux seuls. Discrétion, simplicité, et un petit bouclier contre la curiosité des voisins.
Cinq kilomètres et un pont séparent les deux immeubles. Le 31 mars 2027, une frontière invisible les séparera aussi.
Kevin devra produire une déclaration T3 et son annexe 15, avec le nom, l’adresse, la date de naissance et le numéro d’identification fiscal de chaque personne derrière l’arrangement. Stéphane, lui, y échappera vraisemblablement. Il n’est pas sorti du bois pour autant.
Neuf ans de valse-hésitation
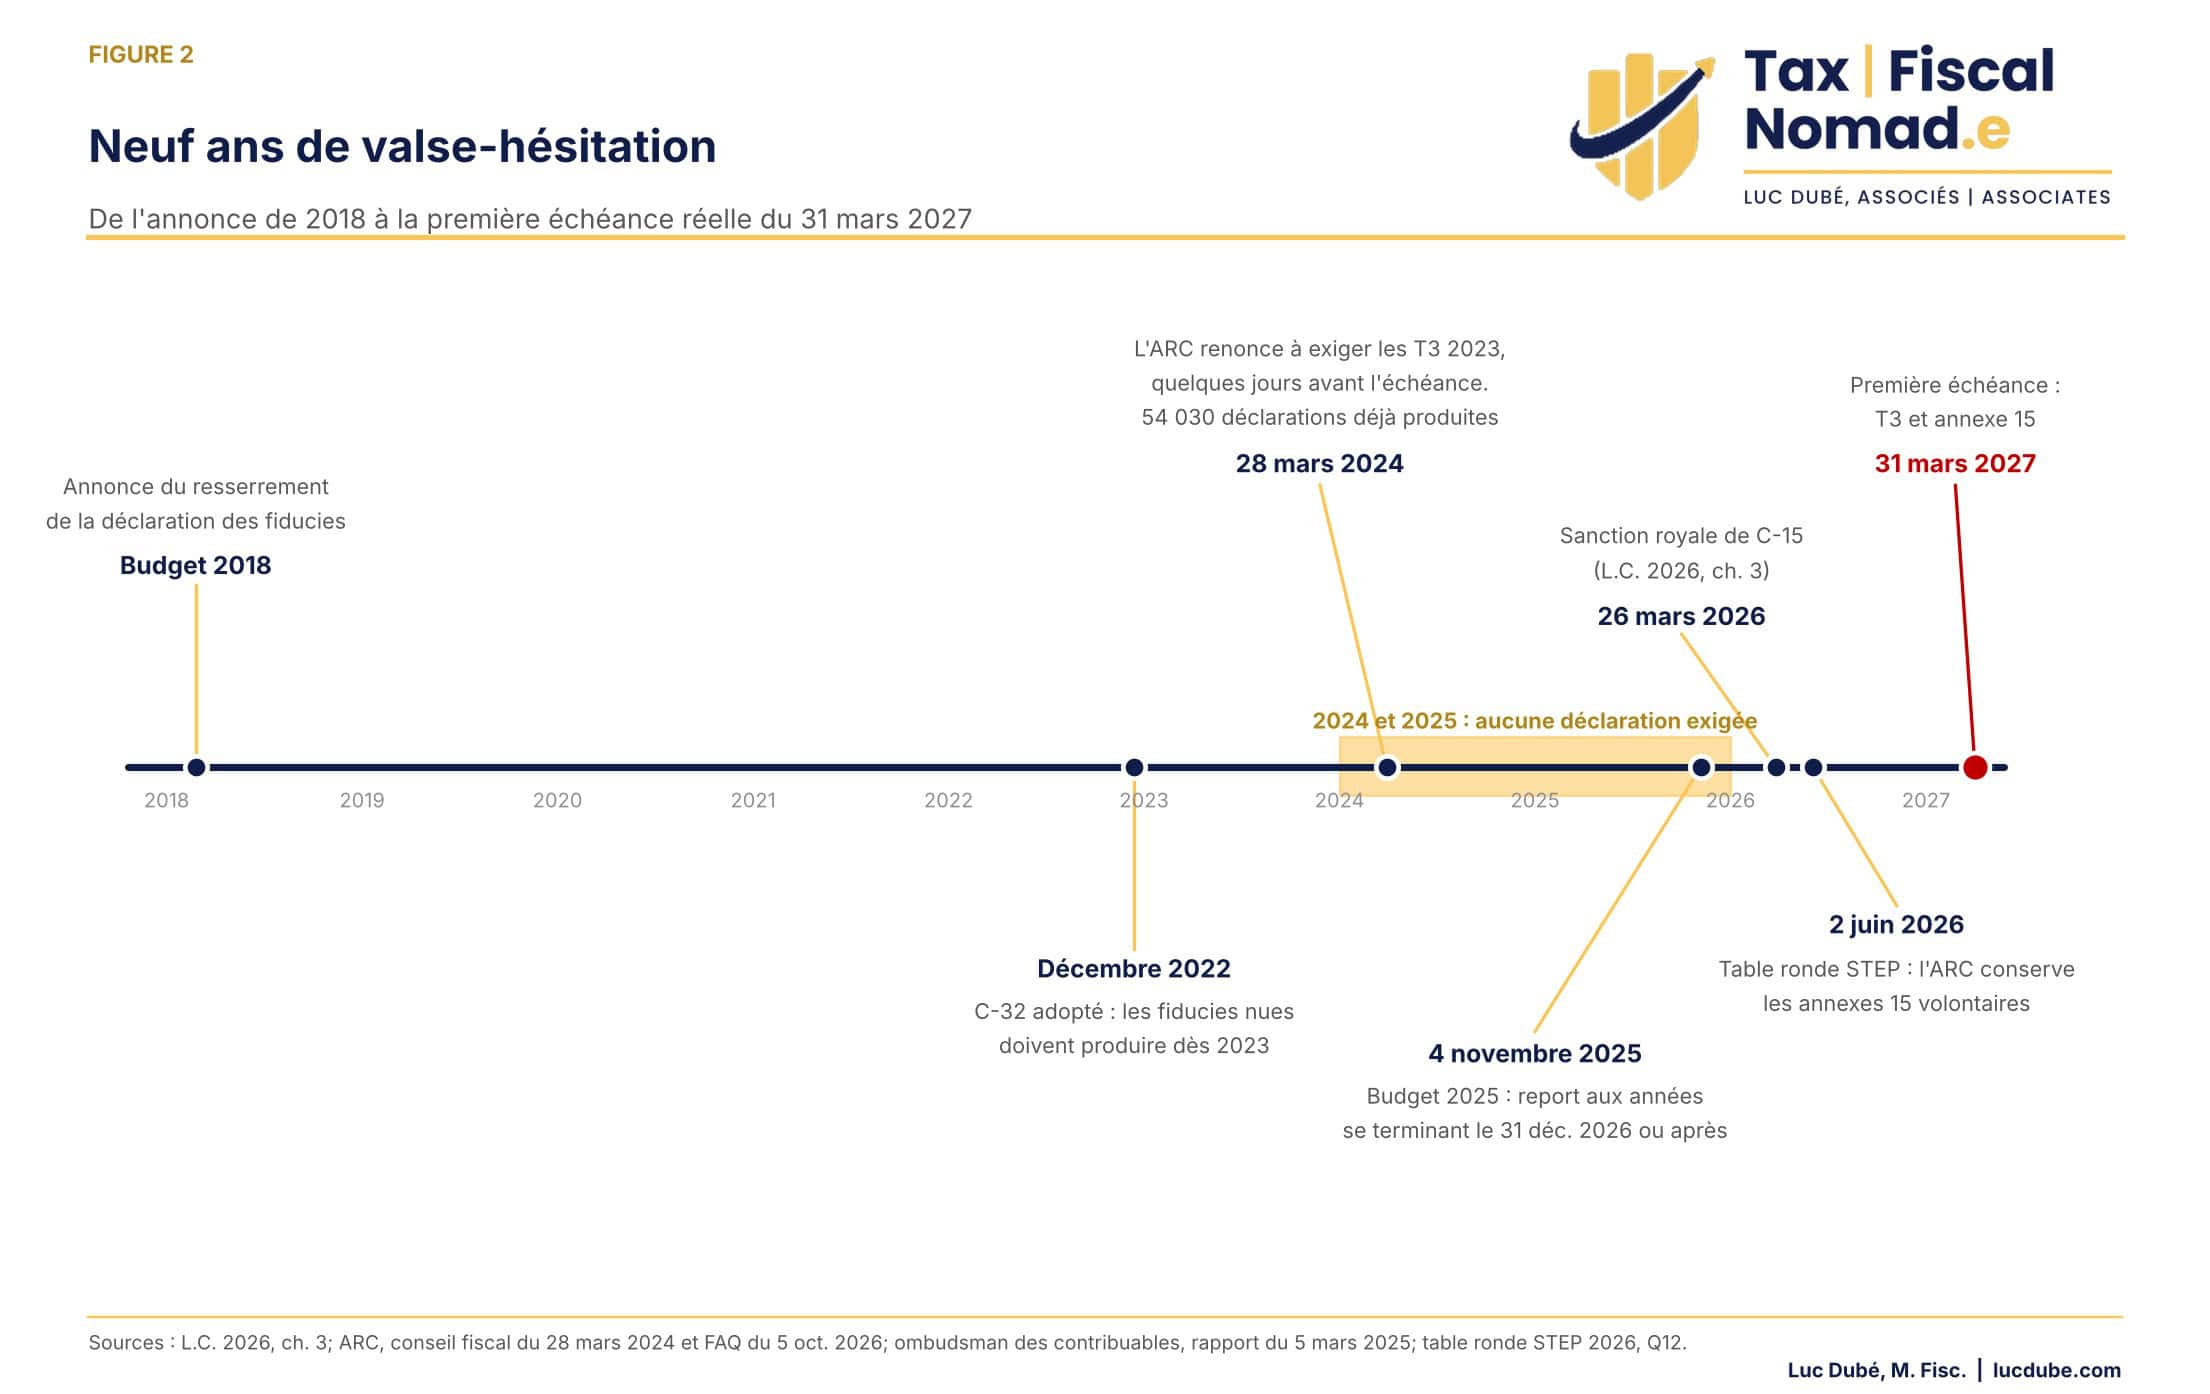
Mettons tout de suite les choses au point : l’idée n’est pas neuve. En filigrane, une seule question : qui possède vraiment quoi ? Le budget fédéral de 2018 annonçait déjà un resserrement de la déclaration des fiducies, au nom de la lutte contre l’évitement fiscal et le blanchiment. Le projet de loi C-32, adopté en décembre 2022, a fait le grand saut : à compter de l’année 2023, même la fiducie dite « nue », où le fiduciaire ne fait que prêter son nom, devait produire une déclaration.
Le résultat fut un fiasco national. Des parents inscrits au titre de la maison de leur enfant pour l’aider à obtenir une hypothèque, des aînés ayant ajouté une fille au compte bancaire, des couples dont un seul conjoint figurait à l’acte : tous se sont découverts fiduciaires sans le savoir. Les cabinets ont passé l’hiver 2024 à remplir des formulaires. Puis, le 28 mars 2024, quelques jours avant l’échéance, l’ARC a annoncé qu’elle n’exigerait finalement rien pour 2023, sauf demande expresse.
Trop tard. Selon l’ombudsman des contribuables, 54 030 déclarations de fiducies nues avaient été produites entre janvier 2023 et juillet 2024. Un coup d’épée dans l’eau, payé au taux horaire.
Suivirent deux autres années d’exemption, deux avant-projets, un budget, puis C-15. Sanctionné le 26 mars 2026, il fixe désormais le cap dans la loi elle-même : les règles s’appliquent aux années d’imposition qui se terminent après le 30 décembre 2026. L’année d’imposition d’une fiducie étant l’année civile, la première déclaration tombe donc le 31 mars 2027. Cette fois, plus de faux-semblant : le report est terminé.
Les familles sortent, les entreprises restent
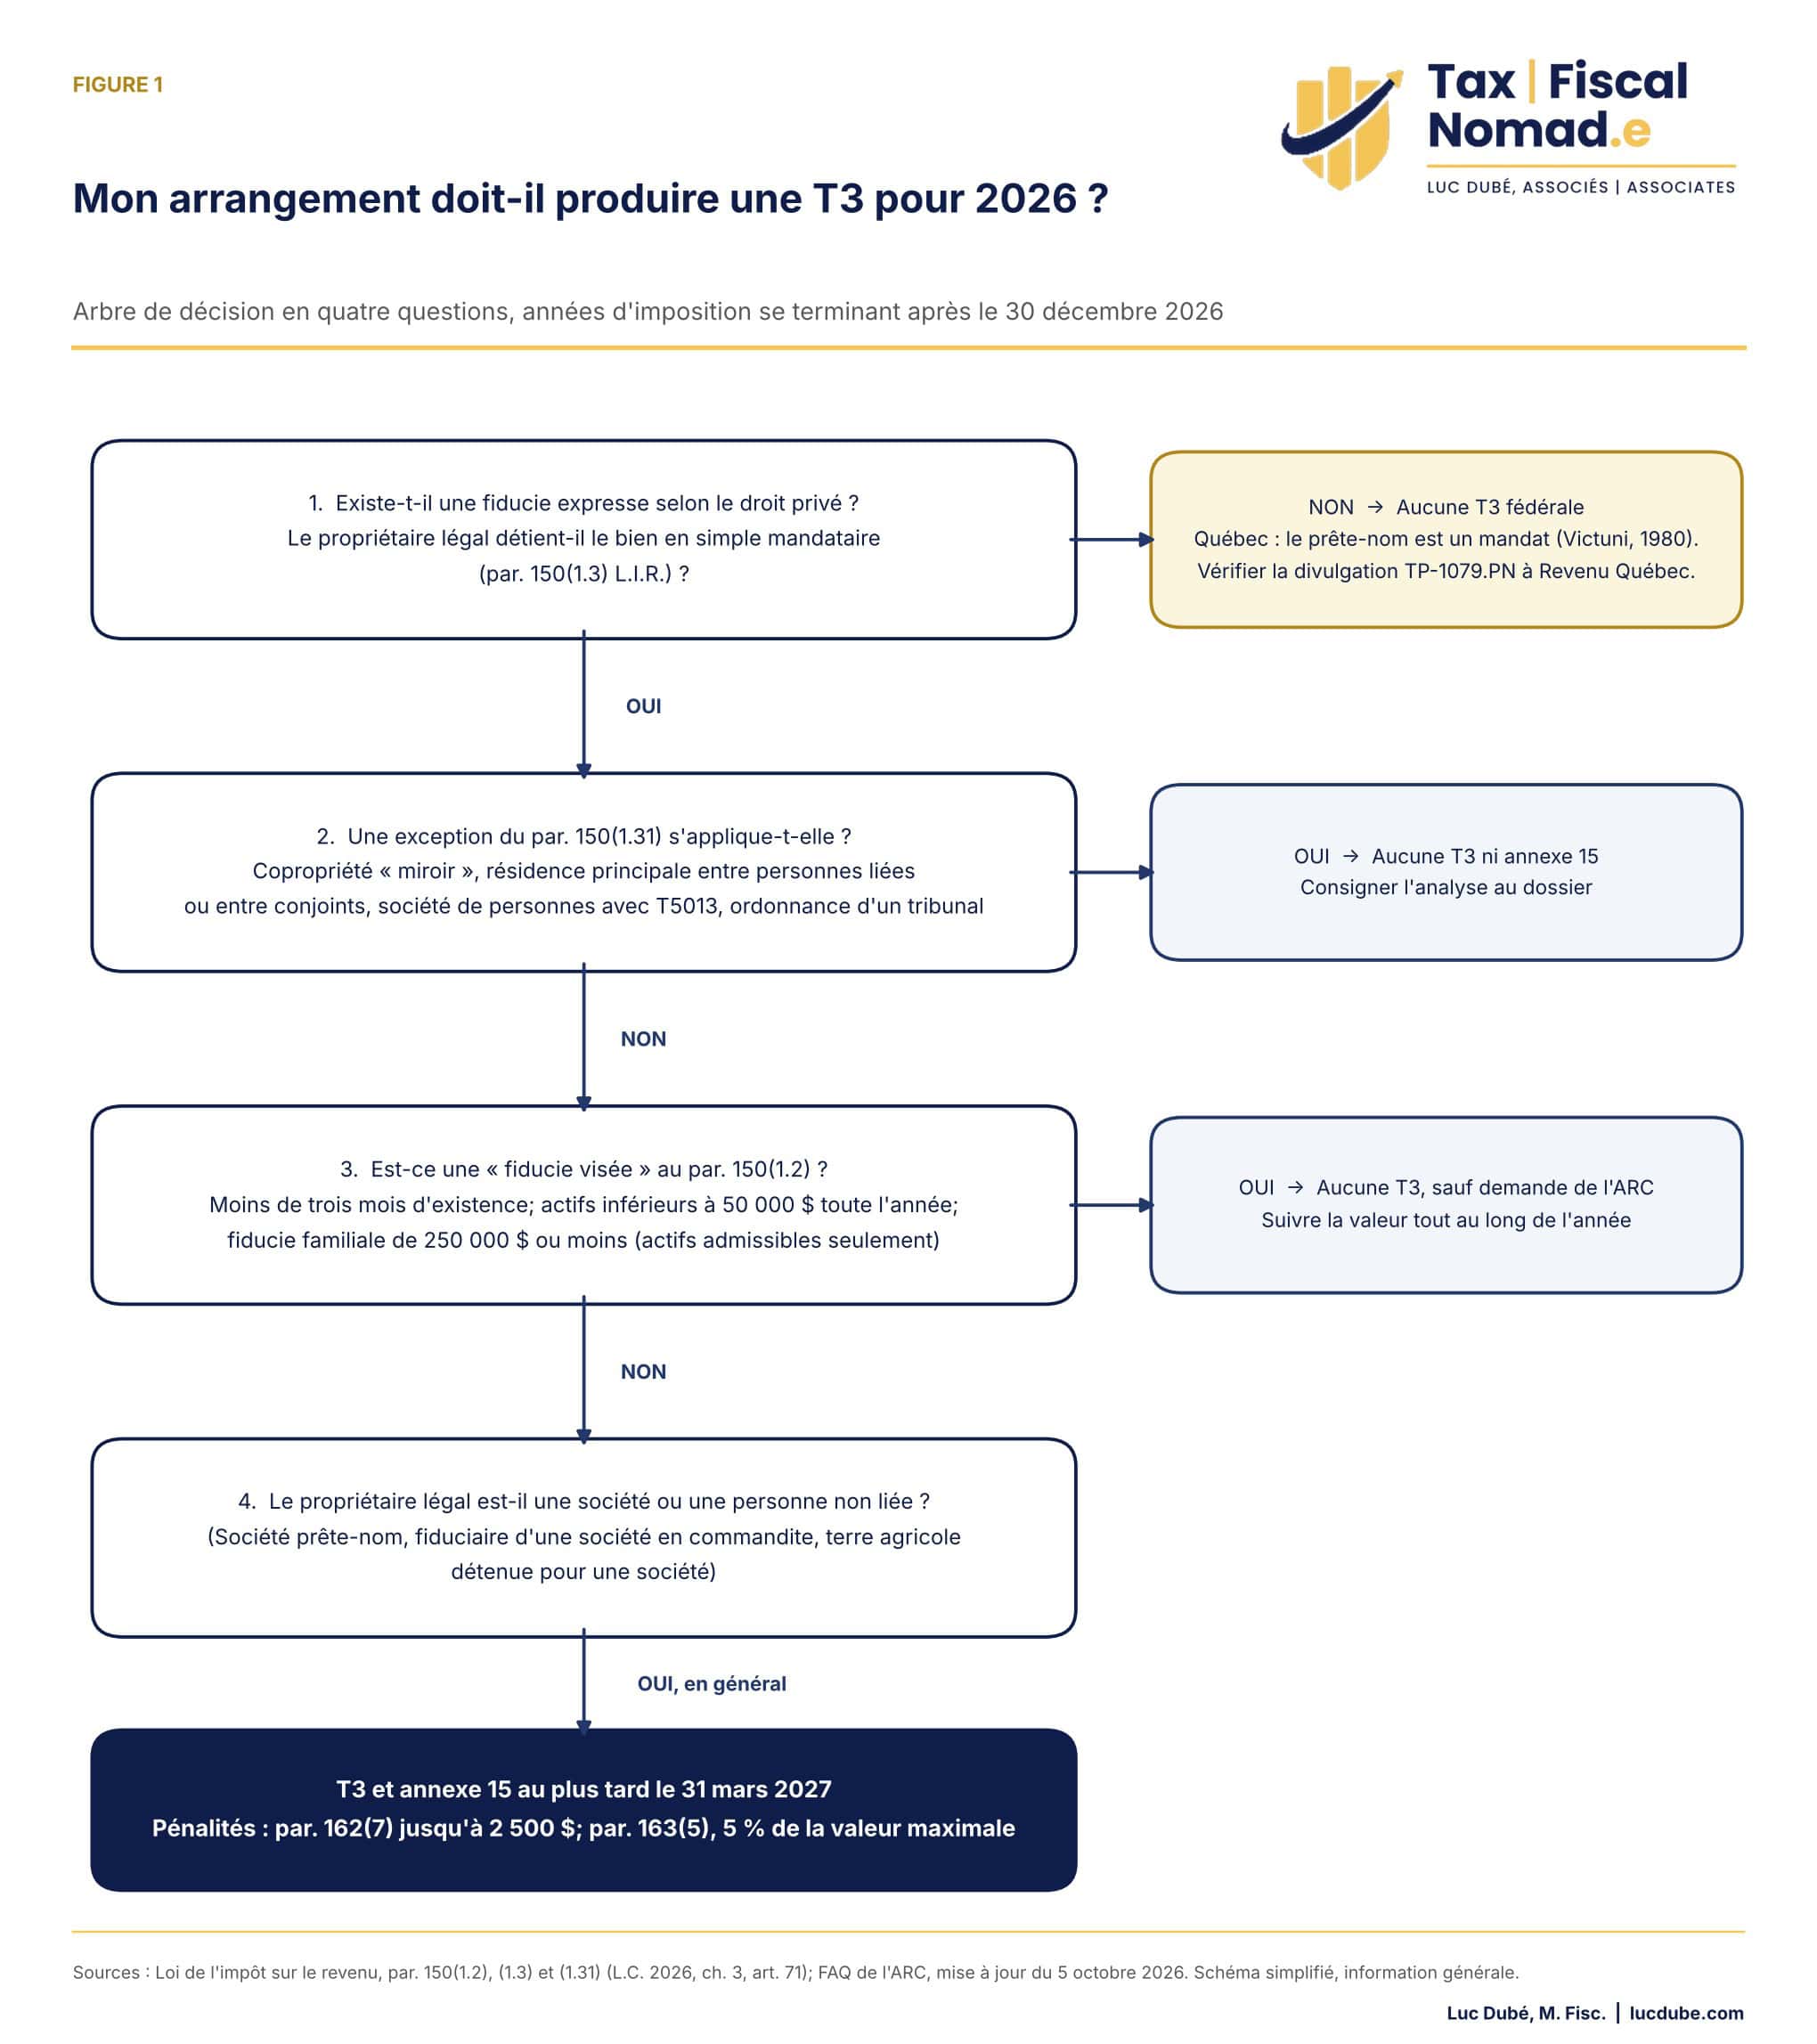
Ottawa a retenu la leçon, du moins en partie. Au regard de l’ambition affichée en 2018, le virage est spectaculaire. Le nouveau paragraphe 150(1.31) de la Loi de l’impôt sur le revenu soustrait à l’obligation les situations qui avaient provoqué la grogne : la copropriété « miroir », où chaque propriétaire légal est aussi bénéficiaire, le parent inscrit au titre de la résidence de son enfant, la maison familiale au nom d’un seul époux, les biens d’une société de personnes qui produit déjà sa propre déclaration. S’ajoutent deux seuils : aucune déclaration si les biens valent moins de 50 000 $ tout au long de l’année, quel que soit leur type, ou au plus 250 000 $ pour une fiducie familiale qui ne détient que des actifs admissibles, comme de l’argent, des CPG ou des titres cotés.
Présenté ainsi, le régime paraît désarmé. C’est l’arbre qui cache la forêt.
Car ce qui demeure visé, c’est précisément la clientèle d’affaires. Sociétés prête-noms immobilières, terres agricoles au nom personnel d’un exploitant pour le compte de sa société, fiduciaire d’une société en commandite qui n’en est pas associé, comptes « en fiducie pour » au-delà des seuils : dans les provinces de common law, tout cela doit produire. Selon le cabinet Miller Thomson, la population visée en 2026 se compose d’abord de structures commerciales et corporatives. Les exceptions résidentielles exigent que les propriétaires légaux soient des particuliers liés ou des conjoints, et la copropriété « miroir » suppose que le titulaire profite lui-même du bien. Une société prête-nom ne remplit ni l’une ni l’autre condition.
Kevin, avec sa société à numéro, coche toutes les cases.
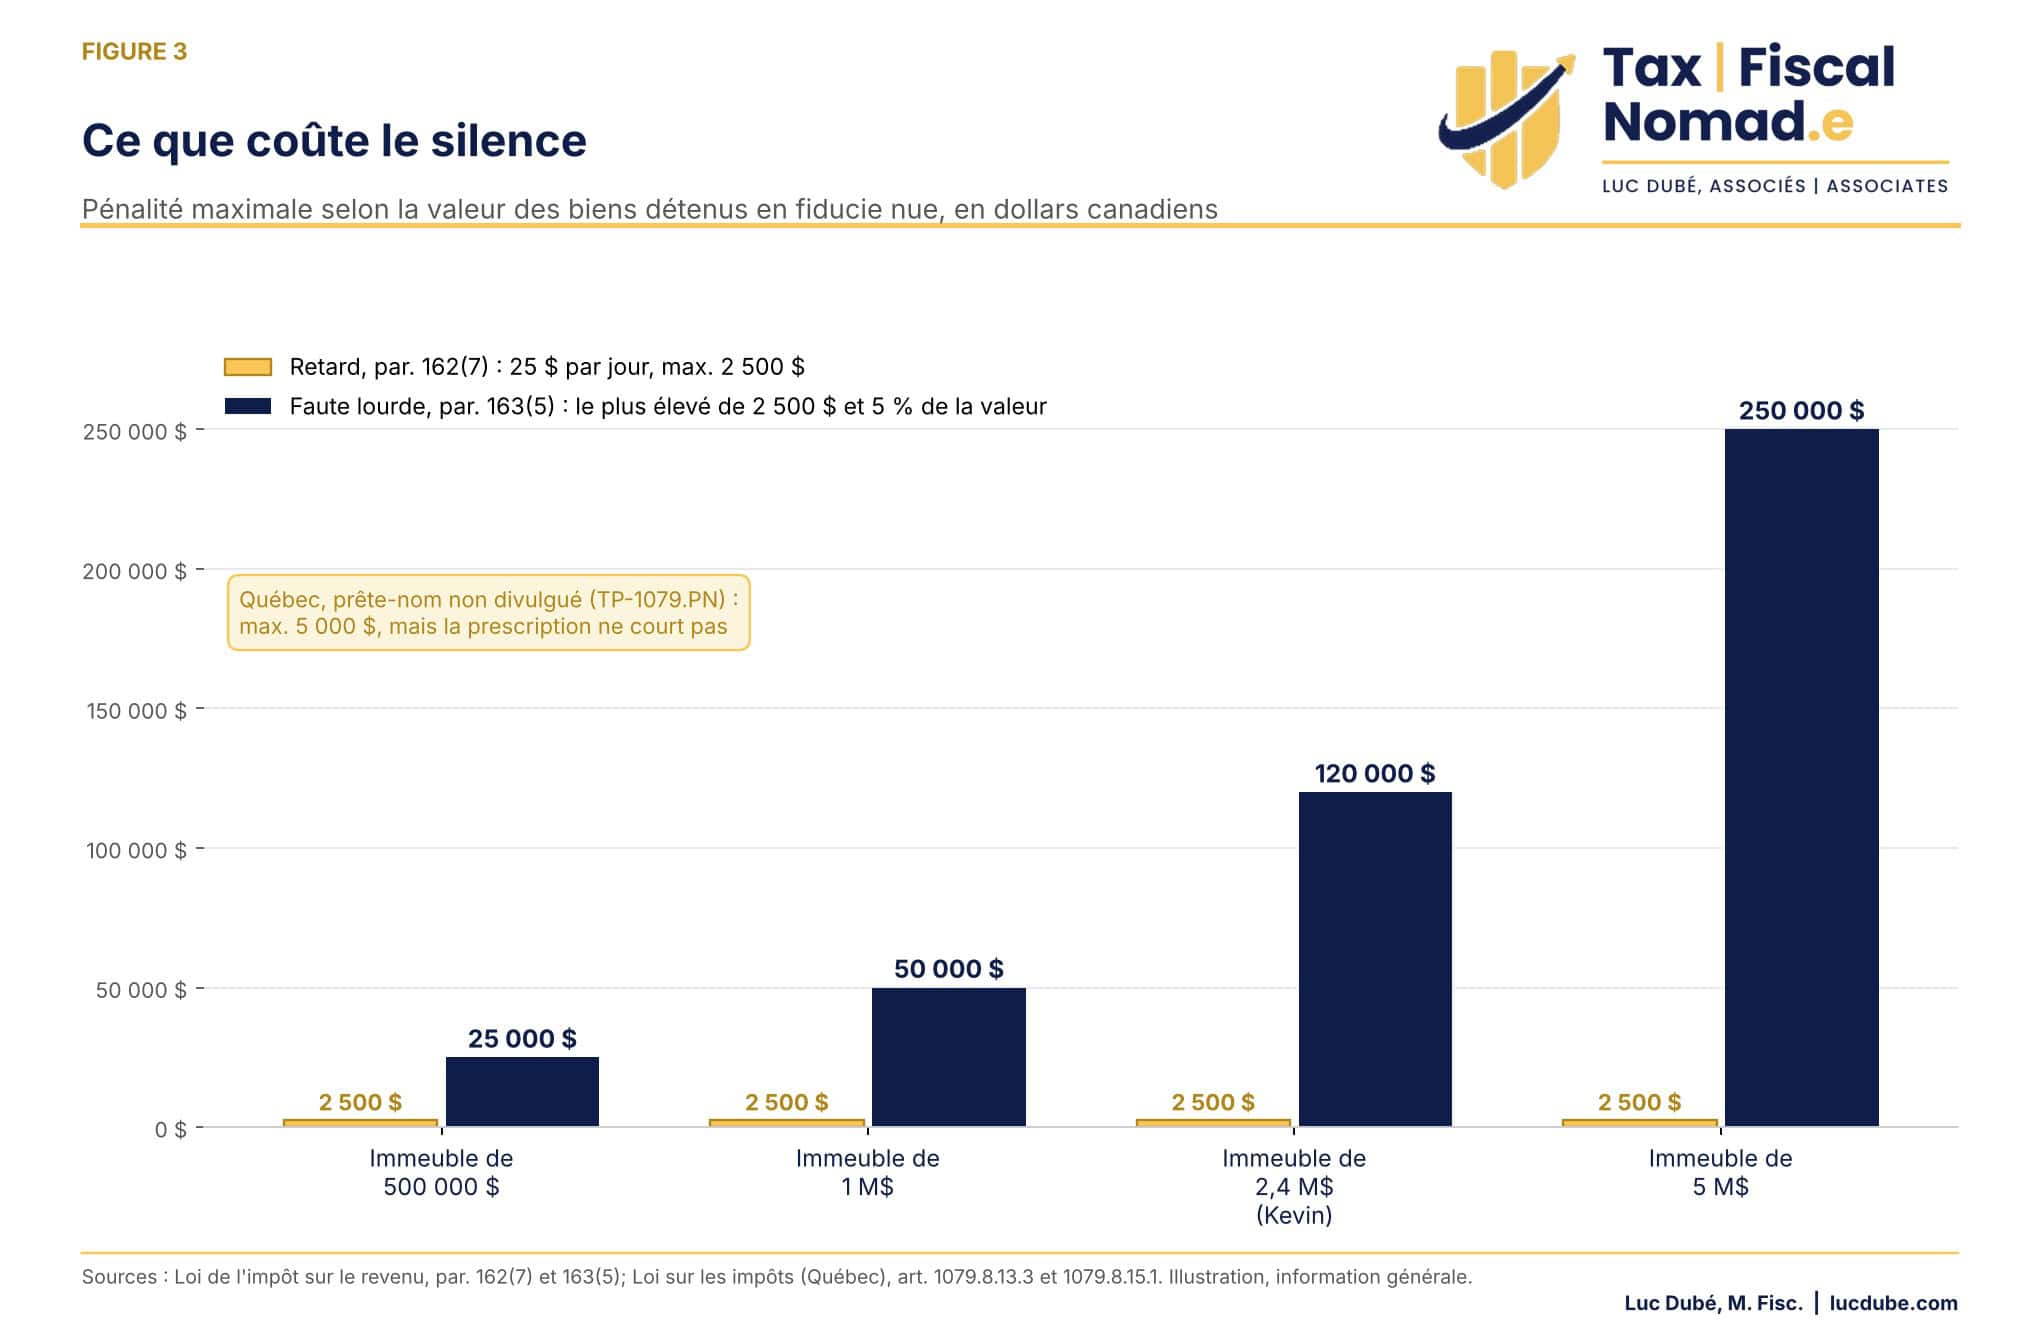
Le détail qui coûte 120 000 $
Pour ce qui est des pénalités, le législateur a joué sur deux registres. La première, au paragraphe 162(7), punit le simple retard : 25 $ par jour, au minimum 100 $, au maximum 2 500 $. Agaçant, sans plus.
La seconde, au paragraphe 163(5), vise l’omission faite sciemment ou dans des circonstances équivalant à une faute lourde. Le montant correspond au plus élevé de 2 500 $ et de 5 % de la juste valeur marchande maximale des biens de la fiducie au cours de l’année. Appliqué à l’immeuble de Kevin, le calcul est vite fait : 5 % de 2,4 millions, soit 120 000 $. Pour une déclaration qui ne rapporte pas un sou d’impôt à l’État.
Là où le bât blesse, c’est que le seuil de 50 000 $ s’apprécie tout au long de l’année, et non au 31 décembre. Un compte qui dépasse 50 000 $ en juillet et redescend en novembre a perdu son exemption pour l’année entière. Pire, il y a un détail que presque personne n’a relevé : la version française de l’alinéa 150(1.2)b) exige une juste valeur marchande totale « inférieure à 50 000 $ », alors que la version anglaise dit « does not exceed $50,000 ». Les deux versions ont la même valeur juridique, et la règle du sens commun retient en général le sens que partagent les deux textes, soit le plus étroit : à 50 000 $ pile, mieux vaut se considérer comme déclarable. Prudence élémentaire : se garder une marge.
Force est de constater que la conformité ne se joue plus en mars. Elle se joue maintenant, par un suivi documenté de la valeur des biens qui frôlent les seuils et par la collecte des numéros d’identification fiscale. Ceux d’un non-résident peuvent prendre plusieurs mois à obtenir. À défaut d’une évaluation contemporaine, une évaluation rétrospective reste possible; sa crédibilité tiendra alors à sa méthode.
De l’autre côté du pont
Et Stéphane ? Sa société détient le titre de son immeuble de Gatineau exactement comme celle de Kevin à Ottawa. Pourtant, son sort diffère, et la raison tient en quelques mots inscrits dans le texte même.
Le nouveau paragraphe 150(1.3), qui définit la fiducie nue déclarable, exige que le propriétaire légal ait « la propriété en common law » du bien. L’expression figure dans la version française; l’anglais parle plus sobrement de « legal ownership », et un tribunal lira les deux versions. Or, le droit civil québécois ignore cette division entre propriété légale et propriété bénéficiaire. Au Québec, la convention de prête-nom n’est pas une fiducie : c’est un mandat. La Cour suprême l’a établi dès 1980 dans l’arrêt Victuni, et Revenu Québec le répète dans son bulletin d’interprétation : « Le prête-nom constitue une forme licite du contrat de mandat. »
L’ARC a tiré la conséquence en février 2024, dans l’interprétation technique 2024-1006681E5 : un arrangement qu’aucune règle de droit privé ne qualifie de fiducie n’en devient pas une par l’effet des paragraphes 104(1) et 150(1.3). La doctrine québécoise va dans le même sens. Cédric Primeau y voyait toutefois, dès 2024, un résultat contraire à l’objectif du législateur, que les tribunaux devront démêler. Thierry L. Martel conclut dans la revue Stratège de l’APFF que le prête-nom civil échappe au texte, adopté sans changement sur ce point. L’argument contraire existe : les exceptions des alinéas 150(1.31)b) et c) visent expressément les biens immeubles, signe que le législateur a pensé au droit civil ailleurs dans le même article, mais pas au paragraphe (1.3). Ce silence peut se lire comme voulu, ou comme l’indice qu’Ottawa croyait les prête-noms québécois déjà visés. Et une convention rédigée dans le vocabulaire de la fiducie, ou soumise à une loi de common law, changerait l’analyse.
Cela dit, prudence. L’ARC n’a jamais confirmé expressément que sa position de 2024 survit au texte adopté en 2026, même si sa FAQ du 5 octobre 2026 en reprend la substance. Et Revenu Québec, sourcilleux de longue date sur les prête-noms, n’a pas attendu Ottawa pour exiger la transparence. Depuis le 17 mai 2019, tout contrat de prête-nom ayant des conséquences fiscales doit lui être divulgué au moyen du formulaire TP-1079.PN, dans les 90 jours de sa conclusion. Les contrats plus anciens sont aussi visés lorsque leurs conséquences fiscales se poursuivent après cette date; pour eux, l’échéance était le 23 décembre 2020. La pénalité paraît modeste : 1 000 $, plus 100 $ par jour, jusqu’à concurrence de 5 000 $. Le vrai couperet est ailleurs : tant que le contrat n’est pas divulgué, Revenu Québec peut cotiser l’opération visée malgré l’expiration des délais habituels de prescription.
Pour couronner le tout, le bulletin d’information 2026-3 du ministère des Finances du Québec, publié le 29 avril 2026, annonce l’harmonisation avec les règles fédérales de déclaration des fiducies, y compris celles visant une fiducie « agissant en qualité de mandataire ». Le bulletin précise que certaines mesures pourraient ne nécessiter aucune modification législative. Sa portée exacte reste à lire.
Stéphane échappera donc vraisemblablement au formulaire fédéral, mais pas à l’œil du fisc. Ses loyers produisent des conséquences fiscales chaque année : même conclue en 2017, sa convention devait être divulguée. Si elle ne l’a jamais été, à l’insu de ses conseillers ou par simple ignorance, l’opération liée à son immeuble reste exposée à une cotisation tant qu’il ne régularise pas. Sans compter le registre des entreprises du Québec, où sa société doit déclarer ses bénéficiaires ultimes depuis le 31 mars 2023.
Le piège de la bonne volonté
Reste une tentation bien humaine : produire « par précaution », même sans y être tenu. Pendant un temps, le geste semblait sans conséquence : l’ARC détruisait les renseignements reçus volontairement, une pratique suspendue dès 2024. Plus maintenant. À la table ronde de la STEP du 2 juin 2026, l’Agence a confirmé qu’elle traite et conserve désormais les annexes 15 produites volontairement, y compris certaines reçues au cours des deux dernières années.
La production volontaire devient une arme à double tranchant. Elle protège peut-être contre une pénalité future. Elle verse surtout au dossier permanent de l’État l’identité complète de chaque bénéficiaire, sans qu’aucune loi ne l’ait exigé.
Produire ou ne pas produire relève donc d’une décision à part entière, à prendre en connaissance de cause et à consigner par écrit.
Cinq mois
Kevin a cinq mois. Cinq mois pour documenter la valeur de son immeuble, obtenir un numéro de compte de fiducie, réunir les renseignements exigés à l’annexe 15 et faire signer la déclaration par sa société, qui la produit à titre de fiduciaire. Un simple retard lui coûterait au plus 2 500 $. Une omission jugée délibérée ou grossièrement négligente pourrait, elle, grever son rendement de 120 000 $.
Stéphane a peut-être moins de temps encore, s’il ignore être en défaut de divulgation au Québec.
Ottawa a mis huit ans à trancher. Les contribuables, eux, n’auront pas droit à la même marge de manœuvre.
Le régime des fiducies nues ne vise plus d’abord les familles. Il vise ceux qui croyaient que le registre foncier suffisait à brouiller les pistes. Pas au Canada. Plus en 2027. Et certainement pas sans laisser de traces.
Luc Dubé, M. Fisc., fiscaliste. Cet article constitue de l’information générale à jour au 5 novembre 2026; il ne remplace pas un avis adapté à votre situation. Les lois, les seuils et les positions administratives peuvent changer.