Actualité
Ma mission, vous informer!
« L’argent, s’il ne vous apporte pas le bonheur, vous aidera au moins à être malheureux dans le confort. »
– Helen Gurley Brown
Vingt pays pour fuir. Un piège que personne ne filme.
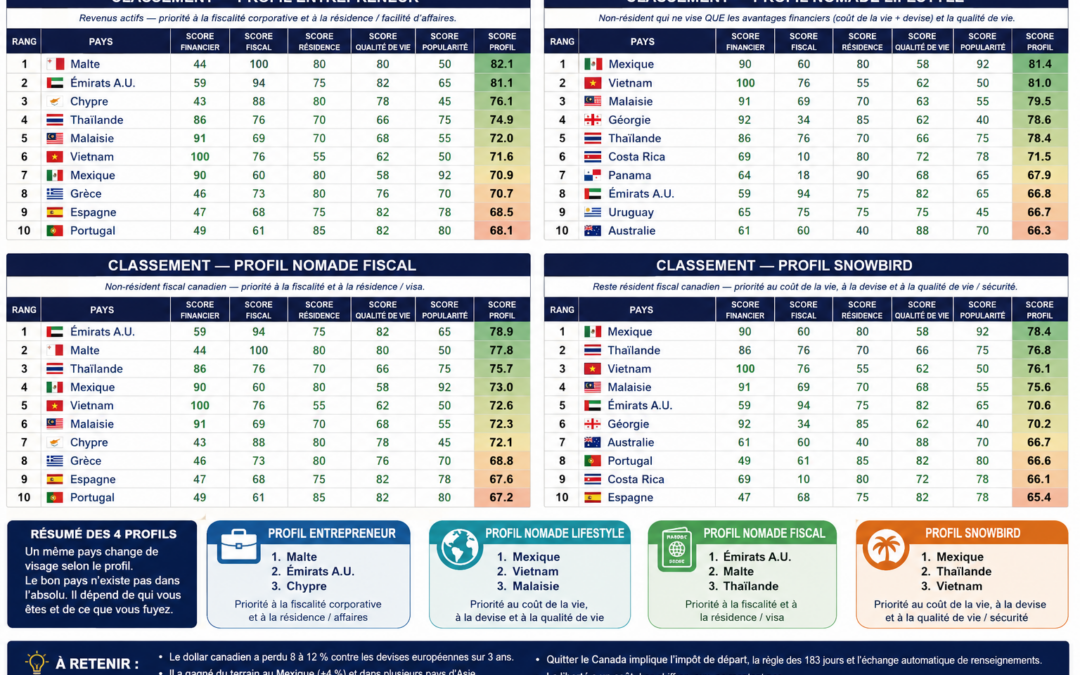
Quatre profils, un classement, du Mexique aux Émirats. Et c’est un piège que les vidéos d’expatriation oublient toujours de mentionner.
Ouvrez n’importe quelle application de vidéo. Tapez « quitter le Canada, impôts ». Vous tomberez mille fois sur la même promesse, récitée par un jeune homme bronzé devant une piscine : le fisc vous dépouille, il suffit de partir. Soleil, zéro impôt, liberté. La caméra ne montre jamais la facture.
Chez Luc Dubé & Associés, nous avons conçu et modélisé notre propre index, froidement, sur la base des chiffres. Coût de la vie, devise, fiscalité, qualité de vie, sécurité : cinq mesures, une vingtaine de pays, un seul point de référence : le Canada. Et les chiffres racontent une histoire bien plus retorse que celle de la piscine.
Le rêve vendu en boucle
La promesse tient à un postulat jamais vérifié : que tout le monde fuit pour la même raison. Faux. On ne quitte pas le Canada d’une seule manière. On le quitte à quatre.
Quatre façons de partir
Le snowbird, d’abord. Il passe l’hiver au chaud mais reste résident fiscal canadien. Pour lui, l’impôt ne bouge pas d’un sou : il paie à Ottawa et à Québec, qu’il soit à Rimouski ou à Tulum. Son seul gain, c’est le coût de la vie et le pouvoir d’achat de son dollar. Notre palmarès snowbird le confirme sans détour : Mexique, Thaïlande, Vietnam et Malaisie en tête. La Suisse, bonne dernière. Le soleil ne suffit pas; il faut qu’il soit bon marché.
Le Nomade Fiscal®, ensuite. Il rompt sa résidence, devient non-résident et part à la chasse au taux le plus bas. Le classement bascule aussitôt : Émirats arabes unis premiers, Malte deuxième, Thaïlande troisième. Les paradis remontent, portés par l’absence d’impôt personnel et, pour Malte, par une mécanique de remise ramenant l’impôt sur les sociétés à environ 5 %.
Le nomade « lifestyle », troisième profil. Non-résident lui aussi, mais l’impôt lui est égal. Il veut le meilleur rapport entre le coût de la vie et la qualité de vie, rien d’autre. Et là, le classement se retourne comme un gant : Mexique, Vietnam, Malaisie, Géorgie reprennent la tête, pendant que les Émirats dégringolent au huitième rang. Trop chers. Quand l’impôt ne compte plus, le désert climatisé perd son lustre.
L’entrepreneur, enfin, qui tire un revenu actif d’une société. Malte, Émirats, Chypre dominent. Mais regardez la onzième ligne du classement : le Canada. En plein milieu du peloton. Gardez ce détail sous la dent.
Un même pays change de visage selon le profil. Les Émirats : premiers pour le Nomade Fiscal®, huitièmes pour le nomade lifestyle. Malte : deuxième chez l’un, quinzième chez l’autre. Le bon pays n’existe pas dans l’absolu. Il dépend de qui vous êtes et de ce que vous fuyez.
Le huard qui rétrécit
Voilà le nerf de l’affaire. Sur trois ans, le dollar canadien a perdu près de 12 % contre le franc suisse, 10 % contre la livre, 8 % contre l’euro. Le retraité qui rêve du Portugal ou de la Toscane part donc avec un huard amaigri : coût de la vie plus élevé, et devise plus faible pour le payer. La double peine.
Mais le huard n’a pas fondu partout. Contre le peso mexicain, il a gagné 4 %. Le snowbird qui descend à Mérida encaisse l’inverse exact : une vie deux fois moins chère, réglée avec un dollar qui pèse plus lourd qu’avant. La double prime.
L’Europe punit. Le Mexique récompense. Les chiffres ne font pas de sentiment.
L’impôt des sociétés : le secret que le Canada garde mal
Reste l’argument massue des vidéos : l’impôt sur les entreprises. Et là, surprise. Avec son taux de PME de 12,2 %, le Canada écrase la quasi-totalité des destinations de notre index. Seuls les Émirats arabes unis, à 9 %, et Malte, grâce à sa remise, font mieux. Chypre talonne à 12,5 %. Tous les autres, France à 36 %, Australie et Mexique à 30 %, États-Unis à 26 %, taxent l’entreprise plus lourdement qu’Ottawa.
C’est précisément pourquoi le Canada finit onzième parmi les entrepreneurs, et non dernier. Sur le revenu d’entreprise actif, il tire son épingle du jeu. L’entrepreneur qui plie bagage « pour l’impôt corporatif » court le plus souvent après un mirage. Ce qui le pousse vraiment dehors, ce n’est pas le taux. C’est le coût de la vie, le climat, la fatigue. Pas la colonne fiscale.
La porte de sortie est piégée
Et puis il y a ce que la piscine ne filme jamais. Quitter le Canada, ce n’est pas fermer une application. C’est franchir une porte verrouillée à triple tour.
Impôt de départ : à l’instant où vous cessez d’être résident, le fisc fait comme si vous aviez vendu la quasi-totalité de vos biens, actions, placements, parts de société, et impose sur-le-champ les gains accumulés. Règle des 183 jours : le snowbird qui s’attarde trop longtemps redevient résident réputé, peu importe l’adresse figurant sur sa carte postale. Échange automatique de renseignements : depuis 2018, le Canada reçoit chaque année le détail de vos comptes étrangers auprès d’une centaine de pays. La double non-résidence, celle où plus personne ne vous impose, n’existe plus guère.
Impôt de départ, règle des 183 jours, fichage automatique : trois serrures que la vidéo oublie systématiquement de filmer.
Partir reste un privilège
Au bout du compte, l’index ne crie pas « fuyez ». Il dit « calculez ». Le snowbird gagne au Mexique. Le nomade qui se moque de l’impôt aussi. Le chasseur de paradis fiscaux trouve son compte aux Émirats ou à Malte. L’entrepreneur, lui, ferait bien de relire la colonne corporative avant de réserver son vol.
Mais il y a plus dur que tout cela. Pour classer les pays, encore faut-il pouvoir choisir. Déménager sa vie, déclencher l’impôt de départ, payer un fiscaliste pour ouvrir la bonne porte : tout cela suppose des actifs, du capital, des coudées franches.
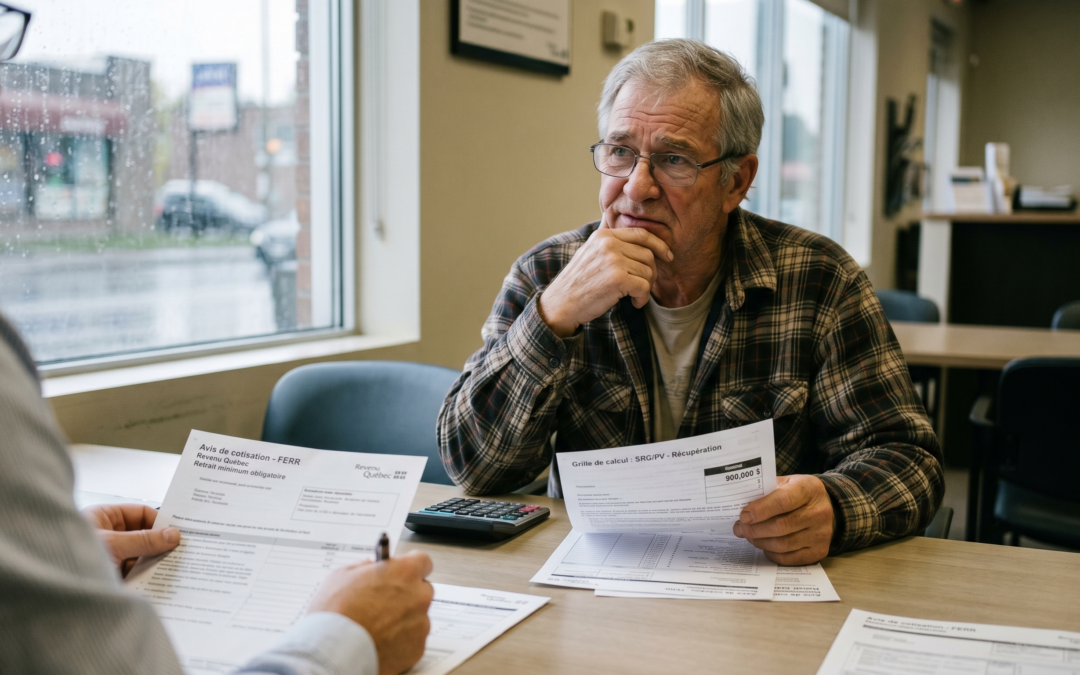
Réjean a 900 000 $ dans son REER. Son voisin n’a rien épargné. Le voisin peut ne pas payer d’impôts comme les ultras riches. Pourquoi ?
Au Canada, ceux qui paient le moins d’impôt à la retraite sont ceux qui n’ont rien et ceux qui ont tout. Entre les deux : l’épargnant prudent, le travailleur qui a écouté son banquier, le Réjean qui a maxé son REER pendant quarante ans. Lui, il paie le taux marginal plein pour les deux autres.
Prenez trois Canadiens à la retraite. Réjean habite à Laval, ancien contremaître d’usine, 71 ans. Pendant quarante ans, il a suivi à la lettre les conseils de la succursale du coin : maximiser le REER, cotiser religieusement, ne pas toucher au capital avant la retraite. Aujourd’hui, son REER vaut 900 000 $ et Revenu Québec, comme Ottawa, le force à le convertir en FERR. Premier retrait minimum obligatoire à 71 ans : 5,28 % du solde, soit environ 47 500 $, entièrement imposable.
Brian habite à Hamilton, ancien gardien de sécurité, 71 ans aussi. Il n’a jamais cotisé à un REER. Il a élevé trois enfants sur un salaire modeste et n’a pratiquement rien mis de côté. Il touche la pension de la Sécurité de la vieillesse, le Supplément de revenu garanti maximal, le crédit pour la TPS, et c’est à peu près tout. Revenu fiscal réel : zéro. Impôt fédéral payé : zéro.
Étienne, lui, habite à Westmount. Il a hérité d’un portefeuille familial à neuf chiffres et d’un immeuble de logements situé sur la rue Sherbrooke. Il ne « travaille » pas au sens où l’entend Réjean. Ses revenus arrivent sous forme de gains en capital sur des dispositions soigneusement étalées, de dividendes prélevés au compte-gouttes d’une société de gestion, de retraits d’un CELI maxé chaque année depuis 2009, et surtout d’emprunts adossés à son portefeuille auprès d’une banque privée. Train de vie de 500 000 $ par année. Taux d’impôt effectif réel : environ 15 %.
Trois Canadiens. Trois Canada. Et Réjean, au milieu, paie le taux effectif le plus élevé des trois.
L’apartheid fiscal du Canada à la retraite
Le mot dérange. Tant mieux. Le système d’impôt canadien à la retraite n’a pas été conçu. Il a été empilé. Couche après couche, sur soixante ans, par une succession de ministres des Finances qui voulaient chacun corriger une iniquité particulière sans jamais demander si l’addition tenait la route. Le résultat est une mécanique en U : les pauvres ne paient rien parce qu’on les soulage, les ultra-riches paient proportionnellement très peu parce qu’on les laisse organiser leurs revenus, et la classe moyenne supérieure prend le coup au taux marginal plein.
Le piège porte un nom technique : la récupération du supplément de revenu garanti. Le SRG est un programme d’assistance sociale destiné aux aînés à faible revenu. Maximum 2026 pour un célibataire : environ 13 318 $ par année, non imposable. Mais dès le premier dollar de revenu déclaré ailleurs que dans la SV, Ottawa prélève 50 ¢ de SRG pour chaque dollar gagné. Cinquante cents sur le dollar. Plus élevé que le taux marginal d’imposition fédéral le plus élevé, appliqué aux revenus les plus astronomiques du pays.
Le retrait FERR de Réjean est imposable. À 47 500 $ de retrait annuel, son SRG est entièrement effacé. Sa SV de 742,31 $ par mois commence à se faire récupérer aussi : seuil 2026 de 95 323 $ de revenu net mondial, taux de 15 ¢ par dollar au-delà. Brian, lui, voit son SRG intact parce qu’il n’a rien d’autre à déclarer. Étienne, lui, organise ses revenus pour qu’aucun dollar imposable ne franchisse les seuils critiques.
Le Québec à part dans le Canada à part
Voilà où ça devient cruel pour Réjean spécifiquement. Le Québec administre son propre régime d’impôt sur le revenu, indépendant du fédéral depuis 1954. Et les seuils provinciaux ne sont pas les mêmes que ceux du reste du pays.
Au Québec en 2026, le montant personnel de base provincial atteint 18 952 $. Plus généreux que l’Ontario, à 12 747 $, et que la Colombie-Britannique, à 12 932 $. L’Alberta fait encore mieux avec ses 22 323 $, et reste la province la plus accueillante au pays pour le premier dollar de retraite. À première vue, Réjean part donc avec une longueur d’avance sur l’Ontarien Brian et un léger retard sur l’Albertain. La réalité est plus cruelle.
Parce que le Québec applique aussi ses propres taux d’imposition par-dessus le fédéral, le taux marginal combiné d’un retraité québécois qui retire 50 000 $ de son FERR tourne autour de 37,12 %, contre 29,65 % en Ontario à revenu équivalent. Réjean paie donc plus d’impôt québécois sur le même retrait FERR que ne le paierait Brian s’il avait épargné. La superposition fiscale est dans l’ADN du fédéralisme canadien. Personne n’en parle.
Pire : le SRG est entièrement fédéral. La récupération de 50 ¢ par dollar s’applique partout au pays de manière uniforme. Le Québec n’a aucun pouvoir pour la moduler, l’aplanir, ou la compenser. Réjean perd donc son SRG comme un Ontarien, mais paie un impôt provincial plus élevé que celui d’un Ontarien sur les mêmes retraits. Le pire des deux mondes.
Le silence des banques
Personne, dans aucune succursale du pays, ne tient à expliquer ces mécaniques à Réjean. Pour une raison simple, basse, financière : les actifs sous gestion. Tant que les 900 000 $ dorment dans le REER de la banque, la banque prélève ses frais de gestion annuels, ses commissions sur fonds communs, ses ratios de frais de gestion empilés. Le jour où Réjean retire l’argent pour le faire fondre dans son CELI ou dans un compte non enregistré géré par ailleurs, la banque perd la marge.
Soyons clairs sur ce qu’on reproche aux banques. Le REER n’était pas un mauvais conseil pour Réjean. Pendant quarante ans, ses cotisations ont généré des déductions fiscales à son taux marginal de l’époque, l’argent a fructifié à l’abri de l’impôt, et c’est précisément ce mécanisme qui lui a permis d’accumuler 900 000 $. Sans le REER, son solde final serait probablement de 500 000 $, peut-être moins. Le véhicule a livré la marchandise.
Le vrai reproche est ailleurs. Le directeur, en complet bleu marine, qui a conseillé à Réjean pendant quarante ans de cotiser ne l’a jamais assis, à 58 ans ou à 60 ans, pour bâtir avec lui un plan de décaissement. C’est cette deuxième moitié du travail qui n’a pas été réalisée. Vider stratégiquement une partie du REER entre 60 et 65 ans, pendant les années creuses avant la SV et avant la conversion forcée du FERR à 71 ans. Étaler les retraits pour ne pas faire flamber le revenu imposable au moment même où la SV commence à tomber. Décaler des sommes vers le CELI et le compte non enregistré pendant les années où le taux marginal reste raisonnable. Ce travail-là, aucun conseiller bancaire à commission ne l’a jamais proposé spontanément à Réjean.
Cela dit, la responsabilité ne s’arrête pas aux banques. C’est l’article 146.3 de la Loi de l’impôt sur le revenu qui impose la conversion du REER en FERR à l’âge de 71 ans. C’est l’annexe III du Règlement qui fixe le taux de retrait minimum à 5,28 % à 71 ans, puis à 6,82 % à 80 ans, et jusqu’à 20 % à 95 ans. Ce sont les lois canadiennes et québécoises qui définissent le revenu imposable de manière à inclure intégralement les retraits FERR mais à exclure les retraits CELI. Le législateur a écrit le piège. La banque s’est contentée de ne pas l’expliquer à Réjean.
L’autre bout du spectre : pourquoi Étienne paie si peu
Étienne, lui, n’a pas besoin d’un banquier pour comprendre. Il a un fiscaliste, parfois deux, et une firme comptable de la rue Sherbrooke qui lui prépare un plan annuel. Soyons honnêtes : Étienne paie de l’impôt. Plus que Réjean en chiffres absolus, ne serait-ce que parce que ses revenus sont plus élevés. Mais son taux effectif, lui, est dérisoire par rapport à la taille de son patrimoine. C’est là que se loge l’iniquité, et c’est là que les mécaniques deviennent intéressantes.
D’abord, la société de gestion. Étienne ne détient pas son portefeuille personnellement. Il le détient par l’entremise d’une société de gestion privée canadienne, qui paie l’impôt corporatif sur les revenus de placement (environ 50 % au Québec), mais récupère une partie par le mécanisme de l’Impôt en main remboursable au titre des dividendes lorsqu’elle verse à Étienne. Tant qu’Étienne ne se verse rien, ou peu, l’impôt demeure suspendu dans la société. Quand il finit par se verser, il reçoit des dividendes déterminés, imposés à un taux marginal combiné maximal de 40,11 % au Québec en 2026. Pas zéro. Mais inférieur de treize points au taux marginal du salaire ou au retrait FERR de la même tranche. Et le report d’impôt au sein de la société peut durer des décennies. C’est la planche de salut classique du capital familial canadien depuis cinquante ans.
Ensuite, le taux d’inclusion des gains en capital. Mark Carney a annulé en mars 2025 la réforme Freeland, qui visait à porter ce taux à 66,67 % au-delà de 250 000 $ annuels. Résultat : en 2026, le taux d’inclusion reste à 50 % sur l’ensemble des gains en capital, quel que soit le montant. C’est précisément le congé fiscal que Kenneth Carter dénonçait dès 1966, et c’est l’outil principal d’Étienne. Sur 250 000 $ de gain réalisé, seuls 125 000 $ s’ajoutent à son revenu imposable. À son taux marginal combiné supérieur de 53,31 % au Québec, l’impôt réel sur le gain total atteint 26,65 %. Pour Réjean, qui retire la même somme de son FERR à un taux marginal d’environ 37 %, l’impôt frôle 37 %. Dix points de pourcentage d’écart. Sur des dispositions répétées année après année, ça pèse.
Vient ensuite le CELI. Depuis 2009, Étienne a cotisé chaque année le maximum permis, soit, cumulativement, 102 000 $ de droits, et a investi dans des actions à fort rendement. Le compte vaut aujourd’hui plusieurs centaines de milliers. Les retraits ne comptent pas comme revenu, n’affectent ni la SV ni rien d’autre. Argent fiscalement invisible.
Et puis, le coup de maître que Réjean ne connaît même pas : l’emprunt adossé au portefeuille. Étienne ne vend pas ses actions pour vivre. Il emprunte contre elles, à un taux préférentiel négocié avec sa banque privée, et utilise le produit de ce prêt pour financer son train de vie. Un prêt n’est pas un revenu imposable. Aucune disposition, aucun gain en capital déclenché, aucun impôt. Les intérêts du prêt, s’ils sont contractés à des fins de placement, deviennent même déductibles. À sa mort, ses héritiers liquideront une partie du portefeuille, paieront l’impôt sur la disposition réputée au décès, rembourseront le prêt, et empocheront le reste. Buy. Borrow. Die. Trois mots qui résument cinquante ans de planification successorale à Westmount, à Forest Hill et à Vancouver-Ouest.
Mises ensemble, ces quatre mécaniques font qu’un ultra-riche au train de vie de 500 000 $ par année paie, en taux effectif net, entre 15 et 20 % d’impôt réel. Pendant que Réjean, à 50 000 $ de retrait FERR plus SV plus RRQ, frôle les 37 %. Voilà l’iniquité. Pas que les riches paient zéro. Mais qu’ils paient, proportionnellement, beaucoup moins que celui qui a passé quarante ans à la chaîne d’assemblage de Bombardier.
Et nous, dans tout ça ?
Réjean n’a jamais entendu parler du rapport Carter. Il n’a jamais lu d’article sur la récupération du SRG. Il a fait confiance. Il a coché les cases. Il a maximisé son REER comme tout le monde lui disait de le faire. Et à 71 ans, l’État lui retire d’une main le SRG qu’il aurait pu toucher, et de l’autre, l’impôt sur des retraits FERR qu’il n’a même pas demandés. Il finira ses jours dans une classe moyenne confortable. Personne ne plaint Réjean. Mais le système qu’on lui a vendu n’a pas livré ce qu’il prétendait livrer.
Brian touche son chèque mensuel de SRG sans poser de questions et vit sous le seuil de pauvreté. Étienne signe son plan fiscal annuel sans poser de questions et vit grandement.
Un dollar épargné à la sueur de son front ne paie pas le même taux d’impôt qu’un dollar gagné en bourse ou un dollar emprunté contre un portefeuille. Pas au Canada. Pas au Québec non plus. Et l’arnaque, c’est qu’on continue de dire à Réjean que c’est lui qui a fait le bon choix.
Vous travaillez à l’étranger? Cette journaliste de Radio-Canada vient de vous coûter 112 000 $
Anyck Béraud, correspondante de Radio-Canada à Pékin pendant près de quatre ans, mariée à un Français propriétaire d’un appartement à Paris, présente dans plus de dix pays d’Asie et d’Océanie, vient de perdre sa bataille fiscale contre Revenu Québec. Facture: 112 340 dollars. Le jugement a été rendu le 1er mai 2026 par l’honorable Nicholas Daudelin, juge à la Cour du Québec.
Le Journal de Montréal s’est jeté sur l’histoire avec la finesse habituelle du tabloïd. Titre racoleur, ton moqueur, mise sur la vedette punie. « Rabrouée par un juge ». Les commentaires sous l’article sont prévisibles : Radio-Canada, les impôts, l’élite déconnectée. Trois clics, trois ricanements, on passe à autre chose.
Sauf que la vraie nouvelle, le JdeM ne l’a pas vue. Ou n’a pas voulu la voir.
Ce que le JdeM n’a pas raconté
Le Journal s’est arrêté à la surface. Le condo au Plateau, les meubles, le câble, les comptes bancaires. Une journaliste pas fine qui ne paie pas ses impôts. Cinq paragraphes, deux photos, mission accomplie.
Mais le jugement Béraud n’est pas une histoire de vedette. C’est un manuel d’opérations pour Revenu Québec, destiné à toute personne qui pense avoir quitté le Québec sans avoir vraiment coupé les ponts. Snowbirds, télétravailleurs à Lisbonne, retraités au Portugal, mutés en mission à Dubaï, jeunes professionnels en couple international : ce jugement vous vise.
Et le ton tabloïd masque la sévérité du verdict. Le juge Daudelin n’a pas seulement débouté Madame Béraud. Il a redéfini, pour tout le Québec, ce que signifie quitter fiscalement la province. La barre est haute. Plus haute que vous ne l’imaginez.
Le critère qui change tout : le « port d’attache »
Le juge utilise une expression qui apparaît cinq fois dans le jugement : « port d’attache ». Le port d’attache de Béraud, c’est Montréal, parce que son employeur y a ses bureaux et que son condo est resté disponible. Le reste, c’est de la décoration.
Lisez la phrase clé du jugement, paragraphe 146 (https://www.canlii.org/fr/qc/qccq/doc/2026/2026qccq1833/2026qccq1833.pdf):
« Il apparaît évident pour le Tribunal, à la lumière de la preuve administrée, que la présence de Madame Béraud au Québec n’a rien de temporaire ni d’exceptionnel compte tenu de ses circonstances. En effet, le Québec est le lieu de retour, le port d’attache de Madame Béraud. »
Et ceci, paragraphe 18 :
« L’exercice auquel doit se livrer le Tribunal n’est pas de déterminer si une personne est devenue résidente d’une autre juridiction, mais plutôt d’analyser si des liens suffisants sont maintenus avec le Québec pour fonder résidence, et ce, malgré l’absence de cette juridiction. »
Relisez deux fois. Le test n’est pas: « Où vivez-vous ? » Le test est : avez-vous coupé ? Ce sont deux questions complètement différentes, et personne ne vous l’avait expliqué ainsi.
Madame Béraud avait pourtant des arguments solides
Voici la liste de ce que Madame Béraud avait construit en France : une relation conjugale sérieuse depuis 2012, des fiançailles, un mariage en 2021, un mari propriétaire d’un appartement à Paris, des travaux de rénovation financés par elle en 2013, 2017, 2018 et 2019, un compte bancaire français ouvert dès 2013, des achats en ligne livrés à Paris, le réacheminement de son courrier vers la France à partir de fin 2018, des passages réguliers à Paris dès qu’elle était libre. Pendant ce temps, sa carte RAMQ avait expiré, son permis de conduire avait expiré, et Élections Québec l’avait radiée des listes électorales.
À peu près n’importe quel Québécois ordinaire, en lisant cette liste, conclurait qu’elle avait déménagé. Le juge a tranché l’inverse.
Pourquoi? Parce qu’elle avait gardé son condo au Plateau, meublé, assuré, branché à Internet et au câble. Parce qu’elle continuait à se faire payer sur son compte québécois. Parce qu’elle utilisait sa carte de crédit québécoise comme principal moyen de paiement partout sur la planète. Parce qu’elle n’avait jamais demandé la citoyenneté française. Parce qu’elle n’avait ni vendu ni loué le condo, alors qu’elle louait son autre propriété, à savoir le condo de Gatineau.
Et surtout, parce qu’elle avait écrit ceci à Revenu Québec dans le cadre de la vérification fiscale :
« Je ne prévois pas de retourner au Québec ; mon emploi est toujours en Chine. Mon contrat d’affectation a été prolongé jusqu’au 17 janvier 2021. Après cette date, mes plans et intentions seront déterminés en fonction des opportunités d’emploi ou des projets disponibles à ce moment-là. Je considère prendre ma retraite en France, afin de rejoindre mon futur époux. »
Le juge a disséqué chaque mot. « Considérer » n’est pas « vouloir ». « Ne prévoit pas retourner » ne couvre que le temps de l’affectation. « Mes plans seront déterminés en fonction des opportunités d’emploi » laisse entendre que la carrière prime sur le couple. Conclusion lapidaire au paragraphe 53 : « Le projet de retraite en France n’est qu’éventuel durant la Période et la réelle intention de Madame Béraud est de poursuivre sa carrière à Radio-Canada. »
La leçon coûte 112 340 dollars
Cela dit, la vraie matière à clic dans cette affaire n’est pas la facture. C’est la liste des choses qu’il aurait fallu faire, et qui semblent absurdes à première vue, pour réellement quitter le Québec aux yeux du fisc. Voici ce que le jugement laisse entendre, en creux.
Vendre la résidence québécoise, ou la louer à long terme sans en garder la jouissance. Couper les services : le câble, l’internet, le téléphone. Fermer les comptes bancaires québécois ou les convertir en simples comptes de transit. Cesser d’utiliser une carte de crédit québécoise comme principal moyen de paiement. Demander activement la révocation de son permis de conduire. Faire un geste positif auprès d’Élections Québec, plutôt que de laisser expirer la RAMQ par négligence. S’inscrire formellement comme résident dans le pays d’accueil : régime de santé, fiscalité, permis de conduire local, demande de statut. Déclarer sa nouvelle adresse comme résidence principale partout : municipalités où l’on possède d’autres biens, institutions financières, employeur, CRA, Revenu Québec dans une lettre formelle.
Madame Béraud n’a fait aucune de ces choses. Elle a laissé les choses se faire, ou ne pas se faire, sans geste actif. Pour le juge, c’est exactement ça qui prouve qu’elle n’avait jamais vraiment voulu partir.
À cet égard, le jugement cite une formule latine de cuisine qui résume tout, au paragraphe 146 : « Changed her sky, but not her home. » Elle a changé de ciel. Elle n’a pas changé de chez-soi.
Et l’angle Radio-Canada que le JdeM a complètement raté
Pendant que le Journal jubilait sur le dos d’une journaliste rabrouée, il a passé à côté d’un fait gênant pour le diffuseur public, le paragraphe 33 du jugement. Radio-Canada exige contractuellement de ses correspondants à l’étranger qu’ils prolongent leur couverture de la RAMQ « pendant la période maximale autorisée ». Radio-Canada continue à les payer sur leur compte québécois. Radio-Canada les rapatrié une fois par an pour la semaine des correspondants à Montréal.
Bref : l’employeur public crée toutes les conditions matérielles qui permettront ensuite au fisc public de cotiser pour ses propres employés. RAMQ maintenue, paie locale, port d’attache à Montréal. La machine se referme toute seule.
Aucun journaliste du JdeM n’a posé cette question à Radio-Canada. Aucun n’a demandé combien de correspondants pourraient être dans la même situation. Aucun n’a demandé au syndicat. C’était plus simple de mettre une photo de Madame Béraud en Palestine et d’encaisser les clics.
La vraie question que personne ne pose
Tout compte fait, le jugement Béraud n’est pas une histoire de privilèges déchus. C’est une histoire de pièges. Le piège du condo gardé au cas où. Le piège du compte bancaire qu’on n’a pas pris le temps de fermer. Le piège du courriel qu’on rédige soi-même à un vérificateur fiscal sans savoir qu’on signe sa propre cotisation.
Et puis le piège qu’on ne voit jamais venir : un système où le fisc utilise contre vous les exigences d’un autre bras de l’État.
Le Québec n’a jamais laissé partir Anyck Béraud. Il ne vous laissera pas partir non plus si vous ne coupez pas les ponts pour de bon.
Vous travaillez depuis deux ans à Dubaï pour le compte de votre employeur québécois? Vous télétravaillez depuis Lisbonne en pensant que c’est temporaire? Vous êtes en couple international et avez un appartement à l’étranger? Vous gardez votre condo au Québec au cas où?
Lisez le jugement avant de remplir votre prochaine déclaration. Pas les commentaires du JdeM.
La facture, ce sera la vôtre.
Bienvenue chez nous, américains : la vraie facture fiscale que personne ne vous montre
Pendant que 105 000 Américains tapent « how to move to Canada » sur Google cette année, le code fiscal américain, lui, ne les laissera jamais partir. Voici ce que ça veut dire pour le médecin de Cleveland qui pose ses valises à Sherbrooke et pour le cadre new-yorkais qui rêve d’une vie de chalet en Estrie.
Le 27 mai 2025, le réseau public NPR a publié une histoire qui a fait le tour de l’Amérique du Nord. Michael, urgentologue né, élevé et formé aux États-Unis, venait de plier bagage avec sa famille pour aller travailler dans un petit hôpital canadien. NPR et KFF Health News lui ont accordé l’anonymat « par crainte de représailles s’il devait un jour rentrer ». Le mot représailles, pour un médecin américain qui ouvre la porte d’une urgence rurale au Manitoba. Voilà l’image qui circule désormais dans les salons médicaux des deux pays.
Michael n’est pas un cas isolé. Le Medical Council of Canada a confirmé que le nombre de médecins américains ouvrant un compte sur physiciansapply.ca, première étape vers une licence canadienne, a bondi de 750 % en sept mois, passant de 71 à 615 candidatures. L’Ordre des médecins de l’Ontario, à lui seul, a reçu environ 260 demandes de licence de médecins formés aux États-Unis au premier trimestre 2025, et en a enregistré 116 effectivement, une hausse d’au moins 50 % sur les deux trimestres précédents. La Colombie-Britannique a triplé le nombre de licences accordées à des médecins américains sur la même période.
Le ras-le-bol est plus large que les blouses blanches. Selon la plateforme Country Navigator, plus de 105 000 Américains recherchent chaque année sur Google comment déménager au Canada, soit près du double de celles du deuxième pays, la Nouvelle-Zélande, avec ses 60 900 recherches annuelles. Un sondage MoveBuddha publié en 2026 place le Canada en tête des pays ciblés par les Américains envisageant un départ, choisi par 24,4 % des répondants, loin devant l’Angleterre (12,2 %).
Et les chiffres officiels suivent. Selon les données de la Commission de l’immigration et du statut de réfugié du Canada rapportées par Reuters, 245 Américains ont déposé une demande d’asile au premier semestre 2025, déjà davantage que les 204 demandes de toute l’année 2024, et plus que chaque année complète depuis 2019. Une consultante d’Ottawa a vu sa charge de dossiers américains passer de 10 par mois à 100 : une décuplication. Les Archives nationales du Québec, elles, ont enregistré une hausse de 3 000 % des demandes d’actes d’état civil entre janvier 2025 et janvier 2026 selon CBC News, après que la nouvelle loi C-3 de décembre 2025 eut rouvert la porte de la citoyenneté canadienne à une vaste génération de descendants de Canadiens nés à l’étranger.
Réglons une chose. Cet article n’est pas une cérémonie d’accueil. C’est un avertissement.
Le passeport bleu ne se range pas dans un tiroir
Pour un citoyen américain, déménager au Canada ne ferme aucune porte sur le plan fiscal. Les États-Unis sont, avec l’Érythrée, l’un des deux seuls pays au monde à imposer à leurs citoyens un impôt sur leur revenu mondial, peu importe où ils vivent. Vous quittez Boston pour Sherbrooke, vous gardez votre obligation de produire chaque année une déclaration auprès de l’IRS. Vous gagnez 200 000 $ au Québec ? L’IRS veut le savoir. Vous vendez votre condo à Granby ? L’IRS veut le savoir. Vous recevez des dividendes sur des actions canadiennes ? L’IRS veut le savoir.
Le seul moyen de couper le cordon, c’est de renoncer formellement à la citoyenneté américaine. Et c’est là que le code fiscal américain montre les dents.
L’exit tax : la note de sortie
Depuis le HEART Act de 2008, l’article 877A de l’Internal Revenue Code (IRC) impose une « expatriation tax » aux expatriés concernés : les citoyens qui renoncent et dépassent certains seuils. Le code est explicite: « All property of a covered expatriate shall be treated as sold on the day before the expatriation date for its fair market value ». Traduction sèche : la veille de votre renonciation, le fisc américain présume que vous avez vendu absolument tout ce que vous possédez dans le monde entier, à sa valeur marchande, et taxe le gain.
Qui est un covered expatriate ? Selon l’IRC § 877(a)(2), trois tests, et il suffit d’en échouer un seul :
- Test de la valeur nette : votre patrimoine mondial doit valoir au moins 2 millions de dollars américains à la date d’expatriation. Maison, IRA, Roth IRA, 401(k), comptes de placement, intérêts dans une entreprise, tout compte.
- Test de l’impôt moyen : votre impôt fédéral annuel moyen sur les cinq dernières années dépasse 206 000 $ pour les expatriés en 2025.
- Test de la conformité : vous n’arrivez pas à certifier, sous serment, sur le formulaire 8854, que vous avez respecté toutes vos obligations fiscales américaines au cours des cinq dernières années.
Ce dernier test est le piège silencieux. Même si votre patrimoine et votre impôt moyen sont en deçà des seuils, le simple fait de ne pas pouvoir certifier cinq ans de conformité parfaite vous fait basculer dans la catégorie d’expatrié couvert. Pour le médecin de famille qui aurait oublié un FBAR il y a trois ans, c’est la descente aux enfers fiscaux à la sortie.
Pour le cadre new-yorkais à 4 millions d’habitants, la note est concrète. La veille de la renonciation, l’IRS calcule la plus-value latente sur l’ensemble de ses actifs à travers le monde. L’exclusion pour 2025 s’élève à 890 000 $ de gain net. Tout ce qui dépasse cette franchise est taxé immédiatement au taux des gains en capital : de 15 % à 20 %, plus le Net Investment Income Tax de 3,8 %. Sur 4 millions de plus-value latente, après franchise, la facture flirte facilement avec le demi-million de dollars. Payable in cash. Avant le départ.
Les comptes de retraite : le coup de canif différé
Le cadre américain qui s’imagine emporter son IRA et son 401(k) « comme ça, dans une valise », découvre une autre couche. Pour un expatrié couvert, les comptes à imposition différée, comme l’IRA, le HSA ou le 529, sont traités comme entièrement distribués le jour de l’expatriation et imposés aux taux ordinaires. Le 401(k) suit un régime parallèle pour la « eligible deferred compensation » avec une retenue américaine de 30 % à la source sur les retraits futurs.
Pour le médecin urgentologue qui garde sa citoyenneté américaine et qui s’installe à Saskatoon, la mécanique est différente, plus tolérable, mais pas anodine. Le 401(k) peut être conservé chez l’ancien employeur ou converti en un IRA avec maintien du report d’impôt. La convention fiscale Canada-États-Unis, à son article XVIII, paragraphe 7, permet aussi de produire une élection unique au titre du traité pour reporter l’impôt canadien sur la croissance d’un Roth IRA. Mais attention : cette élection doit normalement être produite avec la première déclaration canadienne effectuée après l’arrivée. Manquée, elle peut parfois être acceptée tardivement par l’ARC sur dossier protecteur, mais le terrain devient mou et incertain. La croissance du Roth peut alors être imposée au Canada chaque année.
Pour la TFSA (CELI) que tant d’Américains expatriés veulent ouvrir à leur arrivée, le verdict est sans appel. Ouvrir une nouvelle TFSA quand on est US person n’est jamais recommandé : la pile de formulaires (FBAR, formulaire 8938, règles PFIC sur les fonds communs, et possiblement formulaire 3520 selon l’interprétation retenue, puisque l’IRS n’a pas tranché clairement si toutes les TFSA constituent des fiducies étrangères au sens du § 6048) annule entièrement l’avantage canadien. La caissière de l’Ohio devenue résidente de Drummondville, qui ouvre une TFSA, pense gagner du temps. En vrai, elle se prépare à des risques d’amendes pouvant atteindre 10 000 $ US par formulaire manqué.
L’immobilier laissé derrière : la dette qui reste
Le médecin urgentologue qui garde sa maison à Detroit et la met en location avant de partir pour Sherbrooke entre dans un autre labyrinthe. Devenu résident canadien aux fins fiscales, il doit déclarer le revenu de location américain au Canada (revenu mondial), et déclarer ce même revenu aux États-Unis (citoyen américain). La convention fiscale donne le droit de taxation principal aux États-Unis sur les biens immobiliers situés sur le territoire américain, et le Canada accorde un crédit d’impôt étranger pour éviter la double imposition.
Pour celui qui n’a pas la citoyenneté américaine et qui quitte avec une propriété en location aux États-Unis, la retenue à la source par défaut est de 30 % sur le revenu brut de location, sauf production du formulaire W-8ECI auprès du locataire ou du gestionnaire pour basculer en imposition nette avec déductions. Le formulaire est gratuit. L’ignorance, elle, coûte un tiers du loyer brut chaque mois.
Et le jour où ce même propriétaire vendra ? Bienvenue au FIRPTA, le Foreign Investment in Real Property Tax Act. L’acheteur doit retenir 15 % du prix de vente brut et le remettre à l’IRS, sauf exceptions précises. Sur une vente à 600 000 $ US, ce sont 90 000 $ US qui partent en retenue automatique au moment du closing. Le vendeur doit ensuite produire un 1040-NR l’année suivante pour récupérer le trop-perçu, le cas échéant. Des mois d’attente pour récupérer son propre argent.
Le Substantial Presence Test : le piège du retour en visite
Cette section ne s’adresse pas au médecin urgentologue qui conserve sa citoyenneté américaine, mais à deux autres profils. Le premier : l’Américain qui a renoncé à sa citoyenneté pour s’installer définitivement au Canada. Le second : un Canadien jamais devenu citoyen américain, mais qui passe beaucoup de temps au sud (snowbird, étudiant, professionnel en mission, conjoint d’un résident américain). Pour un citoyen américain encore en règle avec son passeport bleu, le test ne change rien : il est déjà taxable à l’échelle mondiale par sa seule citoyenneté. Pour les deux autres profils, en revanche, le SPT peut, mécaniquement, vous faire basculer dans la catégorie des résidents américains aux fins fiscales.
La règle est codifiée aux § 301.7701(b)-1 et (c) des Treasury Regulations. Un individu satisfait au test s’il est physiquement présent aux États-Unis pendant au moins 183 jours au cours d’une période glissante de 3 ans. Mais la formule n’est pas une simple addition. Chaque jour de l’année courante compte pour un jour complet. Chaque jour de l’année précédente compte pour un tiers de jour. Chaque jour de la deuxième année précédente compte pour un sixième de jour.
Concrètement, si vous passez 122 jours aux États-Unis trois années de suite, le calcul donne 122 + (122 ÷ 3) + (122 ÷ 6), soit exactement 183 jours. Vous venez de basculer en résident fiscal américain et l’IRS vous considère comme imposable sur vos revenus mondiaux pour cette année-là. Le règlement donne cet exemple précis dans son texte. Il n’y a pas d’erreur d’arrondi : le seuil est calé sur le passage d’un mois en moyenne, par année. Pour un ancien Américain devenu canadien, ou pour un snowbird canadien qui hiverne en Floride pendant trois mois par an, l’accumulation passe vite.
Il existe une porte de sortie : la closer connection exception du § 301.7701(b)-2, qui permet à un individu ayant satisfait au SPT de rester non-résident s’il prouve un foyer fiscal et des liens plus étroits avec un autre pays. Mais l’exception exige une présence inférieure à 183 jours dans l’année courante seule, et la production du formulaire 8840 dans les délais. Une formalité de plus à ne pas oublier.
Les obligations qui ne disparaissent jamais
Pour le médecin urgentologue qui conserve sa citoyenneté américaine, l’addition annuelle est la suivante. Une déclaration fiscale américaine (Form 1040) à produire chaque année. Une déclaration FBAR (FinCEN 114) à produire si l’ensemble des comptes financiers canadiens dépasse 10 000 $ US à n’importe quel moment de l’année. Un formulaire 8938 (FATCA) à joindre au 1040 si les actifs financiers étrangers dépassent les seuils applicables (200 000 $ US au dernier jour de l’année fiscale pour un célibataire résidant à l’étranger). Et selon les avoirs : formulaire 3520 (fiducies étrangères), 8621 (PFIC), 5471 (sociétés étrangères contrôlées).
À cela s’ajoute la production canadienne ordinaire : T1 fédéral, déclaration provinciale, T1135 si les actifs étrangers spécifiés excèdent 100 000 $ CAD au coût.
Deux régimes fiscaux. Deux systèmes de production. Deux séries de pénalités. Une amende FBAR non volontaire peut atteindre 10 000 $ US par année. Une amende volontaire, jusqu’à 100 000 $ US ou 50 % du solde du compte, le plus élevé des deux. Pour un médecin qui empile cinq ans de REER, de CELI et de comptes bancaires canadiens mal déclarés à l’IRS, la facture théorique grimpe à six chiffres.
Le médecin urgentologue, qui reste citoyen américain, peut faire vivre cette mécanique aux mains d’un comptable bicéphale. Coût annuel typique pour produire les deux côtés et maintenir la mécanique propre : de 3 000 à 8 000 $ par année. Une dépense qui ne disparaît jamais. Jamais.
Les bonnes nouvelles, et elles existent
Tout n’est pas une descente. La convention fiscale Canada-États-Unis fait beaucoup de travail en coulisses. Le crédit d’impôt étranger évite la double imposition sur la plupart des revenus salariés et de placement. Les pensions américaines (Social Security, IRA, 401(k)) peuvent être correctement déduites ou créditées grâce à une planification adéquate.
Et le taux effectif d’imposition canadien, pour un médecin de famille qui passe d’une pratique à Cleveland à une pratique à Saskatoon, n’est pas la catastrophe que la légende prétend. Les taxes y sont plus élevées, c’est vrai. Mais l’assurance médicale, le RPC/QPP, et l’absence de primes Blue Cross Blue Shield de 1 600 $ par mois (un chiffre que la communauté afro-américaine qui témoigne dans le matériel source mentionne fréquemment) changent l’équation de fond. Beaucoup d’expatriés américains gagnent moins à la base, mais nettent davantage de revenus disponibles. La maison de la classe moyenne à Saguenay demeure abordable, tandis que celle de Cleveland demeure hors de portée. La maladie ne ruine pas. L’école publique fonctionne. Le 7-Eleven du coin a un comptoir de loterie, pas un mur de munitions.
La leçon pour ceux qui regardent vers le nord
Au bout du compte, le code fiscal américain a été conçu pour décourager le départ. C’est sa fonction. Les seuils de 2 millions et de 206 000 $ d’impôt moyen attrapent surtout les professionnels de la classe moyenne supérieure et les high net worth individuals. Pour un enseignant du primaire de l’Indiana qui quitte avec 80 000 $ d’économies et un petit 401(k), l’exit tax ne mordra jamais. Mais l’avocat de Manhattan, le cardiologue de San Francisco, l’ingénieur logiciel à 700 000 $ par an, l’héritier d’un portefeuille familial : ceux-là vont peser chaque dollar avant de signer leur formulaire 8854.
La planification, en amont, change tout. Un don anticipé aux enfants avant l’expatriation, structuré conformément aux règles. Une vente d’actifs à plus-value avant l’année charnière, pour rester sous le seuil de l’impôt moyen. Une renonciation reportée d’un an pour étaler. Une élection au traité effectuée à temps pour le Roth IRA. Une lettre W-8ECI envoyée au gestionnaire de l’immeuble dès le premier mois de location.
Sans préparation, le départ devient un sabot de « Denver fiscal.» Vous êtes physiquement parti. Le code, lui, vous retient la roue gauche au sol.
L’Amérique de 2026 fait fuir ses propres citoyens. Le médecin de Cleveland, la professeure de Yale, l’urgentologue qui demande l’anonymat, le citoyen ordinaire qui ne veut plus que son enfant fasse des exercices de tireur actif à l’école primaire. Ils arrivent. Ils sont les bienvenus. Tirer sa révérence à une vie aux États-Unis, c’est aussi quelques mois d’enfer administratif et une note fiscale qui peut surprendre. Personne ne le dit dans les vidéos TikTok d’accueil.
Nous, on le dit ici.
Sources réglementaires et législatives citées
- Internal Revenue Code, § 877A : Tax responsibilities of expatriation (26 U.S.C. § 877A)
- Internal Revenue Code, § 877(a)(2) : Tests du covered expatriate
- Treasury Regulations, § 301.7701(b)-1(c) : Substantial Presence Test
- Treasury Regulations, § 301.7701(b)-2 : Closer connection exception
- Treasury Regulations, § 28.2801-2 : Tax on covered gifts and bequests from covered expatriates
- Foreign Investment in Real Property Tax Act (FIRPTA) : IRC § 897 et § 1445
- Convention fiscale Canada-États-Unis, Article XVIII (Pensions), paragraphe 7 (élection Roth IRA)
- IRS Form 8854 : Initial and Annual Expatriation Statement (instructions 2025)
- FinCEN Form 114 (FBAR) : Report of Foreign Bank and Financial Accounts
- IRS Form 8938 (FATCA) : Statement of Specified Foreign Financial Assets
- IRS Form 1040-NR : Déclaration des non-résidents
- IRS Form W-8ECI : Élection pour imposition nette du revenu locatif
- IRS Form 8288-B : Demande de certificat de retenue FIRPTA
- ITA (Canada), art. 216, formulaire NR6 : Loyers reçus par non-résidents
- Loi sur la citoyenneté canadienne, projet de loi C-3 (en vigueur depuis le 15 décembre 2025)
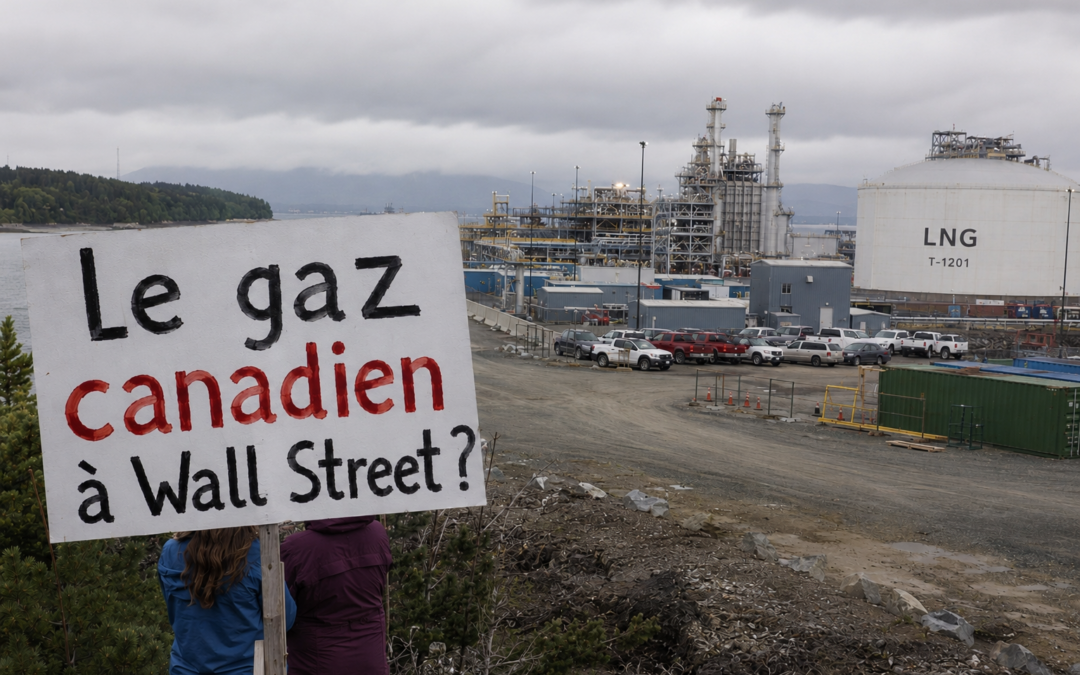
Pourquoi Carney livre-t-il le gaz canadien à Wall Street ?
Trois géants américains se disputent une part de l’usine LNG Canada, tandis qu’Ottawa promet d’ouvrir le robinet à coups de fonds publics. La doctrine Trump de la « dominance énergétique » trouve ses meilleurs alliés à Calgary, à Kitimat et au cabinet du premier ministre.
Le 30 avril 2026, Reuters cinglait l’information sans ménagement : Apollo Global Management, Blackstone et KKR, trois des plus grands gestionnaires d’actifs de la planète, sont les derniers candidats encore en lice pour racheter la participation de 40 % de Shell dans LNG Canada, le mégaprojet de liquéfaction de Kitimat, en Colombie-Britannique. Valeur de la transaction : entre 10 et 15 milliards de dollars américains.
D’emblée, le trio n’a rien de fortuit. Chacune de ces firmes brandit, dans ses étages de direction, un proche du président Donald Trump. Chacune voit dans le gaz nord-américain une marchandise stratégique à monnayer auprès des pays asiatiques. Et chacune compte sur le gouvernement de Mark Carney pour absorber une partie du risque.
Voilà le décor. Trois fonds, une doctrine, un terminal qui brûle son gaz à plus de quarante fois le seuil autorisé, et un premier ministre canadien qui parle d’« intérêt national ».
Le pipeline appartient déjà aux Américains
Or, le premier candidat, KKR, ne débarque pas en territoire inconnu. Le fonds new-yorkais détient déjà, depuis 2019, une part majoritaire du pipeline Coastal GasLink, l’artère de 670 kilomètres qui alimente précisément l’usine de Kitimat. Avec son partenaire albertain AIMCo, KKR détient 65 % du projet. TC Énergie en garde 35 %. Le tuyau et l’usine finissent par appartenir, en bout de piste, au même cercle d’investisseurs étrangers.
Le visage public de KKR dans les dossiers géopolitiques porte un nom familier : David Petraeus. L’ancien directeur de la CIA, ex-commandant du Commandement central américain, dirige depuis 2013 le KKR Global Institute, la branche d’analyse stratégique du fonds. Il préside également, depuis 2025, les opérations de KKR au Moyen-Orient. Quand le fonds achète un pipeline transcontinental, ce n’est pas un simple coup de bourse. C’est un projet à dimension diplomatique. Et il a son général.
Le terminal d’à côté, financé par le cercle Trump
Quatre-vingts kilomètres au nord de Kitimat, sur l’île Pearse, un autre projet de terminal de gaz naturel liquéfié se met en place : Ksi Lisims LNG. Officiellement, c’est un partenariat avec la nation Nisga’a et le consortium Rockies LNG. Officieusement, l’usine appartient à 100 % à Western LNG, une société texane financée par les mêmes deux fonds qui convoitent LNG Canada : Blackstone et Apollo.
À la tête de Blackstone, Stephen Schwarzman, donateur figurant dans le top 10 des bailleurs personnels de la campagne Trump de 2024, avec une contribution avoisinant 40 millions de dollars américains. À la tête d’Apollo, Marc Rowan, nommé par Trump au sein du Board of Peace, la structure de neuf membres chargée de superviser la reconstruction de Gaza. Rowan y siège aux côtés de Jared Kushner, Marco Rubio, Tony Blair et Steve Witkoff.
Donc, résumons. Un terminal au sud, sur le point de basculer sous contrôle américain. Un terminal au nord, déjà sous contrôle américain. Et entre les deux, un pipeline déjà sous contrôle américain. Trois projets, un même cercle, une même doctrine.
Le terminal qui brûle
Pire : LNG Canada, le joyau du gaz canadien, traîne un sérieux problème mécanique. Les données du régulateur le martèlent.
Selon les documents obtenus par la chercheure Laura Minet de l’Université de Victoria et rapportés par Radio-Canada, le terminal a brûlé en moyenne quarante fois plus de gaz que ce que son permis autorise pour ses torchères « warm/wet » et « cold/dry » entre octobre 2025 et janvier 2026. En décembre, seul, le dépassement a atteint soixante fois la limite permise. Des flammes parfois hautes de 90 mètres, soit l’équivalent d’un immeuble de 26 étages. L’opérateur lui-même reconnaît un « problème d’intégrité » du système de torchères. Réparation estimée : trois à cinq ans.
En mars 2026, un incinérateur de gaz acides de l’un des deux trains de production était hors service pendant tout le mois. Selon les données du régulateur, près de 10 % du gaz acheminé vers l’usine en 2025 a été brûlé à perte. Pas exporté. Pas transformé. Brûlé.
Et c’est ce terminal-là que trois géants de Wall Street se disputent. Pas pour ses performances. Pour son emplacement.
La doctrine de la dominance énergétique
L’enjeu n’est pas industriel. Il est géopolitique.
Avec les tensions persistantes dans le détroit d’Ormuz, avec la fragilisation des routes maritimes du Golfe, avec l’appétit asiatique pour le gaz à long terme, le terminal de Kitimat devient une pièce maîtresse. C’est l’un des rares ports nord-américains à offrir un accès direct au Pacifique sans détour par le canal de Panama. Le Japon, la Corée du Sud, l’Inde et l’Asie du Sud-Est continueront d’acheter du gaz pendant des décennies. Quelqu’un livrera. Quelqu’un facturera.
Trump appelle ça « American energy dominance ». La doctrine est simple : contrôler les sources, contrôler les routes, contrôler les acheteurs. Le gaz devient une arme commerciale, comme le pétrole l’a été. Le Canada, dans cette équation, n’est pas un partenaire. C’est un fournisseur. Mieux : un fournisseur dont le sous-sol, les pipelines, les terminaux et, bientôt, les actionnaires sont sous contrôle américain.
Le ministre canadien de l’Énergie, Tim Hodgson, déclarait récemment, depuis le Texas, qu’il était « excited to help America achieve energy dominance ». La phrase a fait sourciller à Ottawa. Elle s’est réjouie à Houston.
Carney et le robinet public
Le 13 novembre 2025, le premier ministre Mark Carney annonçait l’ajout de Ksi Lisims LNG à la liste des « projets d’intérêt national » du Bureau des grands projets, créé par le projet de loi C-5, la Building Canada Act. La phase 2 de LNG Canada y figure aussi. Le mandat du Bureau ne se limite pas à accélérer l’obtention des permis. Il coordonne aussi le financement public : prêts de la Banque de l’infrastructure du Canada, Fonds de croissance, Programme de garantie de prêts pour les Autochtones.
Premier geste concret : un prêt de 139,5 millions de dollars de la Banque de l’infrastructure du Canada à BC Hydro pour amorcer la North Coast Transmission Line, la ligne électrique de 450 kilomètres qui alimentera, entre autres, le terminal Ksi Lisims. Le gaz est privé, américain, fast-tracké. L’électricité qui le liquéfie est publique, canadienne, subventionnée.
La Banque de l’infrastructure du Canada a confirmé au Globe and Mail avoir retenu un consultant en GNL pour évaluer une participation directe à Ksi Lisims. Aucune décision officielle pour l’instant. Mais la porte n’est pas seulement entrouverte. Elle est grande ouverte, et le tapis rouge est sorti.
À cet égard, Western LNG, par la voix de sa porte-parole Rebecca Scott, a confirmé à un journal spécialisé que l’appui d’Ottawa « enlève le facteur de risque politique » pour les financiers privés que la firme tente encore de convaincre. Traduit en clair : sans argent public, la poule aux œufs d’or ne pond pas.
Le marché privé hésite, le public paie
Cela dit, le récit selon lequel « le capital privé fuit le gaz » est trop simple. Trois fonds se battent pour LNG Canada. La demande asiatique reste forte. Le gaz n’est pas mort.
Mais la nuance compte. Les fonds privés veulent les actifs déjà bâtis, déjà alimentés, déjà sous contrat. Ils ne veulent pas assumer le risque de construction. Ils ne veulent pas assumer le risque réglementaire. Ils ne veulent pas assumer le risque autochtone, alors que les nations Lax Kw’alaams et Metlakatla contestent toujours Ksi Lisims devant les tribunaux. Ce qu’ils veulent, c’est un terminal fini, un pipeline rentabilisé, et un gouvernement complice.
Et, l’Agence internationale de l’énergie le confirme : en 2025, l’investissement mondial dans les énergies propres a dépassé deux fois celui dans les hydrocarbures. Les fonds qui se précipitent sur Kitimat ne parient pas sur la transition. Ils parient sur le contraire : que des États comme le Canada continueront, pendant une décennie ou deux, à subventionner la fin des combustibles fossiles. D’ailleurs, ils n’auraient pas trois candidats en lice si le pari était mauvais.
Les Premières Nations dans la salle des négociations
Il faut le dire clairement : Ksi Lisims n’est pas un projet imposé contre l’avis de toutes les Premières Nations concernées. La nation Nisga’a en est un partenaire officiel et un défenseur public. Pour ses dirigeants, c’est un instrument de souveraineté économique.
Mais l’arrangement est inégal. Le terminal lui-même appartient à 100 % à la firme texane. Le pipeline PRGT, lui, est détenu à parts égales par Western LNG et le gouvernement Nisga’a. Si le terminal flottant change de port, ou si la demande s’effondre, ce sont les Nisga’a qui resteront avec un pipeline sans débouché. C’est un risque d’« actif échoué » que les économistes du secteur signalent depuis des années.
Le Conseil de la nation haïda et plusieurs autres groupes autochtones de la côte s’opposent ouvertement au projet. La cause des Lax Kw’alaams et de Metlakatla, qui contestent l’évaluation environnementale, est toujours en cours. Le mot « réconciliation » est utilisé des deux côtés. Pas dans le même sens.
Le Canada, marchandise stratégique
En somme, récapitulons froidement ce qui se passe.
Le plus grand projet d’exportation énergétique de l’histoire canadienne est en voie de passer sous le contrôle de trois fonds américains dont les dirigeants financent personnellement Donald Trump, siègent à ses conseils, ou pilotent ses initiatives géopolitiques. Le pipeline qui l’alimente est déjà sous leur contrôle. Le terminal voisin, qui doublera la capacité d’exportation, leur appartient déjà. La ligne électrique destinée à liquéfier le gaz sera financée par les contribuables. Et le gouvernement fédéral, par la voix de son ministre de l’Énergie, applaudit l’opération depuis le Texas.
Le terminal phare, lui, brûle son gaz à 40 fois la limite autorisée. Trois à cinq ans de réparations à prévoir. Pendant ce temps, le régulateur n’a émis aucun ordre d’arrêt. Le premier ministre, lui, vient d’inscrire la phase 2 de l’expansion sur la liste des projets fast-trackés.
Le Canada vient de se positionner, en quelques mois, comme la pièce manquante de la doctrine Trump de domination énergétique. Le sous-sol est canadien. Le sol est canadien, et autochtone. L’électricité est publique. Le risque politique est pris en charge par Ottawa. Les profits, eux, iront à Manhattan.
Le gaz coulera vers l’Asie. Les dividendes couleront vers Wall Street. La fumée, elle, restera à Kitimat.
Et le pigeon, il signe le chèque.
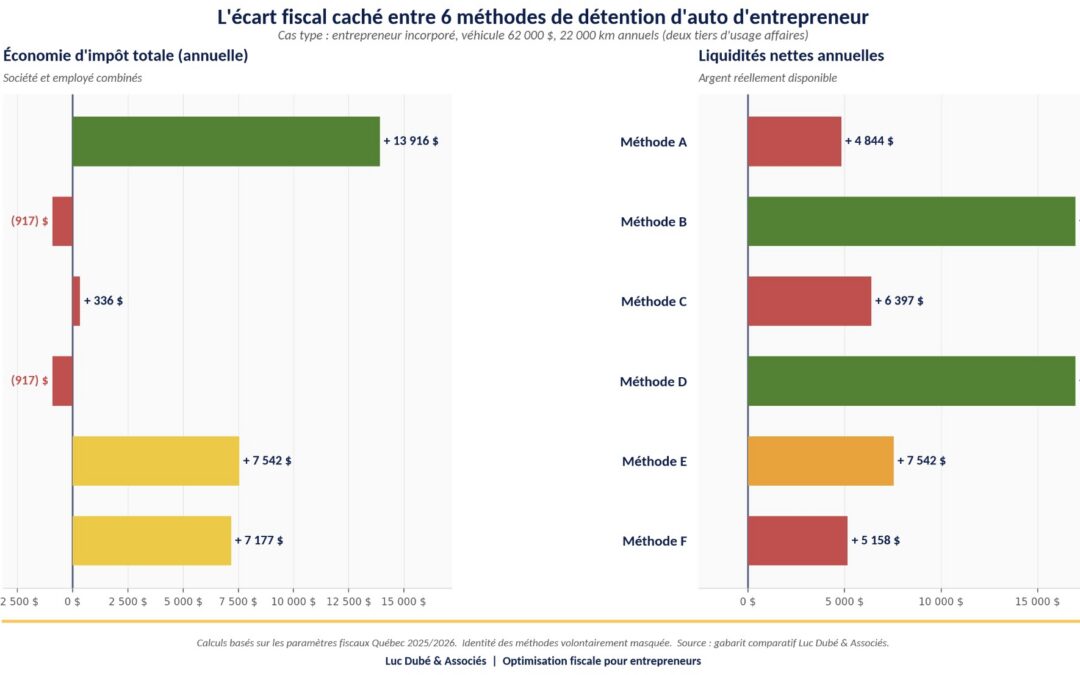
L’erreur à 15 000 $ que font la moitié des entrepreneurs avec leur auto
Pendant que vous arbitrez entre salaire et dividende, une décision parallèle et silencieuse pourrait faire pencher la balance de plusieurs milliers de dollars.
Martin est dentiste à Boucherville. Sa clinique facture environ 650 000 $ par année. L’an dernier, en discutant avec son comptable, il a fait le choix qu’il croyait évident : il a acheté son nouveau SUV de 62 000 $ avant taxes au nom de sa société. « C’est déductible », lui avait-on dit. Il roule environ 22 000 km par an, dont les deux tiers pour le travail. Tout semblait logique.
Six mois plus tard, en préparant ses déclarations, son comptable lui a glissé une phrase à laquelle Martin pense encore : « Tu sais, avec ton profil de kilométrage, t’aurais peut-être eu intérêt à garder l’auto à ton nom personnel et à te faire payer une allocation. L’écart fiscal annuel, c’est dans les cinq chiffres. »
Cinq chiffres. Sur une auto. Par année.
La variable que tout le monde oublie
Quand un entrepreneur s’assoit avec son fiscaliste pour planifier sa rémunération, le débat se résume presque toujours à la même question : salaire ou dividende ? On sort les chiffriers, on calcule l’intégration fiscale, on regarde la cotisation au RRQ et le coût de financement du REER. Des heures de discussion pour optimiser, parfois, quelques milliers de dollars d’écart sur le revenu net.
Pendant ce temps, une autre décision dort au fond du dossier : la manière dont l’entreprise gère la voiture de l’actionnaire. Elle est rarement abordée comme un sujet d’optimisation fiscale. C’est une décision opérationnelle ; on la prend une fois et on n’y revient pas.
Or selon nos calculs comparatifs sur des dossiers réels, l’écart fiscal entre la meilleure et la pire façon de traiter une auto d’entrepreneur dépasse régulièrement 10 000 $ par an, et atteint 15 000 $ ou plus dans bien des cas. Pour beaucoup d’entrepreneurs, cet écart est plus grand que celui qui sépare une rémunération en salaire d’une rémunération en dividendes.
Ce qui change le débat.
Pourquoi on ne le voit pas
Trois raisons. D’abord, le calcul est complexe : il croise six régimes fiscaux distincts, soit l’allocation kilométrique, l’achat par la société, la location par la société, la vente à tempérament, la déduction personnelle 8(1)h.1) L.I.R. et ainsi, le remboursement des dépenses. Chacun a ses propres règles d’imposition, plafonds de déduction et charges de stand-by. Personne n’aborde un seul de ces sujets à la légère.
Ensuite, la décision se prend au mauvais moment. Quand l’entrepreneur achète son auto, il pense à la livraison, au financement et aux taxes. Pas d’optimisation fiscale annuelle. Le fiscaliste arrive après. Trop tard pour structurer.
Enfin, et c’est le plus contre-intuitif, la « meilleure » réponse varie selon trois variables précises que peu de conseillers prennent le temps d’évaluer ensemble : le pourcentage d’usage d’affaires, le coût du véhicule et l’horizon de détention. Modifier une seule de ces variables peut faire passer d’un régime au premier rang à un régime du dernier rang.
Les trois questions qui décident de tout
Avant de signer quoi que ce soit, voici les trois questions qu’il faut poser. Pas l’inverse.
- Combien de kilomètres d’affaires, vraiment ? Le seuil critique se situe autour de 50 % de l’usage total. En dessous, certains régimes deviennent fiscalement punitifs. Au-dessus, d’autres mécanismes s’ouvrent, notamment la réduction du droit d’usage, qui peut diviser l’avantage imposable par trois ou quatre. Sans carnet de bord, ce calcul est impossible à défendre devant l’ARC.
- Combien coûte l’auto, vraiment ? Le fisc impose un plafond à la déduction pour amortissement : 39 000 $ avant taxes pour 2026, soit environ 44 840 $ avec TPS et TVQ. Au-delà, chaque dollar payé ne génère plus d’économies d’impôt pour la société. À 65 000 $, l’achat par la société lui fait perdre une part significative de son intérêt. La location, elle, joue avec un autre plafond, soit 1 100 $ par mois.
- Combien de temps allez-vous la garder, vraiment ? L’horizon change le verdict. Cinq ans et plus : l’achat reprend l’avantage. Trois ou quatre ans : la location capte mieux les coûts. La vente à tempérament occupe une zone hybride. Le mauvais choix de cette variable, à elle seule, peut effacer plusieurs milliers de dollars d’optimisation par année.
L’ordre des décisions est inversé
C’est ici que le bât blesse. La plupart des entrepreneurs prennent ces décisions dans cet ordre : d’abord acheter l’auto, ensuite la mettre quelque part fiscalement avantageux, puis optimiser le reste de la rémunération. L’auto devient une donnée d’entrée immuable du calcul.
Or le bon ordre est l’inverse : d’abord projeter l’usage et l’horizon de détention, ensuite modéliser les six régimes, puis intégrer le verdict au plan global de rémunération. À ce moment-là seulement, le débat salaire/dividende reprend tout son sens, parce qu’on sait combien d’argent on a déjà sécurisé avant d’y entrer.
Et Martin ?
Martin n’a pas perdu son auto. Mais il a perdu six mois et probablement plus de 8 000 $ de marge fiscale annuelle, qu’il ne récupérera pas sur ce véhicule. Sur cinq ans, il aurait pu financer presque entièrement un véhicule de remplacement grâce à ce manque à gagner.
Le pire n’est pas l’erreur. C’est qu’elle aurait pu être évitée par un calcul d’une heure, fait au bon moment : avant la signature du contrat de vente, avant la décision de la rémunération annuelle, avant le débat sur le salaire ou le dividende.
La prochaine fois que vous planifierez votre rémunération, ne commencez pas par la question habituelle. Commencez par celle-ci : quelle est la place de mon automobile dans l’équation ? L’écart fiscal qui s’y cache peut redéfinir l’ensemble de votre plan de rémunération.
Chez Luc Dubé & Associés, nous avons développé un gabarit comparatif qui modélise les six régimes fiscaux automobiles en fonction de votre profil réel. Une heure d’analyse peut révéler un écart fiscal de cinq chiffres. Prenez rendez-vous pour découvrir ce que la vôtre cache.