Actualité
Ma mission, vous informer!
« L’argent, s’il ne vous apporte pas le bonheur, vous aidera au moins à être malheureux dans le confort. »
– Helen Gurley Brown
Un dollar n’est plus un dollar : la grande arnaque fiscale canadienne
Comment le Canada a trahi sa propre Commission Carter et fait des salariés les pigeons du système fiscal
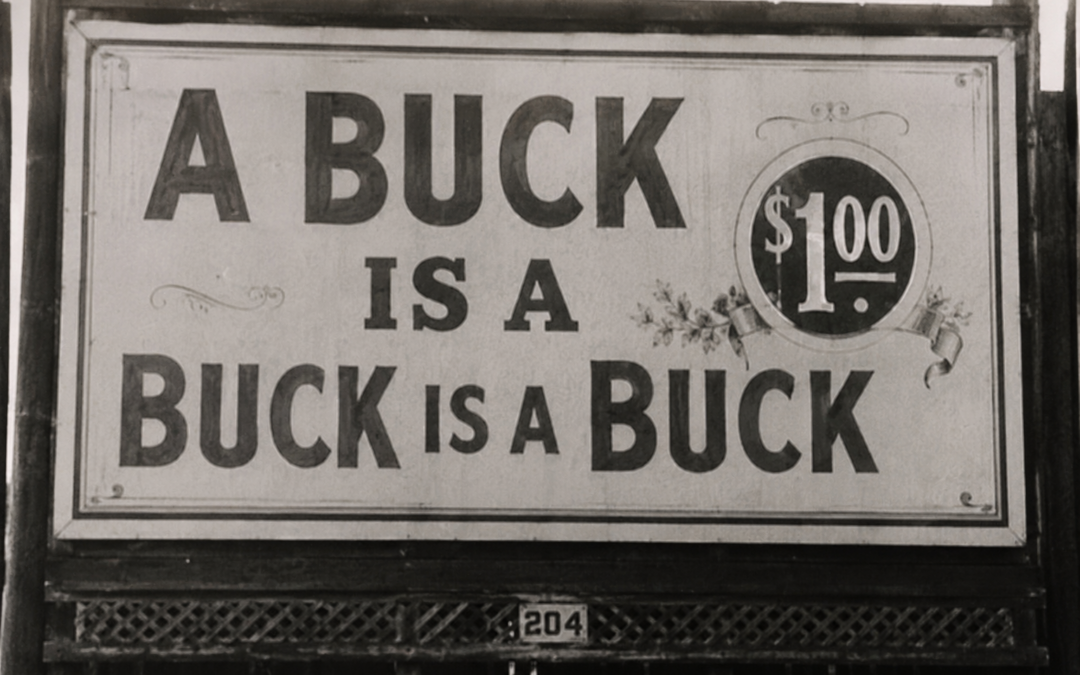
En 1966, un comptable canadien du nom de Kenneth Carter remettait au gouvernement Pearson un rapport de six volumes qui allait devenir la pierre angulaire de notre régime fiscal. Sa conclusion tenait en une formule qui, six décennies plus tard, sonne encore comme un coup de poing : « a buck is a buck is a buck ». Un dollar est un dollar, peu importe d’où il vient.
Que vous gagniez votre argent à la sueur de votre front, en touchant des dividendes, en vendant des actions à profit ou en empochant un héritage, il devrait être imposé de la même façon. C’était, pour Carter, une question d’équité élémentaire. Aujourd’hui, ce principe a été méthodiquement détricoté. Au Canada, en 2026, votre salaire est pénalisé. Le capital, lui, est choyé.
Le système à l’envers
Prenez deux Canadiens. La première est infirmière à Trois-Rivières, avec un salaire annuel de 85 000 $. Chaque dollar qu’elle gagne est pleinement imposé : 100 % de son revenu d’emploi entre dans le calcul de son impôt fédéral et provincial, plus les cotisations au RRQ et à l’assurance-emploi qui mordent dès le premier dollar. Marginalement, elle remet à l’État environ 37 ¢ par dollar gagné.
Le second a hérité d’un portefeuille d’actions d’une valeur de 2 millions. Il ne travaille pas. Quand il vend cette année des actions pour 100 000 $, seule la moitié de son gain, soit 50 000 $, est prise en compte dans le calcul de son revenu imposable. C’est le fameux « taux d’inclusion » de 50 % appliqué aux gains en capital. Son taux marginal effectif sur ces 100 000 $ tourne autour de 26 %, contre 37 % pour l’infirmière sur son dernier dollar gagné.
Le travail est plus taxé que la possession. Voilà l’inversion morale du système.
La trahison de Carter
Carter n’avait pas recommandé cela. Sa Commission proposait l’inclusion complète des gains en capital, soit 100 %, comme pour les salaires. Le gouvernement Trudeau père a plié sous la pression des lobbies miniers, pétroliers et financiers, et a coupé la poire en deux en 1972 : seulement 50 % des gains seraient imposables.
La justification officielle ? Encourager la formation de capital, soutenir le capital-risque, stimuler les marchés boursiers. L’argument du « capex », c’est-à-dire l’investissement productif dans l’économie réelle.
Cinquante-quatre ans plus tard, on peut juger ce pari. Le Canada émerge à peine, selon RBC, d’une récession des investissements jamais vue, avec un exode de capital privé de 1 milliard de dollars entre 2015 et 2024. Le congé fiscal sur les gains en capital n’a manifestement pas tenu la promesse.
Pire : il a été détourné de son objet. La grande majorité des gains en capital réalisés aujourd’hui au Canada ne financent aucune entreprise réelle. Ce sont des transactions sur le marché secondaire ; vous achetez une action d’une multinationale auprès d’un autre actionnaire, qui l’avait lui-même achetée auprès d’un autre actionnaire. Pas un sou ne va à l’entreprise pour bâtir une usine ou embaucher. C’est la circulation de titres.
Le taux préférentiel, conçu pour stimuler l’investissement productif, subventionne aujourd’hui la spéculation pure.
Qui en profite ? Pas vous.
Le ministère des Finances du Canada lui-même l’a écrit noir sur blanc dans le Budget 2024 : « Le régime actuel peut donner lieu à des situations où des individus riches font face à un taux marginal d’imposition plus faible sur leurs gains en capital que ce que ferait un travailleur de la classe moyenne sur ses revenus. »
Les chiffres sont sans appel. Selon Statistique Canada, dès qu’on inclut les gains en capital dans le revenu total, la part du 1 % le plus riche passe de 11,5 % à 13,4 % du revenu national en une seule année (2021). Selon le directeur parlementaire du budget, en 2023, le 1 % des familles canadiennes les plus fortunées contrôlait 23,8 % de la richesse totale du pays ; il fallait au moins 7,4 millions d’avoirs nets pour faire partie du club.
L’organisme Canadiens pour une fiscalité équitable estime qu’en 2025 seulement, le traitement préférentiel des gains en capital a privé Ottawa de 30 milliards de dollars de recettes.
La tentative ratée de 2024
Pendant un bref moment, il a semblé que le Canada allait corriger l’erreur. Le Budget Freeland d’avril 2024 proposait de porter le taux d’inclusion de 50 % à 66,67 % au-delà de 250 000 $ de gains pour les particuliers. Pas un retour intégral à Carter, mais un demi-pas, prudent, qui n’aurait touché, selon Ottawa, que 0,13 % des Canadiens dans une année donnée.
Le tollé fut instantané. Chambres de commerce, fiscalistes, fédérations d’entrepreneurs, médias d’affaires : tous ont exigé le retrait. Le 21 mars 2025, le premier ministre Mark Carney a annulé la mesure. Coût pour le Trésor public : 17,4 milliards de dollars de recettes envolées sur cinq ans, selon le DPB.
Le défunt professeur Jonathan Kesselman, de Simon Fraser, écrivait dans le Canadian Tax Journal, peu avant sa mort en 2024, que « la déduction actuelle de 50 % sur les gains en capital sert de porte d’entrée à d’innombrables stratagèmes de minimisation fiscale et de distorsion économique ». Cette porte est restée grande ouverte.
L’écho américain de Ray Madoff
Aux États-Unis, la juriste Ray Madoff, professeure au Boston College et autrice de The Second Estate, mène le même combat. Dans une entrevue récente avec Ezra Klein, elle martelait : « Je travaille tellement fort pour le revenu que je tire de mon travail. Et l’idée qu’il soit taxé plus lourdement que celui de quelqu’un qui fait de l’argent en laissant simplement son argent dormir dans un fonds indiciel… c’est cruel. Il est si facile de laisser son argent faire de l’argent. Le fait qu’on le récompense par rapport au travail est dément. »
Madoff cite, avec gourmandise, Andrew Mellon, secrétaire au Trésor de trois présidents républicains dans les années 1920, lui-même multimillionnaire et farouche anti-impôts. Dans son ouvrage Taxation: the People’s Business (1924), Mellon écrivait : « L’équité commande de taxer plus légèrement les revenus du travail que ceux des investissements. Dans le premier cas, le revenu est incertain et limité dans le temps. La maladie ou la mort le détruit ; la vieillesse le diminue. Dans l’autre, la source de revenus se poursuit. »
Mellon, en 1924, défendait l’exact opposé du système canadien de 2026. Le robber baron en chef était plus équitable que notre Loi sur l’impôt sur le revenu.
Le débat européen rattrape l’Amérique du Nord
En France, l’économiste Gabriel Zucman a relancé la question avec sa proposition d’un impôt plancher de 2 % sur les patrimoines dépassant 100 millions d’euros : la fameuse « taxe Zucman ». Thomas Piketty, son mentor, l’a soutenue publiquement en septembre 2025 : « Un pays qui refuse de faire payer à ses plus riches citoyens le même impôt que les classes moyennes et populaires renonce à sa souveraineté. »
Piketty rappelle un fait brutal : les 500 plus grandes fortunes françaises sont passées de 200 milliards d’euros en 2010 à 1 200 milliards en 2025. Multipliées par six. Pendant que les salaires stagnaient.
Le débat fait rage en Europe : Norvège, Suisse (où un référendum sur les successions est passé à l’échéance), Espagne, Royaume-Uni. Partout, le constat est le même : le capital échappe au fisc ; le travail paie pour deux.
Et nous, dans tout ça ?
L’infirmière de Trois-Rivières n’a probablement jamais entendu parler de Kenneth Carter. Elle remplit ses déclarations chaque printemps, regarde la ponction sur sa paie, et se demande pourquoi elle n’arrive pas à mettre de l’argent de côté.
Un dollar gagné à l’hôpital ne vaut pas un dollar gagné en bourse. Pas au Canada. Plus depuis cinquante-quatre ans. Et l’arnaque, c’est qu’on continue
Vos cryptos dans la mire du fisc : l’État voit désormais tout
Un nouveau cadre de déclaration internationale entrera en vigueur dès 2026. Ce que vous n’avez pas déclaré, l’Agence du revenu du Canada pourrait bientôt le savoir avant vous.
Il fut un temps où l’investisseur en cryptomonnaie pouvait raisonnablement croire que ses transactions, effectuées dans l’espace numérique sans l’intermédiaire d’une banque traditionnelle, échappaient à la vigilance du fisc. Cette époque est maintenant révolue.
Depuis le 1er janvier 2026, le Canada applique officiellement le Cadre de déclaration des cryptoactifs (CDCA) élaboré par l’OCDE.
Cette réforme oblige les plateformes d’échange à transmettre directement à l’Agence du revenu du Canada (ARC) les renseignements relatifs à leurs utilisateurs. La première transmission officielle aura lieu en 2027 et couvrira l’ensemble des opérations réalisées au cours de l’année civile 2026. Le CDCA ne modifie pas les règles d’imposition applicables aux cryptomonnaies ; celles-ci existaient déjà. Ce qui change véritablement, c’est la capacité de l’ARC à retracer les transactions que plusieurs contribuables croyaient encore hors de portée des autorités fiscales.
Un bitcoin échangé contre de l’Éther peut déclencher de l’impôt
La confusion la plus fréquente provient de la nature juridique des crypto-actifs en droit fiscal canadien. En vertu de la Loi de l’impôt sur le revenu, les cryptomonnaies sont considérées comme des biens, au même titre qu’un immeuble ou qu’une action cotée en bourse, et non comme une monnaie.
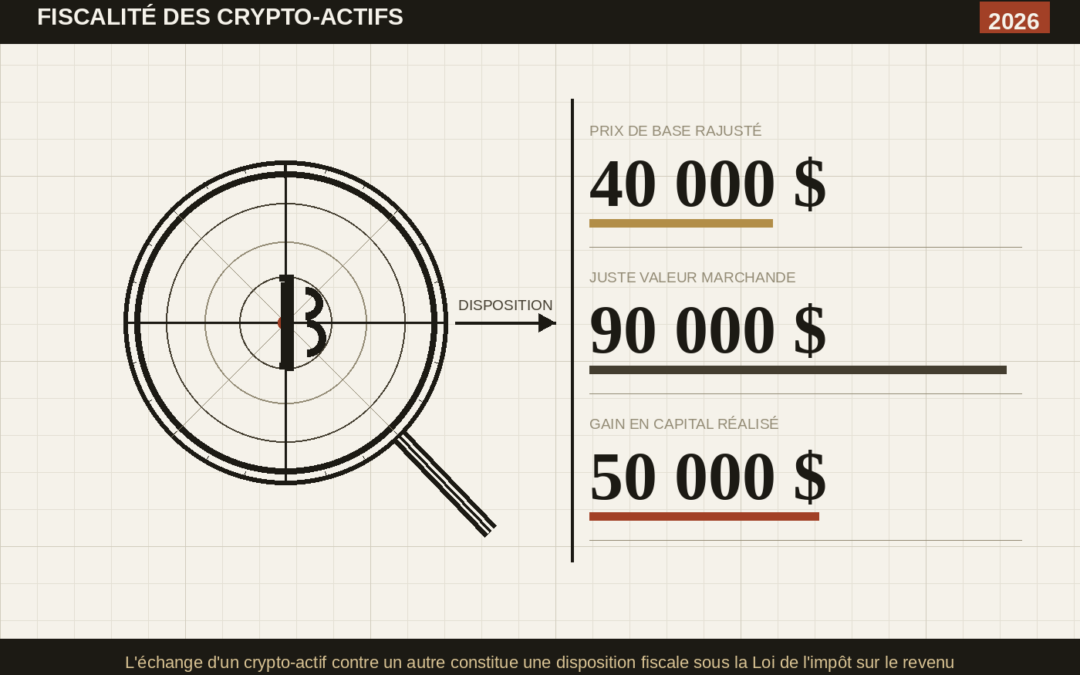
Cette distinction entraîne des conséquences fiscales importantes que plusieurs détenteurs de cryptoactifs ignorent encore. Toute aliénation d’un cryptoactif, y compris l’échange d’un cryptoactif contre un autre, constitue une disposition réputée à la juste valeur marchande au moment de la transaction. Ainsi, un échange direct de bitcoin contre de l’Éther peut créer un événement imposable, même lorsqu’aucun dollar canadien n’a été retiré de la plateforme.
Prenons un exemple concret. Un contribuable acquiert un bitcoin pour 40 000 $.
Quelques mois plus tard, ce bitcoin vaut 90 000 $ et il l’échange contre de l’Éther. Fiscalement, le contribuable est réputé avoir disposé de son bitcoin en vue d’un produit de disposition d’un montant de 90 000 $. Simultanément, il est réputé avoir acquis l’Éther pour ce même montant, qui devient son nouveau prix de base rajusté. Le gain de 50 000 $ doit alors être pris en compte dans le calcul du revenu imposable de l’année, même si aucun retrait en monnaie fiduciaire n’a été effectué.
« Beaucoup de contribuables ignorent encore que l’échange d’un cryptoactif contre un autre constitue une opération fiscale. L’ARC, elle, ne l’ignore pas. »
Ce traitement s’applique que la transaction soit effectuée sur une plateforme canadienne ou étrangère, qu’aucun compte bancaire n’ait été utilisé et que l’opération ait été exécutée en quelques secondes au sein d’une application numérique.
Avec le nouveau régime du CDCA, les fournisseurs de services sur cryptoactifs déclarants (FSCAD) devront transmettre ces renseignements directement à l’ARC, sans que celle-ci ait à effectuer de vérification préalable.
L’ARC intensifie ses mesures de conformité
L’ARC ne s’est pas limitée à adopter de nouvelles règles. Elle a également annoncé un renforcement important de ses initiatives de conformité en matière de crypto-actifs. Des budgets supplémentaires ont été alloués afin de soutenir les vérifications relatives aux actifs numériques ainsi qu’aux obligations de déclaration des avoirs étrangers.
La période où certains contribuables pouvaient espérer corriger discrètement leur situation se referme progressivement. Les données relatives aux opérations effectuées en 2026 seront accessibles à l’ARC dès 2027. Lorsqu’un contribuable omet de déclarer des gains liés à des crypto-actifs, les conséquences peuvent être importantes :
- cotisation de rappel en impôt ;
- intérêts accumulés sur les soldes dus ;
- pénalités pour faute lourde dans les cas d’omissions importantes ;
- Prolongation de l’exposition à une vérification fiscale lorsque les montants non déclarés sont significatifs.
Dans les situations les plus sérieuses, l’application des pénalités prévues au paragraphe 163(2) de la Loi de l’impôt sur le revenu demeure possible. Par ailleurs, le Canada participe désormais à un réseau mondial d’échange automatique de renseignements fiscaux. Les juridictions participantes, dont plusieurs hébergent des plateformes d’échange étrangères, transmettront les données des résidents canadiens à leurs autorités fiscales respectives, lesquelles les communiqueront ensuite à l’ARC.
Utiliser une plateforme offshore ne constitue donc plus une protection fiscale réelle. Cette impression d’anonymat disparaît progressivement à mesure que les accords internationaux d’échange d’information se multiplient. Pour les contribuables qui détiennent des crypto-actifs depuis plusieurs années sans les avoir déclarés, le conseil demeure simple : consulter un fiscaliste avant que l’ARC ne prenne l’initiative d’une vérification.
Une divulgation volontaire bien préparée peut réduire considérablement l’exposition aux pénalités. Attendre que l’ARC ouvre officiellement le dossier prive souvent le contribuable de cet avantage.
Le projet de loi C-12 élargit discrètement la visibilité de l’ARC sur l’économie canadienne du fractionnement du revenu
La réforme du régime canadien de lutte contre le blanchiment d’argent prévue par le projet de loi C-12 pourrait donner à l’Agence du revenu du Canada un accès sans précédent aux circuits financiers privés où certaines structures sophistiquées de fractionnement du revenu sont historiquement demeurées invisibles.
Jean et Marjo Gervais sont à la retraite, fortunés et confrontés à un problème typiquement montréalais de l’économie moderne : comment aider leurs enfants adultes à acheter une propriété à Montréal sans créer d’exposition fiscale inutile.
Entre les prestations du Régime de rentes du Québec, la Sécurité de la vieillesse, les revenus de dividendes, les comptes de placement non enregistrés et une société de portefeuille conservée après la vente de l’entreprise de transport de Jean, le couple dispose d’un patrimoine important. Leur préoccupation n’est plus l’accumulation de capital. Elle est devenue intergénérationnelle.
Leur fils souhaite acheter un duplex à Rosemont. Leur fille tente d’acheter un condominium à Griffintown. Malgré des revenus stables, les prix de l’immobilier et les taux d’intérêt rendent l’accès à la propriété difficile sans une aide familiale substantielle.
La famille Gervais se tourne alors vers Gestion Patrimoine Laurier, un family office montréalais spécialisé dans le crédit privé, l’administration de placements familiaux et les structures de financement intrafamilial destinées aux clients à valeur nette élevée.
L’objectif semble relativement simple : structurer le financement familial de manière fiscalement efficiente tout en permettant aux enfants d’acquérir leur propre propriété.
L’arrangement proposé est sophistiqué, mais parfaitement plausible dans l’univers canadien de la gestion privée.
Plutôt que d’effectuer des dons directs, Jean consent des prêts par l’intermédiaire d’une société de placements familiale. Marjo souscrit des actions privilégiées dans une société de portefeuille investissant dans des placements hypothécaires privés. Une acquisition immobilière est partiellement financée par une fiducie familiale capitalisée au moyen de transferts intersociétés. Une autre transaction implique une deuxième hypothèque privée structurée en dehors du réseau bancaire traditionnel.
Sur papier, tout semble conforme.
Des conventions de prêt existent. Les taux d’intérêt respectent les exigences du taux prescrit. Les résolutions corporatives sont documentées. Les déclarations fiscales des fiducies sont produites annuellement. Les revenus de placement sont répartis entre plusieurs membres de la famille.
Mais sur le plan opérationnel, la situation est moins ordonnée.
Certains paiements d’intérêts arrivent en retard. Une partie des fonds destinés à payer les intérêts provient indirectement de comptes liés. Des produits hypothécaires circulent entre plusieurs entités avant d’atteindre finalement les enfants. Plusieurs opérations transitent par des prêteurs privés et des intermédiaires spécialisés évoluant largement à l’extérieur du système bancaire conventionnel.
Et c’est précisément là que l’exposition fiscale de la famille Gervais commence, car les règles canadiennes d’attribution du revenu ne se limitent pas à la documentation. Elles s’intéressent à la réalité économique sous-jacente.
La situation des Gervais n’a rien d’exceptionnel. Dans l’ensemble du secteur canadien de la gestion privée, les structures sophistiquées de financement intrafamilial reposent de plus en plus sur des circuits de crédit privé, des family offices et des intermédiaires faiblement intégrés qui évoluaient historiquement à l’extérieur des couches les plus profondes de l’architecture canadienne de déclaration financière.
Rien de cela ne signifie que les fiducies familiales, les prêts au taux prescrit ou les structures de financement intergénérationnel sont intrinsèquement problématiques. Dans plusieurs cas, ces mécanismes sont entièrement légaux et expressément prévus par la Loi de l’impôt sur le revenu.
Le véritable enjeu réside ailleurs : les opérations sont-elles exécutées conformément aux conditions juridiques requises afin d’éviter l’application des règles d’attribution?
Les règles d’attribution n’ont jamais été le véritable problème
Les règles canadiennes d’attribution existent depuis des décennies. Leur objectif est relativement simple : empêcher les contribuables à revenu élevé de transférer artificiellement des revenus de placement à des membres de leur famille imposés à des taux d’imposition plus bas afin de réduire la charge fiscale globale du ménage.
Si l’Agence du revenu du Canada conclut qu’un arrangement ne respecte pas les conditions prévues par la loi ou ne présente pas de substance économique véritable, elle peut réattribuer le revenu au cédant initial, peu importe le nom qui figure sur les comptes ou les documents.
Le défi, toutefois, n’a jamais été uniquement juridique.
Il a toujours été informationnel.
Les structures agressives de fractionnement du revenu ressemblent rarement à de l’évasion fiscale grossière. La documentation est souvent sophistiquée et préparée par des professionnels compétents. Historiquement, le véritable défi pour l’ARC consistait à reconstituer la réalité économique sous-jacente aux opérations, notamment lorsque celles-ci quittaient les circuits bancaires traditionnels.
Les grandes institutions financières fournissent des pistes de vérification importantes. Les banques maintiennent des systèmes centralisés de conformité, surveillent les opérations inhabituelles et participent à des réseaux intégrés de lutte contre le blanchiment d’argent.
Mais une part croissante de la planification patrimoniale moderne évolue désormais en dehors de cet environnement : family offices, prêteurs privés, courtiers hypothécaires spécialisés, sociétés fermées de placement et structures de crédit privé.
Ces structures ne sont pas illégales. Plusieurs sont entièrement légitimes.
Elles créent toutefois une visibilité transactionnelle fragmentée.
Un prêt au taux prescrit peut sembler conforme alors que les obligations d’intérêts ne sont jamais véritablement respectées. Une fiducie peut détenir des placements légitimes pendant que les transferts initiaux, susceptibles de déclencher l’attribution, demeurent pratiquement invisibles sur le plan opérationnel.
L’ARC ne peut pas réévaluer des opérations qu’elle ne détecte pas.
C’est ici que le projet de loi C-12 entre en scène.
Plus précisément, c’est ici que le Centre d’analyse des opérations et déclarations financières du Canada (CANAFE) entre en jeu dans la conversation fiscale.
L’expansion discrète du réseau de surveillance du CANAFE
Alors que l’attention publique entourant le projet de loi C-12 portait principalement sur l’immigration et le contrôle frontalier, une transformation beaucoup plus structurelle est passée relativement inaperçue : la modernisation du régime canadien de lutte contre le blanchiment d’argent.
Les conséquences pourraient dépasser largement les seuls crimes financiers.
Le projet de loi C-12 impose désormais des obligations d’inscription beaucoup plus étendues aux intermédiaires financiers qui opéraient auparavant à la périphérie du système déclaratif : prêteurs privés, facilitateurs hypothécaires, administrateurs de placements et autres intermédiaires entourant des structures comparables à celle de la famille Gervais.
Le régime prévoit également des pénalités administratives considérablement accrues, pouvant atteindre plusieurs millions de dollars et, dans certains cas, être directement liées aux revenus mondiaux des entités concernées.
En pratique, les systèmes de conformité échouent rarement parce que les institutions déclarent trop d’informations. Ils échouent plutôt parce qu’ils n’en déclarent pas suffisamment.
Lorsqu’un régime de pénalités devient suffisamment sévère, la culture institutionnelle évolue rapidement. Des opérations auparavant considérées comme routinières peuvent désormais générer des examens internes, des notes d’escalade ou des déclarations d’opérations douteuses, simplement parce que les institutions ne souhaitent plus défendre des zones grises après coup.
La conséquence concrète n’est pas seulement une augmentation du volume de déclarations.
C’est la création d’un environnement de renseignement financier beaucoup plus continu et interconnecté.
Des opérations qui semblaient auparavant isolées peuvent désormais être reliées analytiquement entre plusieurs institutions, intermédiaires et entités déclarantes.
Le CANAFE ne devient pas une autorité fiscale. Mais les renseignements générés dans ce système peuvent, ultimement, alimenter les mécanismes de sélection de vérification, les analyses d’opérations entre parties liées et certains processus d’enquête de l’ARC.
Pourquoi les family offices deviennent plus exposés
La faiblesse potentielle de la structure des Gervais n’a pas nécessairement résidé dans son existence.
Les prêts au taux prescrit, les sociétés de portefeuille familiales et les structures fiduciaires demeurent parfaitement légaux lorsqu’ils sont correctement administrés.
La vulnérabilité se situe plutôt dans l’exécution opérationnelle : paiements d’intérêts tardifs, circulation circulaire des fonds, intermédiaires multiples et un réseau de transactions de plus en plus traçable nécessaire au maintien de l’arrangement.
Pris isolément, ces éléments pourraient ne jamais attirer l’attention.
Mais l’environnement de déclaration entourant ces opérations n’est plus le même.
Le projet de loi C-12 ne modifie pas un seul mot des règles canadiennes d’attribution du revenu. L’ARC disposait déjà du pouvoir juridique nécessaire pour réévaluer ce type d’arrangement lorsque les conditions prévues par la loi n’étaient pas respectées.
Ce qui change, c’est la probabilité que les opérations sous-jacentes deviennent visibles.
Les intermédiaires entourant la structure de la famille Gervais évoluent désormais dans un environnement de conformité et de surveillance beaucoup plus intégré que celui qui existait lorsque plusieurs de ces mécanismes ont été conçus.
Pour les conseillers en gestion privée et les family offices canadiens, c’est probablement la véritable transformation.
Des structures qui reposaient autrefois sur des environnements fragmentés de déclaration financière évoluent maintenant dans un cadre où la conformité anti-blanchiment, le renseignement financier et l’application des lois fiscales deviennent progressivement interconnectés.
Les enfants Gervais obtiendront peut-être toujours leurs propriétés.
Mais les règles canadiennes de fractionnement du revenu n’évoluent plus dans le même environnement informationnel qu’auparavant.
Montréal se vide ? Non, mais elle perd quelque chose de plus profond
Depuis quelques semaines, un récit gagne du terrain : Montréal serait en train de se vider. Les jeunes professionnels partent, les talents fuient, la ville décline.
Une vidéo virale, intitulée « Montreal Is EMPTYING OUT Fast », en a récemment cristallisé l’angoisse. Elle cumule des milliers de vues et propose une lecture simple, presque implacable : Montréal perd sa population active et, avec elle, son avenir.
Or, les faits racontent une autre histoire, plus nuancée et, à certains égards, plus préoccupante.
Une ville qui ne se vide pas
Montréal ne se vide pas.
Les données de l’Institut de la statistique du Québec indiquent que la population continue d’augmenter, portée par l’immigration internationale et les résidents non permanents. En 2024, le Québec a enregistré un solde migratoire globalement positif.
Comme le souligne le démographe Marc Termote, :
« Il ne s’agit pas d’un déclin démographique global, mais d’une croissance reposant sur des flux migratoires différents. »
Autrement dit, la ville ne disparaît pas; elle se transforme.
Des départs ciblés, aux effets structurants
L’enjeu réel réside dans la nature des départs.
Les données montrent que les personnes âgées de 25 à 44 ans, notamment les diplômés et les travailleurs mobiles, sont les plus susceptibles de quitter la province. Il s’agit d’un groupe central pour l’économie, tant en matière de fiscalité que d’innovation et de création d’entreprises.
Les analyses du réseau QUESCREN indiquent également que la mobilité interprovinciale touche davantage les anglophones et les profils hautement qualifiés.
Comme l’observe Jack Jedwab, il ne s’agit pas d’un exode massif, mais d’un phénomène de sélection :
« Les individus disposant du plus grand nombre d’options sont aussi ceux qui quittent le plus facilement. »
Il ne s’agit donc pas d’une fuite généralisée, mais d’une fuite ciblée.
Un enjeu de rétention
Le paradoxe montréalais tient à cette tension : la ville attire, mais elle retient moins.
Chaque année, Montréal accueille des étudiants, des travailleurs étrangers et des immigrants qualifiés. Toutefois, une proportion significative de ces nouveaux arrivants quitte la province après quelques années.
Selon l’économiste Brahim Boudarbat, le Québec performe bien en matière d’attraction, mais rencontre davantage de difficultés en matière de rétention, notamment en raison des délais de reconnaissance des compétences et de certaines barrières linguistiques sur le marché du travail.
Ainsi, Montréal agit en partie comme une porte d’entrée, sans pour autant constituer un point d’ancrage durable.
La loi 96, un facteur parmi d’autres
La question linguistique s’inscrit naturellement dans ce débat.
La loi 96 renforce l’usage du français au travail et impose de nouvelles obligations aux entreprises. Ces mesures modifient l’environnement réglementaire et peuvent influencer certaines décisions organisationnelles.
Toutefois, leur impact direct sur les départs demeure difficile à isoler. Comme le souligne l’économiste Pierre Fortin, les décisions migratoires reposent sur une combinaison de facteurs, et il serait réducteur de les attribuer à un seul élément.
La langue constitue un facteur réel, mais non exclusif.
Le logement, une pression réelle mais non déterminante
Le coût du logement constitue un autre élément souvent évoqué.
Montréal a connu une hausse notable des loyers et un resserrement du marché locatif, ce qui affecte particulièrement les jeunes professionnels et les ménages à revenu moyen.
Cependant, ce phénomène s’inscrit dans une tendance nationale. Les grandes villes canadiennes, notamment Toronto et Vancouver, affichent des coûts de logement plus élevés tout en continuant d’attirer une population importante.
Le logement constitue donc une pression significative, sans être un facteur explicatif unique.
Une transformation plus profonde
Au-delà des indicateurs économiques, une transformation plus subtile est à l’œuvre.
Ce ne sont pas seulement des individus qui quittent Montréal, mais aussi des formes d’appartenance qui évoluent.
Dans plusieurs quartiers, la hausse des loyers, l’arrivée de ménages plus fortunés et la transformation du tissu commercial contribuent à un sentiment de décalage chez certains résidents établis de longue date.
La ville peut paraître moins accessible, moins familière, parfois moins ancrée dans ses repères culturels.
Comme le souligne la sociologue Anne-Marie Séguin, ces dynamiques s’apparentent à des processus classiques d’embourgeoisement, où certaines populations se sentent progressivement mises à l’écart.
Il ne s’agit pas d’un remplacement soudain, mais d’un déplacement progressif.
Le rôle déterminant des perceptions
Un facteur plus difficile à mesurer mérite également l’attention : la perception.
Dans certains milieux professionnels, l’idée que Montréal aurait atteint un plateau circule. Dans un contexte de forte mobilité, cette perception peut influencer les décisions individuelles.
Les choix migratoires ne reposent pas uniquement sur des données objectives; ils sont aussi façonnés par des représentations.
On ne quitte pas seulement une ville pour ce qu’elle est, mais pour ce que l’on anticipe qu’elle deviendra.
Montréal à un tournant
La vidéo qui alimente ce débat n’est pas entièrement inexacte : elle met en lumière certaines tensions bien réelles. Toutefois, elle simplifie la situation, en présentant une mutation comme un déclin, une dynamique complexe comme un récit linéaire, et en négligeant un élément essentiel : Montréal continue d’attirer, et ce de manière soutenue.
La réalité est plus nuancée.
Montréal ne s’effondre pas; elle fait face à une question plus structurelle : qui parvient-elle à retenir ?
Car une ville ne se définit pas uniquement par sa croissance démographique, mais par l’équilibre entre ceux qui y vivent, ceux qui y demeurent et ceux qui s’y reconnaissent.
Aujourd’hui, Montréal ne disparaît pas; elle se redessine.
Et dans ce processus de transformation, une interrogation persiste : qui pourra encore s’y reconnaître demain ?
Avoir un bébé en 2025 : une facture que les mères ne peuvent plus payer
Au Québec, les travailleuses autonomes se retrouvent en première ligne d’une pression financière croissante : au point que certains produits essentiels pour bébés sont désormais gardés sous clé dans les commerces.
Quand Marie a accouché, elle s’attendait à manquer de sommeil, pas à devoir s’endetter pour acheter les essentiels de son bébé.
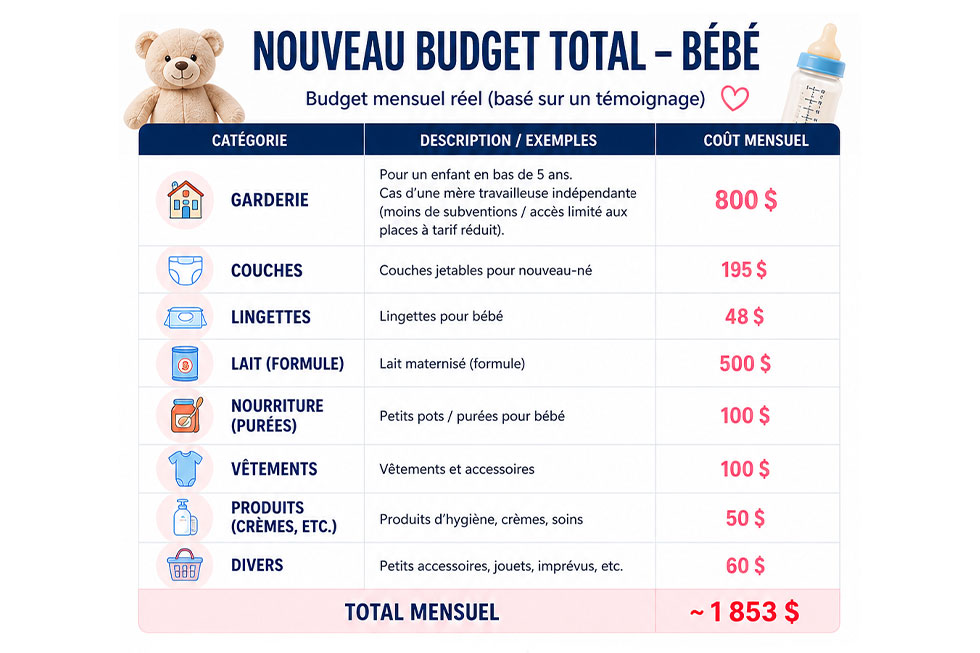
Travailleuse autonome, elle a vu ses revenus chuter dès les premières semaines. Pendant ce temps, les dépenses, elles, n’ont jamais ralenti. Couches, lait en poudre, garderie : en quelques mois, la facture a atteint près de 1 900 $ par mois.
« Je fais des calculs tous les jours. Ce n’est plus seulement être mère, c’est gérer une crise financière permanente », dit-elle.
Son histoire n’est pas isolée. Elle révèle un angle mort des politiques publiques : celui des parents autonomes, souvent moins protégés que plusieurs salariés, dans un contexte où même les produits de base pour bébés sont parfois gardés sous clé dans certains magasins.
Au Québec, le travail autonome constitue une réalité importante, mais demeure peu discuté lorsqu’il s’agit de la parentalité. Selon l’Institut de la statistique du Québec, il y avait environ 99 600 travailleurs autonomes de 15 à 34 ans en 2024, dont 83 500 de 25 à 34 ans, ainsi que 229 100 travailleurs autonomes de 35 à 54 ans. Ces groupes recoupent largement les âges où plusieurs adultes fondent une famille. Au total, les données de l’ISQ indiquent environ 499 000 travailleurs autonomes au Québec en 2024, soit près de 11 % de l’emploi total, selon les tableaux annuels sur les salariés et les travailleurs autonomes.
Contrairement à une perception répandue, les travailleuses autonomes ne sont pas exclues du Régime québécois d’assurance parentale. Le RQAP couvre les parents admissibles lors d’une naissance, et les travailleuses autonomes peuvent y avoir droit si elles remplissent les conditions, notamment avoir cotisé ou devoir cotiser au régime, être résidentes du Québec au début de la période de prestations et, pour les travailleuses autonomes, respecter certaines conditions de résidence propres à leur statut.
Mais cette protection demeure un régime de remplacement du revenu, et non une couverture complète du coût de la vie. En 2025, le revenu maximal assurable utilisé pour calculer les prestations du RQAP est de 98 000 $. Le montant reçu dépend donc directement du revenu assurable déclaré, ce qui peut désavantager les travailleuses autonomes dont les revenus sont variables ou plus faibles.
À titre d’exemple, une travailleuse autonome qui gagne 30 000 $ par année et reçoit une prestation calculée à 70 % de son revenu hebdomadaire toucherait environ 404 $ par semaine avant impôt, soit environ 1 750 $ par mois avant impôt. Ce calcul est une estimation journalistique : 30 000 $ divisés par 52 semaines, multipliés par 70 %, puis annualisés sur une base mensuelle. Le RQAP confirme que les prestations varient selon le régime choisi et les revenus assurables, et le simulateur officiel permet d’estimer les montants exacts pour chaque situation.
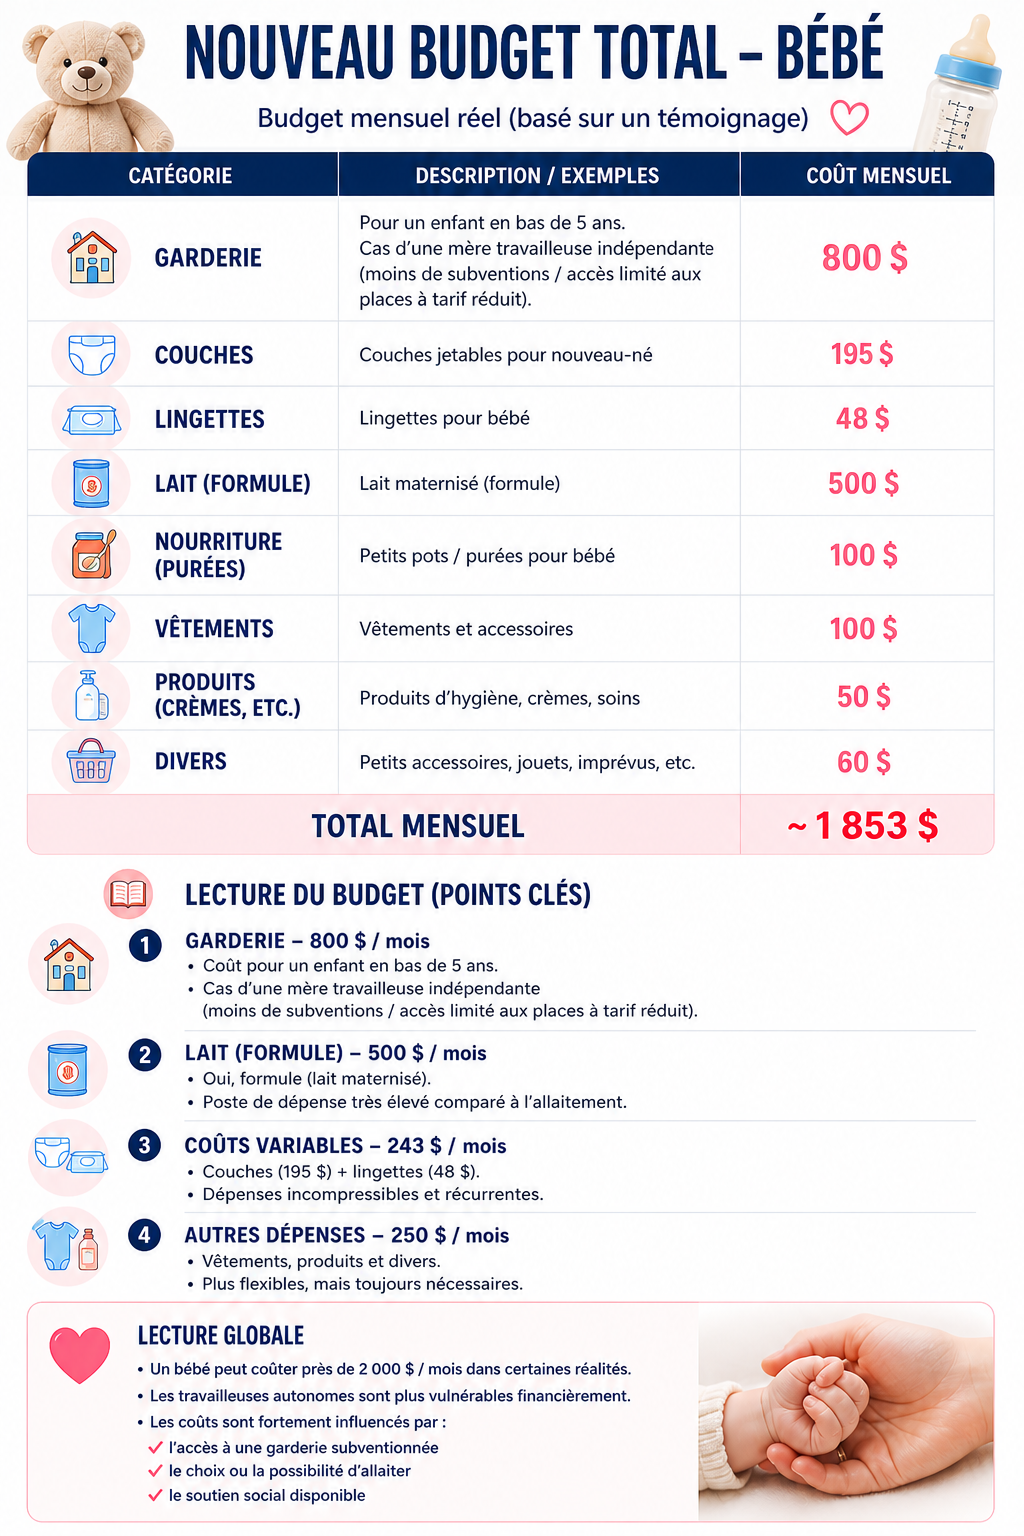
Dans le cas de Marie, les coûts liés uniquement à son bébé s’élèvent à environ 1 853 $ par mois. Cette somme inclut une garderie privée à 800 $, du lait en poudre à près de 500 $, ainsi que des dépenses incompressibles, comme les couches et les lingettes, qui s’élèvent à plus de 200 $. Ce budget est spécifique à une famille monoparentale, comme mentionné dans l’article, mais il prend tout son sens lorsqu’on le compare aux données nationales : selon Statistique Canada, une famille biparentale à revenu moyen avec deux enfants dépense environ 293 000 $ pour élever un enfant de la naissance à 17 ans, soit 17 235 $ par an en moyenne.
L’écart entre les moyennes et la réalité vécue s’explique en grande partie par l’accès inégal aux services de garde. Au Québec, les services de garde subventionnés fonctionnent avec une contribution réduite, souvent citée à 9,35 $ par jour en 2025, soit environ 200 $ par mois pour une fréquentation à temps plein. Mais les places sont limitées, et Statistique Canada rapporte qu’en 2024, 77,3 % des services de garde en centre avaient une liste d’attente active.
En l’absence de places subventionnées, plusieurs parents doivent se tourner vers des services non subventionnés, dont les tarifs ne sont pas uniformément fixés. Le gouvernement du Québec précise que les services de garde peuvent être subventionnés ou non, et que les parents peuvent avoir accès à des aides financières ou à des crédits d’impôt selon leur situation. Un montant de 800 $ par mois pour une garderie privée n’est donc pas une moyenne officielle, mais un cas plausible selon le type de service, la région et l’accès ou non au réseau subventionné.
À ces pressions s’ajoute un élément souvent sous-estimé : le coût de l’alimentation. Les préparations pour nourrissons vendues chez Walmart Canada affichent couramment des prix compris entre 35 $ et plus de 70 $ selon la marque, le format et le type de préparation. Un budget mensuel de 400 $ à 500 $ pour une famille utilisant exclusivement la formule peut donc être plausible, mais il doit être présenté comme un témoignage ou une estimation en fonction de la consommation du bébé, et non comme une moyenne officielle.
Sur le terrain, les témoignages de parents abondent et convergent, mais ils doivent être traités avec prudence. Sur des forums comme Reddit, plusieurs parents décrivent un choc financier important dès les premiers mois, notamment lié aux coûts de la garderie, de la formule, des couches et des lingettes. Ces témoignages peuvent illustrer une réalité vécue, mais ne remplacent pas des données statistiques représentatives.
Cette pression financière se reflète désormais jusque dans les commerces. Dans certaines grandes surfaces, des produits essentiels, comme les préparations pour nourrissons, sont exposés dans des vitrines verrouillées, accessibles uniquement avec l’aide d’un employé. Des reportages ont documenté ce phénomène au Canada et aux États-Unis, en le liant notamment au prix élevé des préparations pour nourrissons, aux vols et aux mesures de prévention des pertes dans le commerce de détail.
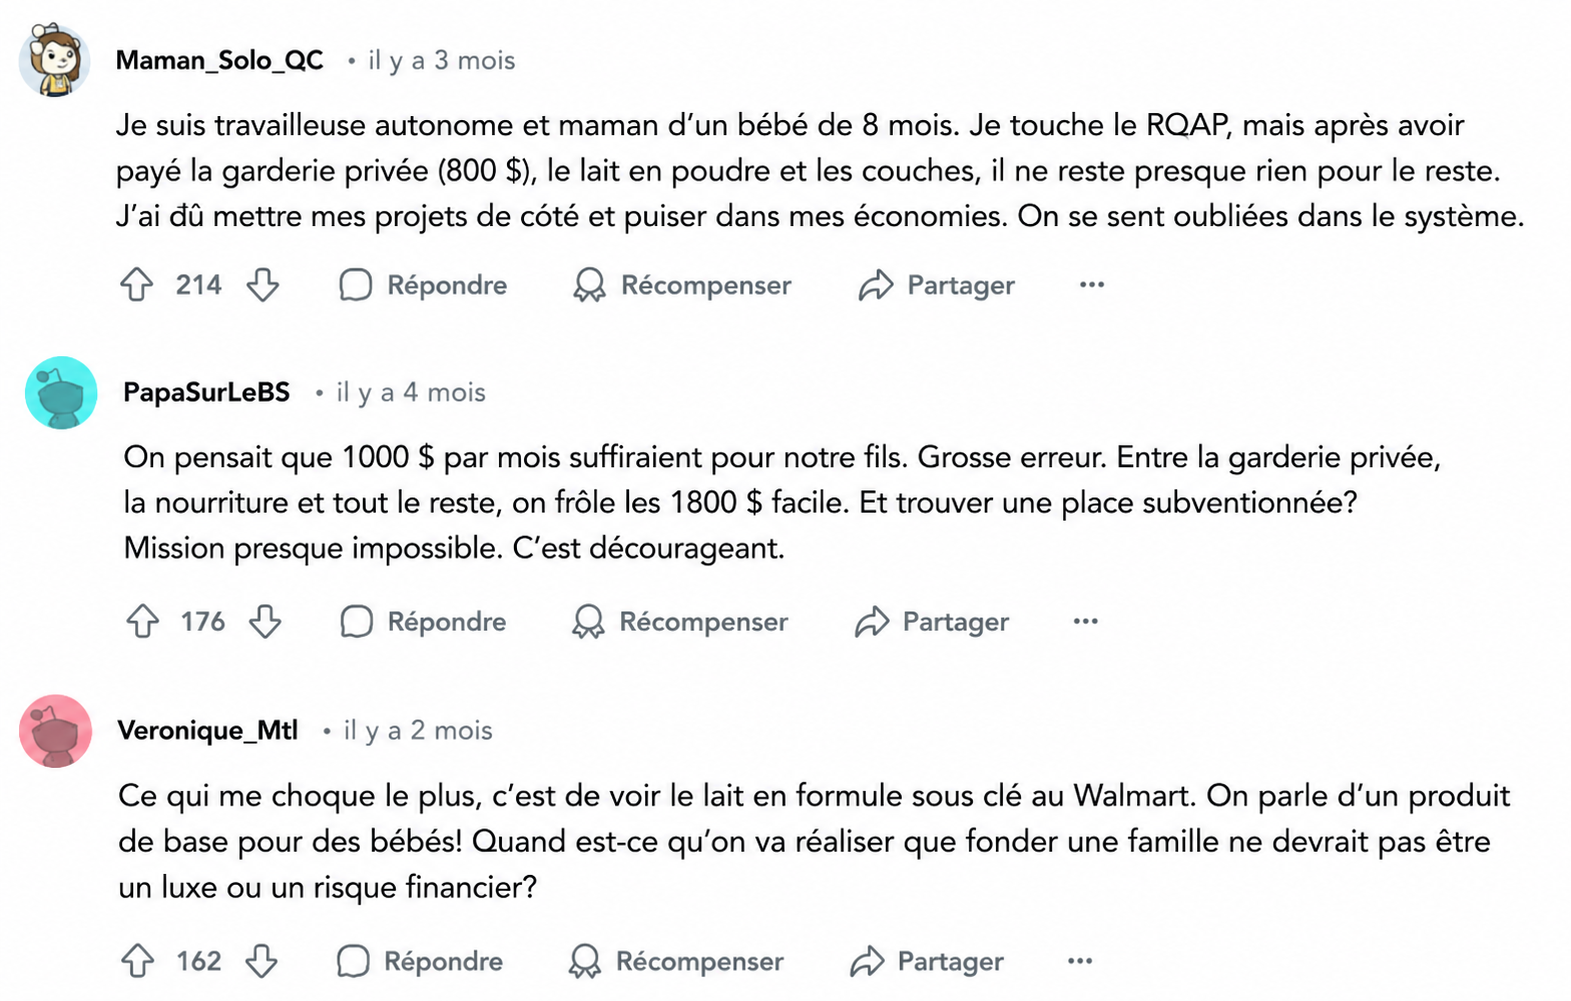
Au-delà de l’image, cette pratique soulève des questions plus larges sur l’accessibilité des besoins essentiels. Lorsque les produits essentiels à la santé des bébés deviennent difficiles à obtenir ou trop chers pour être accessibles, cela met en évidence une tension économique plus profonde. Ce ne sont pas des achats de luxe qui sont protégés, mais des éléments indispensables au quotidien des familles.
Pour les travailleuses autonomes, cette réalité s’inscrit dans un équilibre fragile. Les cotisations au RQAP et au RRQ des travailleurs autonomes sont généralement payées lors de la déclaration de revenus ou par acomptes provisionnels, ce qui diffère de la retenue à la source habituelle des salariés. Cette mécanique peut accentuer la pression sur la trésorerie, surtout lorsque les revenus chutent pendant la période entourant la naissance.
Même lorsque les prestations du RQAP couvrent une partie du revenu perdu, elles ne couvrent pas automatiquement l’ensemble des dépenses essentielles, comme le logement, l’alimentation, les transports et les coûts directs liés au bébé. Dans le cas d’une mère touchant environ 1 750 $ par mois avant impôt en prestations estimées, un budget bébé de 1 853 $ par mois suffit déjà à créer un manque à gagner, avant même de payer le reste des dépenses du ménage.
Ainsi, derrière les moyennes et les politiques publiques, une autre réalité se dessine. Celle des parents qui doivent constamment arbitrer entre leurs finances et les besoins de leur enfant, dans un contexte où chaque dépense compte.
Avoir un bébé en 2025 n’est plus seulement une étape de la vie ; c’est une décision économique majeure. Pour certaines mères, en particulier celles qui travaillent à leur compte, cette décision s’accompagne d’une pression financière immédiate et durable.
Et pour plusieurs, la question n’est plus seulement de savoir comment élever un enfant, mais comment en assumer le coût sans tomber dans le rouge.
Les salaires, c’est pour les « pauvres » : comment les ultrariches échappent à l’impôt sur le revenu
Les gains en capital non réalisés, les emprunts bancaires non remboursés et quelques failles exploitables; notre système fiscal favorise la richesse plutôt que le revenu
Dans nos sociétés, l’impôt repose sur une idée simple : chacun contribue en fonction de ce qu’il gagne. Salariés, entrepreneurs, médecins, avocats : la grande majorité paie chaque année. Le revenu est visible, mesurable, imposable.
C’est le fondement du contrat social.
Les salaires, les dividendes, les bénéfices ne sont pas seulement des flux financiers ; ils permettent à l’État de capter une partie de la richesse créée pour financer les services publics.
L’impôt suit le revenu, parce que le revenu circule.
Mais ce modèle repose sur une hypothèse de plus en plus fragile : que la richesse passe par le revenu.
Pour les ultrariches, généralement définis comme des individus possédant plus de 30 millions de dollars d’actifs nets et, à l’extrême, les milliardaires, ce n’est plus le cas. Leur richesse ne provient pas principalement de salaires, mais d’actifs : actions, participations, portefeuilles financiers. Il faut aussi le rappeler : ces trajectoires reposent sur un cadre collectif ; sans l’écosystème économique et institutionnel, ces fortunes n’auraient pas existé.
Cette distinction change tout.
Car ce qui est imposé, ce n’est pas la richesse, mais le revenu.
Or, une action qui prend de la valeur n’est pas un revenu tant qu’elle n’est pas vendue. Ce gain est déclaré non réalisé. Il peut représenter des milliards, sans générer un seul dollar d’impôt.
C’est ici que se trouve le cœur du système.
Prenons le cas de Jeff Bezos. Pendant des années, son salaire officiel chez Amazon était d’environ 81 840 dollars par an, un revenu relativement modeste pour l’un des hommes les plus riches du monde. Sa véritable richesse provenait de ses actions Amazon, dont la valeur a explosé.
Mais tant qu’il ne vend pas ces actions, il ne paie pas d’impôt sur cette croissance.
Et s’il a besoin d’argent ?
Il emprunte.
Les ultrariches peuvent utiliser leurs actions comme garantie auprès des banques. En échange, ils obtiennent des prêts importants, souvent à des conditions avantageuses. Ces prêts ne sont pas considérés comme un revenu ; ils ne sont donc pas imposés.
Comme l’a révélé ProPublica, une organisation américaine de journalisme d’enquête indépendante et à but non lucratif, spécialisée dans l’analyse de données publiques et fiscales :
« The tax code is structured to capture income, not wealth. »
Le résultat est simple : une fortune peut croître de plusieurs milliards de dollars, tandis que son détenteur finance son train de vie sans jamais générer de revenus imposables.
L’économiste français Gabriel Zucman, spécialiste des inégalités et de la fiscalité internationale, résume ainsi le problème :
« Les milliardaires peuvent organiser leur patrimoine de manière à ne presque jamais apparaître comme ayant un revenu imposable. »
Dans ses travaux, il souligne que les systèmes fiscaux modernes ont été conçus pour taxer le travail et les revenus, mais beaucoup moins efficacement la richesse accumulée sous forme d’actifs.
Ce modèle est parfois résumé par une formule : « buy, borrow, die » ; « acheter, emprunter, transmettre ».
Dans certains cas, les dettes sont continûment refinancées. À la mort, les actifs peuvent bénéficier d’un ajustement fiscal, ce qui réduit fortement l’impôt sur les gains accumulés.
Le système n’est pas illégal ; il est simplement optimisé.
Et il est extrêmement efficace.
Selon ProPublica, entre 2014 et 2018, les 25 Américains les plus riches ont vu leur fortune augmenter de 401 milliards de dollars, tout en payant environ 3,4 % d’impôt effectif sur cette croissance.
À l’échelle mondiale, l’Observatoire fiscal de l’Union européenne estime que les milliardaires paient entre 0 % et 0,5 % d’impôt annuel sur leur richesse réelle.
Autrement dit, plus la richesse est élevée, plus elle peut échapper à la logique fiscale classique.
Face à cette réalité, les gouvernements cherchent des solutions.
Aux Pays-Bas, une réforme majeure prévue pour 2028 vise à taxer les rendements réels des actifs financiers, et non pas des rendements théoriques. L’objectif est clair : rapprocher l’impôt de la richesse effectivement détenue.
Aux États-Unis, le débat devient politique. À New York, le maire Zohran Mamdani plaide pour une contribution accrue des plus riches afin de financer les services publics dans une ville marquée par des inégalités croissantes.
Mais ces solutions posent des défis majeurs : comment évaluer des actifs non vendus ? Comment éviter la fuite des capitaux ? Jusqu’où peut-on taxer sans freiner l’investissement ?
Le problème est plus profond.
Le système fiscal actuel fonctionne, mais pour une économie qui n’existe plus.
Il a été conçu pour taxer le travail, les salaires, les revenus ; pas pour capter une richesse qui s’accumule en silence, dans des actifs qui ne sont jamais vendus.
Aujourd’hui, une part croissante de la richesse ne se mesure plus par le revenu.
Et l’impôt, lui, continue de regarder ailleurs.
La question n’est donc plus seulement de savoir si les ultrariches paient leur juste part.
Mais si le système est encore capable de voir la richesse telle qu’elle existe réellement.