Actualité
Ma mission, vous informer!
« L’argent, s’il ne vous apporte pas le bonheur, vous aidera au moins à être malheureux dans le confort. »
– Helen Gurley Brown
Les PV sont hors contrôle
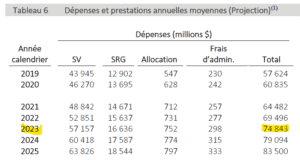
En ce qui concerne le 17e Rapport actuariel du Bureau du surintendant des institutions financières (« BSIF »); tout porte à croire que les couts estimés pour la distribution des chèques des prestations de vieillesse (« PV ») seront de 74 mrd $. Ultérieurement, d’ici 20 ans, les couts vont assurément vous décoiffer : on parle d’une augmentation de l’ordre de 116%.
Soi-disant en passant, évitons tout malentendu, l’abréviation pour milliard de dollars ($) est en fait « mrd ». Dans cette optique, prenons quelques minutes pour bien s’acclimater à l’ampleur de ces chiffres. Tel qu’éludé, en 2023, il est estimé que nous allons encaisser pour 74 mrd $ de chèques PV ; pour des fins de comparaison, le cout projeté en 2015 pour la construction du pont Champlain était de l’ordre de 4 mrd $; donc, c’est comme si nous achetions l’équivalent de 19 pont Champlain chaque année !
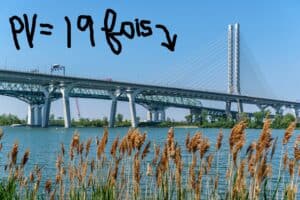
Pont Champlain Montreal
Plus étonnant, dans 20 ans, l’estimation du cout des PV est de 161 mrd $. Dans toutes ces dimensions, là où le bât blesse, c’est dans le fait que les PV sont payés par nos impôts, ainsi, leurs couts nets sont une dépense courante du gouvernement fédéral. Autrement dit, nous devons payer l’amplitude de cette facture chaque année, et ce, sans aucune aide contributoire de nos concitoyens.
Sur ce, réglons une chose tout de suite à ce qui a trait aux PV : leurs pérennités; leurs survies sont en jeu. Mais, surtout, il est peu probable que nous allons pouvoir bonifier les régimes. En revanche, ce n’est qu’une question de temps, nous allons devoir sévèrement modifier cette dépense dans un avenir prochain.
Par ce fait même, la cause de l’accélération fulgurante de cette dépense est, invariablement, le changement de démographie de notre société. D’ailleurs, à titre d’exemple, la Chaire en fiscalité et en finances publiques (« CFFP ») a fait des calculs à partir des données mathématiques de l’institut de la statistique du Québec.
Les résultats de la CFFP, pour le compte du Québec, sont non-équivoque : il y aura une augmentation de 91% du nombre de nos concitoyens dans le groupe d’âge 75 ans +. Donc, inutile de faire une grande réflexion : plus il y a plus de gens qui atteignent le bel âge; plus les couts des PV deviendront insurmontables, puis, au bout du compte, ils deviendront complètement hors contrôle.
Par ailleurs, partant de cette prémisse, il n’est pas nécessaire d’attendre 20 ans avant de voir la spirale ascendante des couts. Dans le même rapport du BSIF, les actuaires sont venus à la conclusion qu’il y aura une augmentation des dépenses projetées de 117% entre la progression des années 2022 et 2023; un accroissement des dépenses projetées de 12.7 mrd $, pour la période entre 2022 et 2026, finalement; le nombre projeté de bénéficiaires affecté par les PV commence à s’accentuer d’une manière assez prononcé.
Ça fait des années, des années, et ainsi, des années que nous discutons de la viabilité des PV. Désormais, tout l’indique clairement, nous sommes possiblement à un point d’inflexion.
Changement démographique : êtes-vous prêt.e ?
Visualisez une société québécoise, d’ici vingt ans, qui transigent vers la démographie suivante : on double le nombre de gens qui ont 75 ans +; l’espérance de vie s’accroit; il y a une légère contraction de – 6% de sa population entre les âges de 60 – 75 ans; et conjoncturellement, il y a aura un accroissement de 9% de sa population, donc, approximativement 9,414,984 individus seront sur le territoire de la belle province. (Calcul: CFFP; Source: ISQ)
D’abord, les ainés de demain, majoritairement retraités, seront le segment de la population le plus impacté par l’évolution de cette transition démographique au Québec. C’est, a propre dire, l’espérance de vie qui augmente le risque associé avec votre planification de retraite et parallèlement, celle-ci, augmente l’incertitude de longévité de vos flux de trésoreries. Il est tout à fait possible de manquer de « cash » à la retraite.
En surcroit, il faut s’interroger sur la viabilité de nos programmes de sécurité de la vieillesse, notamment la PSV. A contrario des régimes RRQ/RPC, celles-ci sont payées par nos impôts. Ainsi, leurs couts nets sont une dépense courante du gouvernement fédéral, donc, nous, la société, payons cette facture chaque année. Concrètement, j’aimerais vous donner une idée de l’ampleur de cette dépense : elles coutent au gouvernement fédéral, en 2023, au moins 38-39 milliards $, sinon beaucoup plus. Autrement dit, elles coutent plus de 9 fois le pont Champlain a chaque année ! En revanche, bref, il y a de forte chance que nous allons devoir modifier cette dépense d’ici 20 ans.
Dans cette perpective, il y a deux solutions concrètes : primo, vous augmentez vos cotisations dans les régimes de retraite contributoire, ou deuxièmement, vous chercher à établir le taux optimal de remplacement du revenu de travail à la retraite. Travailler à la retraite, c’est un choix intelligent. Il importe de s’intéresser que vous puissiez transformer vos passions, vos passe-temps, vos loisirs en une véritable entreprise.
Ensuite, les gens de la génération X, soit ceux qui ont fait la passerelle technologique entre les baby-boomers et ceux de la génération Y et Z, vont s’atrophier de l’ordre de – 6%. Certes, mes chères consœurs frères de la génération X, vous connaissez le lancinant message suivant : 65 ans d’ici 20 ans, c’est le nouveau 45 ans. N’inquiète-vous pas, vous êtes dans un processus de rajeunissement !
En utilisant ma tête de fiscaliste, je vois quelques embûches avec ce spectre démographique : si la démographie change, nous devons modifier/adapter notre fiscalité. À titre d’exemple, le crédit d’impôt pour prolongation de carrière, sera-t-il encore nécessaire ?
Comme vous savez depuis les dernières années, il y a une rareté de la main-d’œuvre. Donc, en revanche, l’objet de ce crédit vise à éliminer l’impôt à payer sur une partie des revenus salariaux des travailleurs expérimentés afin de les inciter à demeurer ou à retourner sur le marché du travail. Ce crédit devient moins pertinent avec la diminution en population dans le spectre de ce segment.
Indéniablement, ce changement démographique va avoir un impact sur les régimes de retraite avec droits acquis, c’est-à-dire, les régimes de retraite à prestations déterminées ainsi que les régimes de la collectivité, tel que le RRQ et RPC. Les fondements des hypothèses générales dans ces types de régimes font déjà l’objet de réforme actuelle. Plusieurs des hypothèses devront être actualisées et révisées de façon continue par nos actuaires.
Puis, finalement, selon ISQ, le point de bascule en démographie se matérialise au tournant des années 2030, donc, dans un court laps de temps, soit 7 ans à vrai dire. En fait, il y aura une contraction de la population québécoise sous peu, et donc, la croissance démographique sera soutenue par l’immigration. Au Canada, l’accroissement démographique atteint un niveau record en 2022; c’est d’ailleurs l’immigration temporaire qui a changé la donne pour l’ensemble de la population canadienne.
Comme vous pouvez imaginer, l’hypothèse statistique de l’ISQ est hautement politique présentement, car elle peut entraîner des répercussions dans plusieurs facettes de notre quotidien.
Tout doit converger vers notre système de santé
En bout de piste, les statistiques démontrent que le nombre de Québécois qui auront 75 ans + dans 20 ans va complètement exploser, soit une augmentation de 79% (Calcul: CFFP; Source : ISQ). Les résultats sont surprenants; conséquemment; nous devrons changer notre fusil d’épaule pour finalement ajuster notre politique fiscale, d’ici 20 ans, pour mieux apparier ce nouveau paradigme démographique avec la reddition de nos finances publiques.
La pluie de la gratuité n’existe pas en politique fiscale; chaque dollar; chaque cent compte; nous devons nous assurer qu’il y existe le moins d’incohérence possible en matière d’équité fiscale. Au Québec, tout comme les pays scandinaves de l’Europe, nous sommes très progressistes avec notre fiscalité. Autrement dit, nous sommes plus enclins à utiliser le pouvoir de notre fiscalité pour le bien-fondé; la bienveillance de notre population.
Nonobstant mon dernier commentaire, entre nous soit dit, aucun système fiscal ne peut être parfait; il y a toujours eu des bémols, des illogismes qui se cachent dans les fissures des parois, incrustées, depuis « belle lurette », dans le tissu de notre système fiscal sociétaire. Ça va sans dire, c’est inévitable.
En ce sens, vous seriez surpris d’apprendre, du moins, je l’étais : qu’il est possible pour les plus nantis de notre société de garder 40% des allocations famille du Québec (l’« AFQ »). Plus spécifiquement, AFQ en 2022, incluant le supplément, pour le compte d’un couple avec deux enfants de 3 et 7 ans est de l’ordre de 5,228$. Les paramètres de réduction de AFQ se trouvent, approximativement, dans l’échelle salariale familiale de 50,000$, et ce, jusqu’à 110,000$. Une fois que vous avez dépassé ce seuil, il n’y a plus de réduction et vous gardez un montant plancher de 2080$.
Reprenons le même exemple, mais cette fois, évaluons l’allocation canadienne pour enfants (l’« ACE »). Du côté d’Ottawa, ils sont plus généreux, ils attribuent 13,994$. Le montant est réduit, à plus forte raison, approximativement, de 30,000$, et ce, jusqu’à 70,000$. Ensuite, la réduction d’ACE est linéaire à la recrudescence salariale, et ce, jusqu’à 200,000$ de revenu familial. Une fois que vous avez franchi ce montant, il n’est plus possible de recevoir des ACE.
Bon, comment expliquer ces différences ? Au Québec, même si vous êtes deux médecins, avec des enfants de 3 à 7 ans et, que vous gagnez ensemble 1M$ : nous allons quand même reconnaitre que vous avez une capacité plus grande pour payer des impôts, donc, par ricochet, on veut que vous gardiez l’universalité des AFQ. J’irais même une étape plus loin : je spécule, mais il est tout à fait possible que nous soyons inspirés du système d’imposition français, ou il est possible d’obtenir des avantages fiscaux avec la présence d’enfants dans votre cohorte familiale.
Certes, au fédéral, la philosophie est sensiblement différente. Sur ce; même si vous avez deux enfants; même si votre revenu familial est élevé; à moins que vous ayez accès au crédit pour frais de garde; vous allez payer le même impôt avec ou sans enfants, et ce, dans toutes les situations de revenu familial élevé.
À ce stade du récit, il est impératif d’adresser l’éléphant dans la salle: est-il nécessaire de continuer à donner des prestations aux gens qui n’en ont pas besoin ?
Oui, d’accord, vous avez possiblement raison : en somme, il y a peu de familles au Québec qui accusent un revenu familial supérieur à 200,000$ et encore moins de familles avec des enfants en âge pour AFQ. Certes, lorsque nous multiplions ce nombre de famille par la prestation annuelle plancher de 2,080$, les montants en jeu sont relativement faibles et plutôt symboliques.
Comme éludé au début, il y aura une augmentation fulgurante du nombre de gens qui auront 75 ans + d’ici 20 ans. Donc, conséquemment, pourquoi ne pas abolir AFQ destiné au plus nanti de notre société pour finalement les injecter dans notre système de santé ?
Mes chers politiciens, désormais, s’il y a une affaire que je vous garantis, l’enjeu politique au Québec, soit le nerf de la guerre, réside, dorénavant dans ce « carré de sable ».
L’incohérence des impôts fonciers
L’incohérence des impôts fonciers
Imaginez 2 propriétés côte à côte chacune évaluée à 500,000$ chacune. Une des propriétés a été achetée l’année dernière par un couple d’âges moyens avec un revenu annuel combiné de 200,000 $. L’autre appartient, depuis 50 ans, à un couple de 80 ans qui a acheté celle-ci en 1973 pour 50 000 $. Aucun d’eux n’a jamais gagné plus de 75,000 $/an. Maintenant, ils sont à la retraite et vivent de leur pension. Est-il juste que chacun de ces couples doive payer la même taxe sur les propriétés ?
La réalité brute, c’est que les villes et municipalités (ci-après « villes ») n’ont pas le pouvoir de faire payer plus d’impôt au couple avec des revenus de 200,000$; que la majorité des recettes mise à la disposition des villes proviennent d’impôts fonciers; et finalement, qu’il y a une incohérence, en fait un paradoxe, entre le mode fiscal d’une ville et son développement économique.
Dans une lettre ouverte, datée du 13/04/2022, la mairesse de la ville de Nicolet, soit Madame Genevieve Dubois, expose, à plein fouet, cette incohérence :
« […] Il faut se concerter et agir rapidement afin de changer le mode de financement des municipalités […] notre mode fiscal est complètement désuet. À Nicolet, c’est 87 % de nos revenus qui proviennent de l’impôt foncier […] Opposer, encore et toujours, la préservation de l’environnement au développement économique […] »
Sachant tout cela, dans le but d’aider les villes, le législateur québécois octroie en 2008 la première redevance réglementaire (ci-après « RR »). Au Québec, malheureusement, les RR sont encore sous-utilisées, sinon méconnues. Néanmoins, l’Ontario a toujours été un grand utilisateur des RR et celles-ci ont permis aux villes d’accroitre leurs recettes fiscales, diversifier leurs sources de revenus et elles offrent un coffre d’outil qui donne lieu à l’imagination, a la créativité et a la possibilité de nouvelles RR.
Une RR; c’est un concept jurisprudentiel, issu d’une loi, d’un règlement municipal, qui nous permet d’imposer directement une taxe sur un comportement (ci-après « TC ») que nous jugeons néfaste; un comportement que nous voulons modifier, influencer ou dissuader au bénéfice de l’objet d’une ville. À titre d’exemple : une taxe que certaines villes facturent, aux contribuables, pour l’utilisation de leur eau potable.
D’ailleurs, comme vous savez très bien, il y a une crise du logement et les citoyens demandent des solutions concrètes. Parallèlement, les villes, elles, veulent accroitre la qualité de vie de ses citoyens avec la création d’écosystèmes, de bien infrastructurel, qui seront emblématiques avec sa vision culturelle. Désormais, cette vision est souvent collée avec l’aménagement et la préservation écologique de son territoire, car elle augmente la satisfaction de ses citoyens. Dans cet esprit; la croissance immobilière ou la croissance à tout prix, est diamétralement opposée à la bonne vie des citoyens.
Dans le but de faire le pont entre la vision culturelle d’une ville; son manque de source de revenus; et les besoins qu’éprouvent leurs citoyens ; les TC trouvent, indéniablement, leurs avantages. Les TC permettent aux villes d’établir/exécuter leurs plans stratégiques tout en maintenant un certain contrôle environnemental.
Par conséquent, pour aider à soulager la crise du logement, une des idées mises en place par un nombre limité de villes canadiennes, est celle d’une taxe sur l’inoccupation du sol (ci-après « TIS »).
Le principe de la taxe est la suivante : il y a un partenariat entre la ville et les promoteurs immobiliers. L’objet de cette association est le développement des milieux de vie durables et écologiques. La ville, lorsqu’elle vend des terrains, elle veut des flux de trésoreries dans un court laps de temps. Les promoteurs immobiliers, dans certains cas, ne sont pas prêts à débuter leurs projets. La TIS permet d’obtenir, dans l’immédiat, des flux de trésoreries par le biais d’une taxe sur la non-construction d’un projet immobilier.
Disons-le franchement : ce sont les villes qui devront, à plus forte raison, soulager cette crise. Ce sont les villes qui devront prendre le gros bout du bâton et trouver des solutions innovantes et créatives avec, certainement, une aide ciblée du provincial. Désormais, elles ont, avec le déploiement des TC, un coffre d’outil intéressant qui peut, sensiblement, commencer à faire le pont entre les besoins respectifs des principaux acteurs de notre communauté.
Comprendre la baisse d’impôt de 1%
Comprendre la baisse d’impôt de 1%
D’emblée, je viens de terminer la lecture d’un petit roman d’apprentissage qui s’intitule : UN QUÉBEC ENGAGÉ, plan budgétaire, mars 2023, votre gouvernement ⚜️ Finances Québec. C’est un livre court de 472 pages, facile à lire, et celui-ci fut complètement époustouflant ! Inutile de vous dire que si vous souffriez d’insomnie, la lecture de ce document sera invariablement votre potion magique.
A priori, revenons aux choses plus sérieuses. Ultimement, la réaction émotionnelle viscérale au sujet de la diminution de 1% des deux premiers barèmes d’imposition démontre que les Québécois.es sont entièrement dévoués à l’idée de leurs filets de sécurité sociale. Dans cette optique, selon plusieurs, c’est à notre gouvernement d’agir en bon parent. Et, sur ce, nous avons été témoin à un drame familiale : certains de nos proches se sont révoltés pour finalement dire au monde qu’ils ne sont pas tout à fait d’accord avec la nouvelle politique fiscale de leur gouvernement.
En outre, je me demandais si le puissant électro-choc réactionnel n’était que de l’insécurité financière de nos concitoyens ou s’il était justifié, même nécessaire. À cet égard, analysons ensemble les arguments évoqués et répétés à profusion, dans les médias sociaux, contre cette diminution d’impôts historique.
Manque d’équité envers moins nantis
Mettons tout de suite les choses au point : le support financier, pour les moins nantis, est légendaire au Québec. Au premier abord, l’aide sociale peut vous aider pendant une période prédéterminée. Lorsque vous êtes prêt.e à retourner au travail, il y a un deuxième niveau d’aide qui s’appelle la prime au travail (ci-après « PT »). Plus que cela, il y a un troisième niveau d’aide, soit la synchronisation de la PT avec l’allocation canadienne du travail.
Cela dit, « attachez votre tuque », il y a un quatrième niveau d’aide, soit le bouclier fiscal. Bien entendu, il ne faut pas oublier l’allocation pour enfants, le crédit de solidarité, le crédit de TPS/TVQ, la mesure ponctuelle du coût de la vie en 2022 et dans certains cas, une aide subventionnelle au logement.
Toutes les mesures confondues ensemble, il me semble qu’il est complètement absurde de croire que le gouvernement québécois n’en fait pas assez pour les moins nantis de notre société. Bref, rajouter encore une fois d’autres couches d’aide; c’est créer des monstres, tels que le paradoxe des trappes à l’inactivité et celle à la pauvreté, qui invariablement sera en fin de compte incontrôlable.
| Moins nantis | Célibataire
($/an) |
Couple
($/an) |
Mesure inflation Seul/Couple | Baisse impôt 1% |
| Aide sociale | 11,076$ | 17,172$ | Uniforme | 0$ |
| Prime au travail | 2,400$ | 4,800$ | Uniforme | N/D |
| Allocation Canadienne travail | 1,428$ | 2,461$ | Uniforme | N/D |
| Bouclier fiscal | Variation | Variation | Uniforme | N/D |
| Allocation enfants (Canada & Québec) | 0$ | 18,976$ | Uniforme | N/D |
| Crédit solidarité | Variation | Variation | Uniforme | N/D |
| Crédit TPS | Variation | Variation | Uniforme | N/D |
| Total plancher minimum | 11,076$ | 36,148$ | 500$/1000$ | 0$ |
Manque d’équité envers les familles
La devise du Québec devrait être remplacée par : « Nirvana pour les familles ». La véracité de mes propos semble tenir la route lorsque nous sommes en présence d’un salaire familial moyen inférieur à 100,000$/année. Primo, avant tout, il est important de mentionner que le salaire moyen (ci-après « SM ») au Québec est de 70,128$, soit 94.72% du SM du Canada. En revanche, il y a de notre part une perte de productivité et celle-ci est structurelle de nature.
C’est d’ailleurs, la charge d’impôt net, qui nous permet de statuer sur la qualité de vie de nos familles au Québec. En simple, c’est la somme de nos impôts respectifs avec nos cotisations sociales, moins, le versement de nos prestations reçu de nos deux paliers de gouvernement. Il est important de noter que le gouvernement québécois se distingue des autres provinces, car nous sommes beaucoup plus généreux avec nos allocations ainsi que plusieurs de nos crédits d’impôt.
Dans cette veine, la poule aux œufs d’or au Québec patauge dans l’intervalle de la première tranche de la classe moyenne. Nous avons, de loin, la charge d’impôt familiale la plus faible dans l’écart entre 40,000$ jusqu’au SM. Au-delà du SM, nous progressons, tranquillement, vers la moyenne normale de la charge d’imposition canadienne. Une fois arriver au revenu familial de 120,000$/année, à plus forte raison, nos charges d’impôt deviennent beaucoup plus lourdes, et ce, comparativement aux autres provinces canadiennes.
D’autre part, un choix politique a été fait par nous, soit qu’il est juste et équitable que nos couples sans enfants ainsi que nos célibataires payent une charge d’impôt beaucoup plus élevé que nos jeunes familles québécoises avec enfants. Certes, il est facile à comprendre pourquoi : c’est politiquement rentable au Québec de vouloir capitaliser sur le désir de l’entraide familiale. D’ailleurs, évitons tout malentendu, si je dis cela, c’est que notre vision culturelle est « sensiblement » différente des autres provinces.
| Salaire moyen familiale |
Mesure inflation (Seul/Couple) | Baisse impôt 1% | Aide fiscal % du revenu |
| Monoparentale deux enfants 46,986$ | 500$ | 293$ | 1.69% |
| Couple deux enfants 117,113$ | 1000$ | 1058$ | 1.75% |
| Couple deux enfants 70,128$ | 1000$ | 716$ | 2.44% |
| Couple deux enfants 140,256$ | 1000$ | 1058$ | 1.46% |
| Couple sans enfants 117,114$ | 1000$ | 1058$ | 1.75% |
| Célibataire sans enfants 46,986$ | 500$ | 298$ | 1.69% |
| Célibataire sans enfants 70,128$ | 500$ | 358$ | 1.22% |
| Célibataire sans enfants 117,113$ | 0$ | 814$ | 0.70% |
| Couple 200,002$ | 0$/500$ | 814$/1284$ | 0.41%/0.89% |
Inspiration : Tommy Gagné-Dubé, Bilan de la fiscalité au Québec – Édition 2023 (2023), Cahier de recherche 2023-02, Chaire de recherche en fiscalité et en finances publiques, 93 p
Baisse d’impôt pour les plus nantis
A contrario de ce que j’ai lu dans les médias sociaux, il est faux de prétendre que cette baisse d’impôt cible les plus nantis de notre société. Selon cette ligne de tir, il faut évaluer toutes les mesures fiscales les plus importantes en 2022-2023, soit la baisse d’impôt de 1% ainsi que la mesure reliée à l’inflation (l’aide au coût de la vie). La résultante de ces mesures ponctuelles est l’unification d’une aide fiscale qui est régressive à la recrudescence salariale dans le cadre de votre situation familiale.
Or, tout étant égal par ailleurs, est-il pragmatique de vouloir baisser les impôts ? La Chaire en fiscalité et en finance publique (ci-après « CFFP ») publie chaque année un graphique qui s’intitule : l’écart net du fardeau fiscal des contribuables québécois. En simple, cette mesure a pour objectif de voir la variation du fardeau fiscal des ménages québécois en appliquant les structures d’impôts et de transferts des autres gouvernements provinciaux.
Ce faisant, le québécois moyen économise en moyenne 10,682$ avec l’application des barèmes d’imposition ontariens. En surcroit, l’accélération maximale des économies d’impôt face aux barèmes d’imposition de l’Alberta est de l’ordre de 23,432$. Avec 23,432$ en économie d’impôt, clairement, vous pouvez engager un.e « nanny » et le.a caché dans votre sous-sol si vous avez besoin d’une aide avec vos jeunes enfants ! Considérant l’ampleur de ces différences d’impôts, il est logique de se questionner sur l’efficacité de nos services à collectivité.
En somme, les moins nantis de notre société ont un soutien financier très progressif; nos familles au Québec ont une charge d’impôt net relativement basse; en bout de piste, c’est notre classe moyenne qui supporte et finance la majorité de notre fardeau fiscal. Inutile de vous dire, dans le cas de notre baisse d’impôt de 1%, qu’il demeure logique de bien vouloir nous donner une « tape dans le dos ». Nonobstant mon commentaire, désormais, il faut se poser la question suivante; est-ce le bon temps ?
Mauvais « Timing »
Selon le narratif du ministre des Finances, soit monsieur Éric Girard, il sera possible de capitaliser sur l’effet multiplicateur de cette baisse d’impôt 1% pour stimuler la macro-économie québécoise. Face aux questions pointues des médias, celui-ci semblait faire un peu de patinage artistique verbal. Certes, je peux comprendre pourquoi; la logique est sensiblement boiteuse :
D’abord, si votre objectif est de stimuler l’économie, il faut plutôt cibler l’aide fiscale aux moins nantis de notre société. Ultimement, c’est eux, en fait, qui dépensent le plus sur les biens de consommation ainsi que les produits discrétionnaires dans notre économie.
Ensuite, en vertu du faible montant de la baisse d’impôt, il y a de forte chance que celle-ci soit absorbée, sans impact stimulant, dans notre économie. Si ce n’est pas le cas, il y aura invariablement, des risques d’aggravation face à l’indice des prix à la consommation.
Puis, pour ce qui est d’une récession au deuxième ou troisième trimestre , nous n’avons pas encore maitrisé l’inflation qui semble être structurelle en nature. En surcroit, la réalité est que le remède appliqué par nos banques centrales ne permet pas de cibler les vrais problèmes liés à l’inflation et, par ricochet, il pourrait y avoir des conséquences inattendues.
Nous-aurions-donc-du ?
C’est simple: il ne faut pas emprunter du fond des générations pour cette baisse d’impôt. Deviner ce qui se produira ? Nous allons éliminer notre déficit structurel plus rapidement que prévu, après, on baisse les impôts.
Résumons donc : les aides aux moins nantis de notre société sont légendaires ; le Québec est le « paradis pour les familles »; c’est la classe moyenne au Québec qui « donne sa chemise »; notre gouvernement a voulu donner un « bonbon » à ceux qui supportent notre fardeau fiscal; mais notre « timing est poche ». Voilà, la prochaine fois, débuter par la fin, c’est plus vite !
Gain en capital; pour les riches ?
La lutte des classes, aussi vieille que l’humanité, nous pousse à remettre en question la légitimité de certains des avantages fiscaux octroyés par nos législateurs. Sur ce principe, la fiscalité dérogatoire du traitement préférentiel du gain en capital (ci-après, « TPGC ») est hautement politisée, car elle comporte un enjeu de justice sociale important pour notre société.
Avant même de considérer à modifier les paramètres reliés à la dépense fiscale du TPGC; il s’avère fort utile de connaitre qui ultimement sera affecté/ciblé par la modification de son traitement fiscal. Au bout du compte, les gens qui ont réellement bénéficié du TPGC depuis les dernières années ne sont pas nécessairement les plus nantis de notre société.
La cible
Pensez-y bien pour quelques minutes; visualisez votre famille ainsi que vos proches; j’imagine, comme moi, vous connaissez des personnes qui ont initiés, à un moment donné, quelques des transactions financières suivantes :
D’abord; ils ont possiblement vendu une résidence, ensuite; disposer des actions à la bourse, puis; liquider une PME et enfin; ils ont utilisé le report/provision pour les gains en capital (ci-après, « GC »).
Considérant votre liste de gens que vous venez d’établir, est-il juste d’assumer que tous vos proches sont des gens nantis ? Tenez ! Contrairement à une perception trop répandue, la raie longitudinale des gens qui profitent du TPGC est bien tracée et pondérée parmi les multiples classes sociales de notre société.
L’exemple empirique que nous venons de faire ensemble est fondé dans la réalité et supporté par nos statistiques. Les auteurs de l’essai qui s’intitule « la concentration réelle des gains en capital au Canada » ont décortiqué des banques de données spécifiques et en somme, ils sont venus à la conclusion suivante :
« Les contribuables aux revenus plus modestes bénéficient plus qu’on ne le croirait du TPGC, surtout lorsqu’ils sont âgés de 55 ans et plus[1].» (Mon soulignement)
Certes, en prenant un certain recul, il s’avère nécessaire d’aller au-delà des chiffres et de se poser des questions. La perception que le gain en capital favorise les mieux nantis de notre société est liée à un problème de compilation de statistique. Autrement dit, si la question que tu veux recenser n’est pas adéquatement appuyée par les données fiscales compilées, invariablement, vos conclusions seront erronées.
L’effet de regroupement[2]
Le point de chute de cet article est la connaissance réelle et ponctuelle des classes de gens qui bénéficient du TPGC. Naturellement, l’effet de regroupement falsifie l’analyse des données, car il y a une concentration de plusieurs sources de revenus dans les tranches de classement de revenus les plus élevés.
Dans le but de préciser correctement la classification des gens qui sont les utilisateurs du TPGC, il est impératif de créer deux catégories de classement; soit un classement de gens avec des revenus totaux qui incluent les gains en capital imposable (ci-après, « GCI ») et l’autre, un nouveau classement, où l’on soustrait la réalisation des GCI[3] des mêmes revenus. Le nouveau classement statistique intègre le GCI différemment; en fait, il est pris en charge, directement, dans les multiples classes de revenus des contribuables.
À priori, dans le premier classement, nous constatons un effet de concentration. En fait, la majorité de la valeur totale des GCI serait concentrée dans la classe de revenu le plus élevé. La raison qui explique l’effet de concentration dans le premier classement est fort simple: lorsque les gens réalisent des GCI, il y a une mobilité vers le haut dans l’échelle de leurs revenus totaux. C’est-à-dire, les gens d’une classe font plus d’argent et il y a un effet ascenseur.
Dans le nouveau classement, lorsque nous excluons des revenus totaux la réalisation des GCI, il y a une migration importante de la valeur des GCI déclarés vers les classifications de gens à faibles revenus. Plus spécifiquement, il y a un ruissèlement économique, à plus forte raison, dans la classe de gens dont les revenus totaux sont inférieurs à 50,000$. Cette classification a le pourcentage de la valeur des GCI réalisé le plus élevé[4] parmi les cinq classes de gens.
Id., p.1200
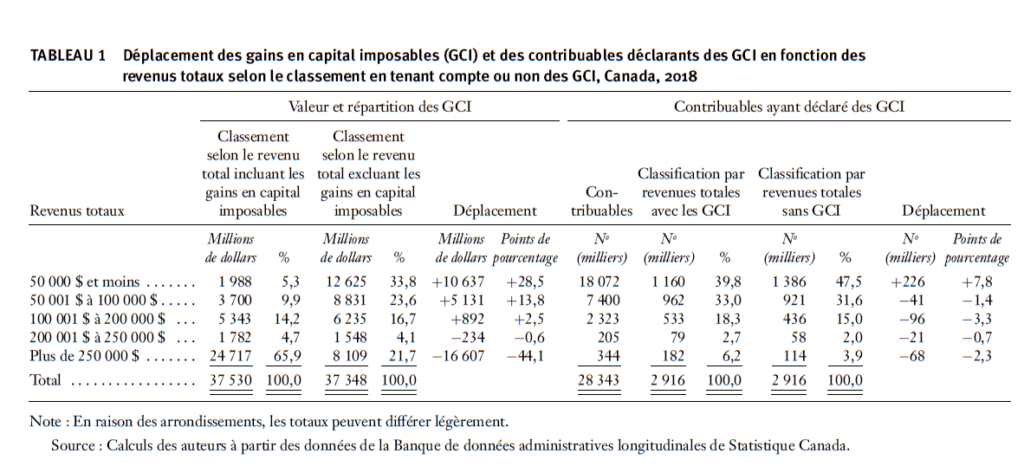
Tableau 1: REVUE FISCALE CANADIENNE (2021) 69:4, 1193-1212, « la concentration réelle des gains en capital au Canada », auteurs : Tommy Gagné-Dubé, Matis Allali, Luc Godbout et Antoine Genest-Grégoire.
Comment pouvons-nous expliquer ce changement ? C’est, entre autres, un déplacement de plusieurs millions de dollars et de plusieurs milliers de contribuables vers leur classe de revenu qui leur sont propres, et ce, sans l’effet de regroupement.
Bref, le nouveau classement permet de réaliser deux constats : d’abord, les contribuables avec des salaires modiques profitent eux aussi du TPGC. Ensuite, il est important d’atténuer et de nuancer la perception que « les contribuables plus fortunés bénéficient de façon disproportionnée du TPGC[5]. »
[2]Id., p. 1196
[3] Id., p.1200
[4] Id., p.1198
[5] Id., p.1200