Actualité
Ma mission, vous informer!
« L’argent, s’il ne vous apporte pas le bonheur, vous aidera au moins à être malheureux dans le confort. »
– Helen Gurley Brown
La « Start-Up » québécoise; fiscalement moins avantageuse
Les conditions sont plus favorables, pour nos entrepreneurs québécois en mode « Start-Up », de choisir de s’incorporer dans une autre province. En surcroit, dans plusieurs cas, il est avantageux, fiscalement, de diversifier son chiffre d’affaires dans les provinces transfrontalières, telles que l’Ontario et celle du Nouveau-Brunswick.
La « DAPE » : déduction accordée aux petites entreprises
La « DAPE » est une réduction du taux d’impôt accordée aux «PME » pour les encourager à exploiter activement une entreprise au Canada. Vous allez comprendre que celle-ci s’avère trèsconvoitée par les entrepreneurs des « Start-Up » : la réduction d’impôt peut s’élever jusqu’à 95,000$ pour chaque groupe de société associée.
Une particularité québécoise « DAPE »
Depuis le 1er janvier 2017, vous perdez, potentiellement, 41,500$ d’économie d’impôt, si vous n’avez pas un minimum de trois employés, qui travaillent 40 heures par semaine; soit un total de 5500 heures travaillées. Le Québec a décidé de s’harmoniser aux mesures fédérales, tandis que d’autres provinces, telles que l’Ontario, n’ont pas suivi le pas. Conséquemment, les « Start-Up » de certaines régions transfrontalières vont trouver avantageux de diversifier leurs affaires dans une province juxtaposée à Québec.
À cet effet, Olivier Brabant, directeur en fiscalité chez HNA S.E.N.C.R.L., partage avec nous les propos suivants : « En effet, le gouvernement Ford a décidé de ne pas s’harmoniser à cette mesure fédérale en 2018. Avec la hausse de l’accessibilité, à la « DAPE » Ontarienne dans le dernier budget fédéral, ça peut donner lieu à des planifications fiscales très intéressantes pour certains clients, qui n’ont pas le droit à la « DAPE » au Québec. »
Des crédits d’impôt québécois intéressants, mais…
En général, les crédits d’impôt sont plus intéressants au Québec; un exemple est le crédit de Recherche Scientifique & Développement Expérimental « RS&DE ». Par ricochet, le Québec accorde un crédit, soit de 14%/30%, pour le paiement contractuel des entités et celui au titre des salaires de « RS&DE ».
« Le Québec accorde des crédits d’impôt très intéressants, mais pour une entreprise très profitable. Donc, l’entreprise qui a relativement peu d’équipements et qui fait peu ou pas de « RS&DE », il est intéressant de transférer une partie de sa production/affaires en Ontario » ; ajoute le fiscaliste d’HNA S.E.N.C.R.L.
Indéniablement, la « Start-Up » québécoise aura plusieurs petites réclamations de crédits d’impôts et de sous-traitants. Bien entendu, les crédits d’impôt sont moins intéressants qu’une déduction comme celle de la « DAPE ». De plus, au Québec, vous avez un seuil minimum de 50,000$ pour le montant « RS&DE » : ce même seuil n’existe pas en Ontario. En revanche, il est avantageux pour les « Start-Up » qui ont plusieurs petites dépenses « RS&DE » d’adopter un projet à partir d’un établissement stable ontarien.
Entrepreneur, « train de vie » : salaire ou dividende ?
L’ultime question, qui sera murmurée par un entrepreneur, lors d’une consultation fiscale : « comment dois-je financer mon « train de vie » ? Nous avons remarqué, année après année, une diffusion théâtricule d’information qui varie selon la vocation professionnelle du fournisseur de celle-ci. Notre but, à priori, est de vous donner un cadre d’analyse simpliste, dans un contexte général de planification financière/fiscale intégré, qui vous permettra de prendre vos propres décisions.
Quel est votre « train de vie »
Le concept « train de vie » est la somme de tous nos contrats, obligations et activités personnelles, résultant d’un échange d’une contrepartie, débité de notre compte bancaire. Ce concept doit être utilisé pour optimiser votre rémunération. Allez dans votre compte bancaire; utilisez le chiffré budgétaire de votre banque/caisse pour déterminer la somme totale de vos obligations mensuelles.
« Une Start-Up »
De prime d’abord, c’est l’incorporation d’une société qui vous permet d’utiliser le concept d’un dividende. Il est important de noter, lorsque nous démarrons une société – dans le cadre d’un projet comportant un risque d’affaires – les liquidités sont souvent minces et parfois manquantes. Ainsi, pour une nouvelle société en « Start-up », il pourrait être judicieux de se verser, en respectant un horizon temporel déterminé, un revenu qui sera majoritairement versé en dividende.
Votre « boussole fiscale »
Primo, identifier votre taux d’imposition « corporatif » en pourcentage numérique. Ce taux d’imposition demeure un important outil de planification; il sera « marqueur » pour l’établissement de votre politique salariale.
Une Vue d’ensemble
La société au « petit taux »
D’emblée, la détermination de la rémunération d’un actionnaire sera tributaire du calcul général de l’avantage d’un versement, soit en salaire ou dividende. Par ailleurs, dans le contexte d’une société au « petit taux » avec un « train de vie » élevé, le versement d’un dividende a de meilleures chances de gagner.
Ensuite, l’avantage du dividende est amplifié lorsque : votre « train de vie » est plus faible; ou que vous êtes en « start-up ». À plus forte raison, les charges sociales ne seront pas aussi volumineuses, ce qui favorise le maintien de l’avantage du dividende.
La société au « gros taux »
Dans un autre ordre d’idée, sans égard à votre « train de vie », il peut y avoir un avantage pour le versement d’un salaire lorsque la société accuse le « gros taux ». En effet, une société au « gros taux » a tendance à peser, selon un certain spectre, vers la distribution d’un salaire sociétaire.
La société professionnelle avec un « taux hybride »
Au Québec, vous perdez certaines économies d’impôts, relié à une déduction d’impôt, si vos employés n’effectuent pas, au total, un certain nombre d’heures de travail. Une société avec un « taux de milieu entre le petit et gros taux » est le cas le plus simple à analyser. Le salaire sera prédominant lors de l’analyse et il serait avantageux de favoriser le versement d’un salaire.
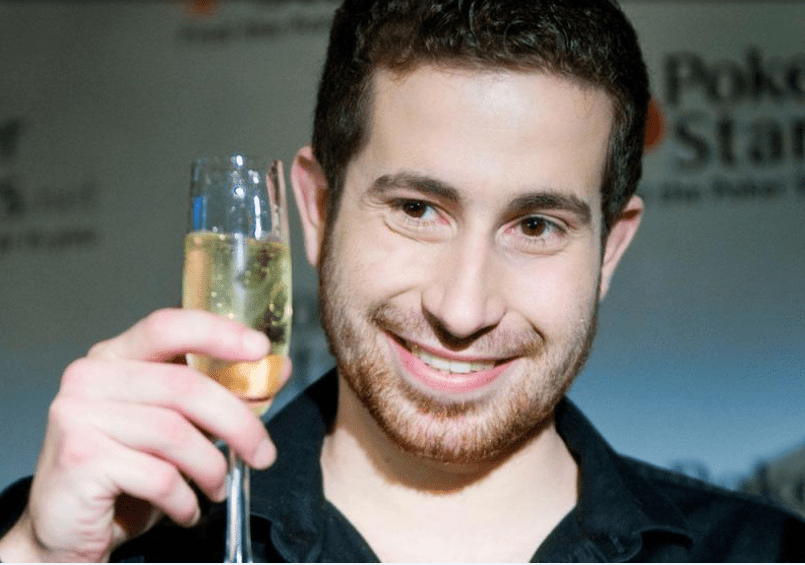
Poker « Texas Hold’em » : 4.86M$ libre d’impôt
Jonathan Duhamel a fait plusieurs beaux coups durant sa carrière de Poker. Un des plus beaux moments; lorsqu’il remporte le tournoi prestigieux à Las Vegas de poker de type « Texas Hold’em » en 2010. À l’âge de 23 ans, il empoche des millions de dollars pour donner suite à son tournoi. De plus, durant sa carrière, il réalise des gains nets sur une très longue période.
Dernièrement, le corridor des décisions de la Cour canadienne d’Impôt « C.C.I. » a livré analogiquement d’un film hollywoodien, un coup d’envoi spectaculaire dans la carrière de Poker de Jonathan Duhamel. Le coup de grâce, digne d’une performance remarquable sur Broadway, d’un trophée Oscar: fut de convaincre la cour d’impôt que ses gains, tirés du jeu de poker, étaient libres d’impôt.
La règle générale
Les gains de loterie, ainsi que les gains tirés des jeux de hasard, sont généralement exonérés d’impôt; ils ne constituent pas des revenus imposables. Toutefois, il existe une nuance primordiale : le contribuable ne doit pas exploiter une entreprise de jeu.
Une entreprise de jeu existe si les gains peuvent être attribués à sa propre expertise et à ses habilités. De plus, il doit y exister une indication de recherche systématique de gain. En général, nous cherchons à faire des gains si nous adoptons un comportement digne d’une personne d’affaires.
Poker, passe-temps ou une entreprise ?
Le poker comporte un aspect personnel, donc il faut voir si les activités sont suffisamment organisées pour constituer une entreprise. L’ARC examinera les facteurs suivants pour prendre une décision : l’organisation des activités de Poker, stratégies de réduction de risque, simple plaisir ou intention lucrative afin de gagner sa vie, nombre/fréquence des paris, etc.
Nonobstant les critères cités ci-haut; j’aimerais vous poser une question qui met en application notre « GBS, soit le Gros Bon Sens » : est-ce possible pour un participant de gagner un tournoi, de la prestigieuse « WSOP », sans se comporter comme une personne d’affaires responsable, sans être compulsif dans son entrainement, sans être organisé et finalement, sans mettre en œuvre des systèmes de stratégies ?
En espèce, les chances qu’une personne – style Elvis Gratton – gagne un tournoi « WSOP » à Las Vegas, a la bonne « franquette », est pratiquement nulle. Conséquemment, il serait pragmatique de croire que la réussite d’un joueur de Poker, aux tournois de la « WSOP », serait tributaire aux nombreux comportements/activités nécessaires pour assurer la réussite d’une entreprise.
« Le ballon a été échappé »
J’aimerais m’excuser pour cette platitude; elle est applicable dans l’affaire Duhamel : « L’argent n’achète pas le bonheur, mais ça peut certainement t’acheter une belle équipe d’avocat. » À la suite de la lecture du jugement 2018-1782 (IT) G, nous, les profanes qui ne sont pas juristes pourraient vouloir examiner, questionner et préciser les comportements/activités suivantes :
• De prime d’abord, Jonathan Duhamel a créé une société de gestion avec un objet spécifique; établir une gestion fiscale de la convention PokerStars. Cette convention, signée en octobre 2010, ne démontre pas une intention de devenir professionnelle ? Si oui, comment pouvons-nous tolérer que ses activités soient un passe-temps ?
• Jonathan Duhamel a écrit un livre de 18 chapitres décrivant plusieurs des méthodes utilisées pour gagner au Poker. Les déclarations journalistiques antérieures n’ont pas été admises. En effet, il n’y a pas de garantie qu’elles soient précises, mais l’esprit des écrits journalistique à l’époque ne peut pas servir de guide pour évaluer des comportements d’une personne ?
• La crédibilité de Jonathan Duhamel n’est pas mise en cause; il est capable de faire des calculs compliqués dans sa tête, mais pour le reste, il a simplement tout oublié. Selon l’information contenue dans le jugement, il semble que sa mémoire sémantique est à la fine pointe cependant sa mémoire immédiate, court terme et long terme sont défaillants.
• Les vérificateurs de l’ARC dans le dossier en question ont omis d’avoir demandé les informations pertinentes à ce qui a trait aux années antérieures à 2010.
En somme, souriez; montrez-nous tes dents. De plus, ne pas oublier de lever ton verre de champagne Jonathan. Nous avons hâte de voir la suite des épisodes télévisuels; mettant ton personnage en primeur avec une même trame narrative !
Journalistes: sachez la différence entre l’évitement fiscal & évasion fiscale
Depuis « belle lurette », plusieurs plumes et beaucoup d’encre se sont fait couler sur le sujet de l’éthique en contexte fiscal. Dans le gazouillis d’information, nous semblons avoir confondu, délibérément ou par inadvertance, la différence entre deux concepts clés en éthique fiscal, soit celle de l’évitement fiscal & évasion fiscale.
Primo, les instincts de l’être humain résistent au partage avec les autres. Parfois, notre fort sens de la propriété – tel que décrit par Jean-Pierre Vidal – nous enfreignent de respecter la loi; soit une diminution du partage acceptable de nos impôts avec l’état. En effet, certains contribuables vont tenter de manipuler favorablement la loi, avec des méthodes plus agressives/abusives, y compris ceux reliés à l’évitement fiscal.
Secundo, les comportements liés à la fraude sont de l’évasion fiscale. Ces comportements n’aident pas notre société, car ils empêchent l’avancement de notre finalité; celle reliée au financement de nos écosystèmes de priorités morales et sociaux-démocrates. En somme, celle-ci crée des manquements de revenu, dans notre budget sociétaire.
Qu’est-ce l’évitement fiscal ?
De prime d’abord, les deux concepts clés, cités ci-haut, sont clairement établis par la législation fiscale canadienne. Dans le cas de l’évitement fiscal, celui-ci n’implique aucune fraude ni dissimulation des faits, il n’y a rien de caché. Ça implique que l’on ordonne ses affaires conformément à la lettre de la loi de l’impôt, notre but est la minimisation totale des impôts payés.
Or, certaines planifications fiscales deviennent plus épineuses aux yeux de la loi; lorsqu’une personne va créer ou inventer, une ou des séries d’opérations qui sont conforment à une interprétation littérale ou grammaticale de la loi, mais non à l’esprit général de la loi. L’objet de la série d’opérations est l’amplification d’un avantage fiscal; donc la recrudescence des économies d’impôts.
Le fardeau de preuve relève au ministre et, il doit prouver qu’il y a eu une interprétation abusive de l’esprit de la loi. Si c’est le cas, celui-ci va supprimer l’avantage fiscal abusif de la série d’opérations inventée.
Évasion fiscale : prison, vraiment ?
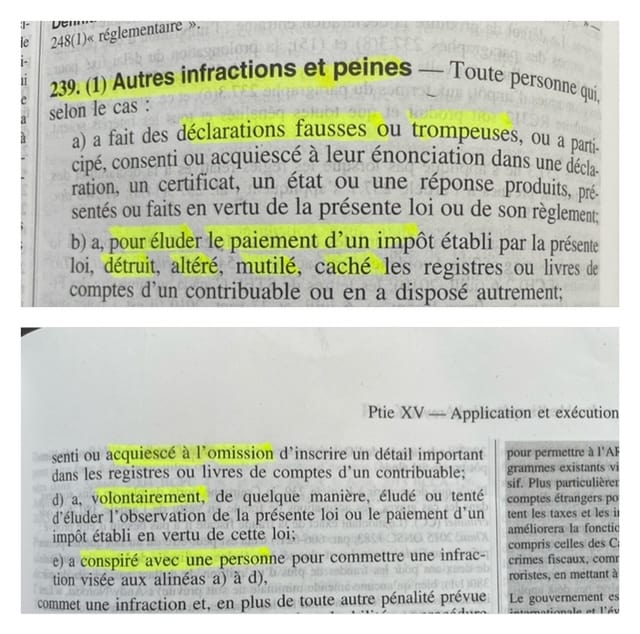
Hélas, c’est possible; allez voir le langage utilisé par le législateur à l’article 239 L.I.R. À ce qui a trait à l’évasion fiscale, nous sommes dans la sphère du droit criminel. Elle implique la mens réa, c’est-à-dire un esprit coupable, blâmable; une intention délibérée de ne pas se conformer à la loi.
Voici quelques exemples de comportements liés à l’évasion fiscale : de ne pas produire sa déclaration de revenus, ne pas déclarer tous ses revenus, déduire des dépenses inexistantes, ajouter des dépenses personnelles, falsifier des renseignements ou documents, etc.
Quelles sont les caractéristiques communes entre les deux ?
En espèce, les pays qui réalisent leur finalité sont ceux qui ont une forte solidarité sociale, cette solidarité est relative, en partie, à l’acceptation d’un équilibre des intérêts conflictuels et finalement, des citoyens qui adhèrent à une culture fiscale pour financer nos projets sociétaires.
Ce qui constitue le fond de cet article est la perte de revenu pour l’état; l’état a besoin de ressource pour maintenir notre qualité de vie et s’assurer que le Canada demeure l’un des meilleurs pays au monde.
Le plus grand mythe fiscal : l’incorporation
Primo, tôt ou tard, certains entrepreneurs vont franchir le Rubicon de l’incorporation. La transformation, d’une personnalité juridique vers une autre, n’est pas sans conséquence : c’est un choix important, irréversible et qui génèrent des obligations et droits fondamentaux à respecter. Dans cette optique, nous allons jalonner ensemble la question de l’incorporation avec l’utilisation des balises suivantes :
Intégration de l’équité fiscale
Notre système est basé sur le principe de l’intégration de l’équité fiscale entre contribuables : c’est-à-dire, l’actionnaire d’une société par actions va entrainer sensiblement la même charge d’impôt combiné qu’un particulier qui gagne le même revenu.
En surcroit, vous seriez surpris de savoir que dans certaines situations, le principe de l’intégration peut même augmenter la charge fiscale de l’entrepreneur: « Dans certaines circonstances, cela pourrait même lui couter plus cher […] », affirme Jimmy Lacoursière, Fiscaliste chez Desjardins Gestion de Patrimoine.
Économie d’impôt
Contrairement à une croyance trop répandue, l’incorporation n’accroît pas l’accumulation des économies d’impôts: « Quant aux économies d’impôt, c’est probablement le plus grand mythe associé à l’incorporation » ajoute, avec conviction, le Fiscaliste de Desjardins. Conséquemment, nous pouvons vous confirmer que la légende du « Leprechaun de l’incorporation » n’est qu’une légende fiscale !
Ainsi, les attributs fiscaux entourant l’incorporation ont été largement atténués avec le temps. Parallèlement, le budget déposé le 27 février 2018, par le ministre des Finances, Bill Morneau, a majoritairement réduit la possibilité d’utiliser son incorporation pour diffuser économiquement des revenus de retraite à ses actionnaires.
Or, comme le confirme Jimmy Lacoursière, l’incorporation sera privilégiée, s’il y a d’autres facteurs pertinents, spécifiques et propres à l’entrepreneur : « l’évaluation doit se faire au cas par cas en fonction de différentes considérations […]. Il y a d’autres bonnes raisons qui rendent l’incorporation pertinente ».
Différer l’impôt
En espèce, le mécanisme de report d’impôt d’une société par actions est efficace si vous êtes apte à créer des liquidités excédentaires dans celle-ci. Autrement dit, si votre train de vie vous fait consommer tous vos revenus d’entreprise, vous perdez un des importants avantages de l’incorporation.
À cet effet, Jamie Golombek, CPA, CA, CFP, CLU, TEP, Directeur Principal, Fiscalité & Planification Successorale chez CIBC Gestion Privé à Toronto rajoute une importante nuance : « l’avantage ne réside pas vraiment dans le report d’impôt lui-même, mais plutôt dans ce que l’on peut faire avec le montant reporté ». Donc, sans équivoque, les liquidités excédentaires peuvent vous attribuer, une plus grande flexibilité, en matière de planification financière et fiscale. De plus, celle-ci peut accroitre votre qualité de vie.
Autres facteurs pertinents
Tel qu’il a été éludé, la question du montant reporté n’est pas le seul facteur à considérer dans votre décision. On sait cependant qu’il y a bien d’autres avantages à l’incorporation, y compris notamment : l’existence perpétuelle, responsabilité limitée, patrimoine distinct, partage de la propriété de l’entreprise, financement, déduction en gain en capital, fiducie familiale, réduction de l’impôt du décès, etc.
Vos Honoraires de portefeuille de placement : déductible ?
Vos Honoraires de portefeuille de placement : déductible ?
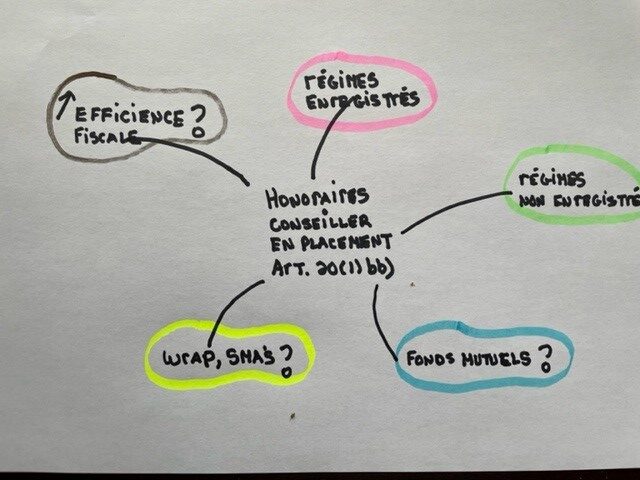
Les honoraires versés à un conseiller en placement, un représentant en épargne collective ou à un planificateur financier peut être déductible. Cette déductibilité permet d’augmenter l’efficience des rendements de votre portefeuille. Or, la déductibilité des honoraires est très mal comprise dans l’industrie des services financiers. Restez à l’affut des règles suivantes, car elle vous guidera vers l’optimisation fiscale de votre portefeuille.
Tout d’abord, les honoraires doivent être versés à une personne qui est un professionnel de la finance. Cette personne doit se consacrer, principalement à prodiguer, des conseils sur l’achat et la vente de titres, administrer ou gérer un portefeuille de placement. C’est-à-dire, vous ne pouvez que déduire des honoraires, aucune commission ne seront acceptées par le ministre.
En surcroit, le concept des honoraires est défini dans la loi de l’impôt. De plus, sa définition est très large : « tout moyen, qui permettent de compléter un échange de service, directement ou indirectement, reçus ou à recevoir, pour compléter une série d’opérations déterminée. »
En espèce, les frais de gestion de votre portefeuille de placement, incluant son ratio frais de gestion (RFG), sont des honoraires qui pourront, potentiellement, être admis à cette déduction.
Les régimes enregistrés
Les régimes enregistrés sont un contrat triparti, entre vous, votre institution financière et le gouvernement. Les honoraires qui seront payés, dans un régime enregistré, y compris notamment le REER, CELI, FERR, REER collectifs et RPA, ne sont pas déductibles dans votre déclaration de revenus.
Les régimes non enregistrés
Les honoraires peuvent être versés de plusieurs façons et l’incidence fiscale va varier selon le type de produit financier que vous supportez à l’intérieur de votre compte :
Vous utilisez des fonds mutuels
Les fonds mutuels sont essentiellement une fiducie d’investissement. De plus, celle-ci peut aussi être constituée en société corporative. La fiducie, ou la corporation gèrent ses investissements et les investisseurs acquièrent des unités de participation dans cette entreprise. C’est une entreprise qui est distincte et l’auteur des décisions d’investissements collectives, à l’intérieur de la fiducie ou de la société. Désormais, il vous sera impossible de déduire vos honoraires provenant des fonds mutuels.
Dans cette optique, Michelle Munro, directrice principale, recherche sur la retraite et sur la fiscalité pour Fidelity, nous explique la raison : « vous ne payez pas les honoraires directement, vous payez plutôt un ratio de frais de gestion (RFG). Les fonds communs de placement déduisent le RFG et présentent les distributions après cette déduction. »
En autres mots, vos honoraires sont déjà déduits pour vous, à l’intérieur du fonds commun de placement. De plus, votre comptable sera heureux de constater qu’il n’est plus nécessaire d’indiquer, d’une manière distincte, les honoraires sur les feuillets de renseignement. Bien entendu, vous allez économiser, des honoraires et du temps, lors de votre prochaine déclaration de revenus.
Vous utilisez un compte intégré ou un compte en gestion distincte
Les titulaires, d’un compte intégré ou en gestion distincte, paient directement leurs honoraires. Vous êtes le propriétaire direct des actifs sous-jacents, donc vous devez déclarer le revenu brut de vos comptes, et ce, de façon annuelle. Cette nuance est primordiale, car elle vous permet de déduire, les honoraires imputés à vos comptes, à titre de frais financiers.
Bref, que vous choisissiez une fiducie d’investissement, une société corporative, un compte intégré ou un compte de gestion distincte, les revenus nets après impôt, d’un investisseur, seront identiques.
Y a-t-il des avantages fiscaux de choisir un compte par rapport à un autre ?
A priori, il y a plusieurs facteurs à considérer, donc c’est une décision personnelle qui sera établie avec votre conseiller en placement ou en service financier. Indéniablement, une fiducie d’investissement établit en société corporative ou pas, ce sont les véhicules de placement, le plus approprié pour la majorité des investisseurs canadiens.
En somme, selon Ghislain Maillet, vice-président de district, pour la région du Québec chez Fidelity: « Les honoraires sont l’un des plus grands mythes, de l’industrie des services financiers. La réalité est que les investisseurs ont le choix : ils peuvent déduire la totalité des frais de gestion directement ou indirectement. Les fonds mutuels sont constitués en fiducies ou en corporations. Dans les deux cas, les frais sont déduits à la source (indirectement) avant de transmettre aux investisseurs les distributions taxables nettes. Par contre, les fonds constitués en corporations (fonds catégories) offrent de véritables avantages fiscaux tels que la conversion des revenus d’intérêts et dividendes étrangers envers une taxation sous forme de gain en capital (50% moins d’impôts). »