Actualité
Ma mission, vous informer!
« L’argent, s’il ne vous apporte pas le bonheur, vous aidera au moins à être malheureux dans le confort. »
– Helen Gurley Brown
«Rénos» sur votre immeuble locatif ? Attention à vos dépenses
Il y a deux semaines, une comptable-praticienne m’a demandé de l’aide avec un dossier. Son client a plusieurs immeubles locatifs et des rénovations majeures ont été faites sur ses biens amortissables. Immédiatement, un sentiment d’excitation s’est fourmillé en moi, car cette demande s’avère une opportunité parfaite à analyser le concept d’une dépense, soit celle d’une dépense d’exploitation ou capitalisable.
« Oh boy, du cochon latin ! »
Ouais, j’explique. Vous faites des dépenses dans le but d’améliorer votre bien. L’objectif des améliorations est de générer une base de revenus plus élevés. Les gens qui ont écrit les lois n’ont aucun problème avec ça. Bien entendu, il demeure important pour eux de vous voir contribuer, à notre société, en payant un peu d’impôt. Donc, si votre immeuble locatif génère des revenus bruts de 50,000$ par année et vous faites des rénovations de 100,000$, vous n’allez pas payer d’impôt pendant un certain temps et ceci va à l’encontre de l’intention du législateur.
Conséquemment, plusieurs de vos dépenses seront rajoutées au cout d’achat de votre immeuble. Certes, vos déductions fiscales ne sont pas perdues, en fait, elles ne sont que différées dans le temps. Par ailleurs, relativement à vos intentions, ce n’est pas nécessaire une mauvaise affaire. J’éclaircis mon commentaire : si votre arrière-pensée est de vendre votre bien amortissable dans quelques années, vos rénovations seront ajoutées à votre cout d’achat, et donc, vous allez payer moins d’impôts lors de sa revente.
De prime d’abord, vous devez analyser vos dépenses selon plusieurs facteurs spécifiques à la loi. Donc, vous allez avoir besoin d’aide, croyez-moi. À moins que vous voulez analyser si vos nouvelles poignées de portes, vis, écrous et boulons seront des dépenses d’exploitation ou en capital ! Trêve de plaisanteries, c’est un exercice qui prend beaucoup de patience, même pour les pros.
Par ricochet, cet exercice démontre une conformité aux lois fiscales, et donc, celle-ci peut vous protège en cas de vérification des Agences fiscale. Bref, faites vos rénovations et n’oubliez pas de garder vos reçus. L’utilisation d’un fichier Excel est relativement importante pour transmettre l’information nécessaire à vos professionnelles.
« Yikes, une autre année de travail à domicile !? »
Ne laissez pas d’argent « sur la table » cette année…
Vous avez eu le plaisir et le bonheur, une fois de plus, de pouvoir travailler à domicile en 2020. « Félicitations! », cependant, votre employeur a hâte de vous revoir au bureau. Tel que proposé par le dicton ci-joint: « toutes les bonnes choses doivent finir par prendre fin ».
L’année passée j’ai écrit une chronique qui s’intitulait : les impacts du télétravail sur vos impôts. Celle-ci était une collaboration avec Brigitte Alepin et le département de comptabilité d’UQO. La chronique fut publiée dans le journal Acces du Nord dans les Laurentides.
En espèce, que devez-vous faire cette année avec vos dépenses de bureau ? Selon notre droit fiscal, il existe deux options : la méthode détaillée et la nouvelle méthode simplifiée.
La méthode détaillée va vous permettre de mettre plus de « cash » dans vos poches. Il y a des conditions à respecter. Premièrement, vous devez avoir travaillé à domicile plus de 50 % du temps pendant une période d’au moins quatre semaines consécutives. Deuxièmement, vous devez avoir rempli et signé le formulaire T2200S (ou formulaire T2200) de votre employeur. Des formulaires équivalents doivent être utilisés aux fins de l’impôt québécois.
Je vous encourage à regarder attentivement la méthode détaillée, car elle vous permettra de déduire une variété de dépenses. En voici quelques exemples : le coût du loyer, de l’électricité, du chauffage, de l’Internet et de l’eau. De plus, les coûts d’entretien et de réparation mineure seront possiblement acceptés.
Les employés, contrairement aux travailleurs autonomes, ont beaucoup moins d’options à ce qui a trait à la déduction des dépenses. Malheureusement, vous ne pouvez pas déduire votre « Lazy boy » ainsi que votre écran de 60 pouces !
L’autre méthode est la méthode simplifiée. En effet, elle vous permettra d’économiser du temps et vous n’avez pas à suivre et à conserver des pièces justificatives pour ses dépenses. Cependant, soyez conscient que si vous choisissiez la méthode simplifiée, vous possiblement laissez de l’argent « sur la table ».
Selon la méthode simplifiée, vous pouvez réclamer 2 $ pour chaque jour, jusqu’à un maximum de 400 $ (c.-à-d. 2 $ par jour pour un maximum de 200 jours ouvrables) par personne.
Il est intéressant à noter, à moins que le télétravail vous ait « poussé au divorce », que chaque personne travaillant à domicile peut utiliser la méthode simplifiée. Vous pouvez faire une demande distincte allant jusqu’à 400$ par personne.
Prenez votre temps, rassemblez vos reçus et demandez à votre employeur la T2200S. Qualifier et quantifier quelle méthode est la plus appropriée pour vous et faite un choix. De manière générale, pour la plupart des gens vivant dans une ville, la méthode détaillée vous permettra d’économiser plus d’argent cette année.
Don d’équité hypothécaire – une solution pour aider nos proches
La semaine passée, j’ai écrit un blog sur les solutions financière et fiscale possibles pour les nouveaux acheteurs immobiliers. Parmi les solutions énumérées, il y a deux des considérations qui incorporent l’accompagnement d’un proche, notamment celle de vos parents respectifs.
Par ricochet, je suis tombé sur un article anglophone de CTV News qui intitule: « What are gifted down payments and how do they work? ». L’article discute des dons d’équité hypothécaire, leurs avantages et le processus utilisé pour leur mise en marché.
En espèce, un don d’équité hypothécaire, c’est un contrat par lequel un donateur transfère, à titre gratuit, la propriété d’un bien au donataire. Un transfert est fait à titre gratuit lorsque le transfert appauvrit le donateur en faveur du donataire et lorsque le donateur a pour intention d’enrichir le donataire.
L’avantage d’un don est qu’il permet à un de nos proches de se qualifier pour une hypothèque avec des dispositions financière qui permet une meilleure tranquillité ainsi qu’une meilleur qualité de vie familiale.
La mécanique fiscale et légale à ce qui a atrait aux dons d’équité est considérable. Je vous encourage à consulter, soit un professionnel de la finance, de la fiscalité ou de l’immobilier. Idéalement, une combination des trois professionnels cités.
Solutions financière et fiscale pour les nouveaux acheteurs d’immobilier: la suite
Premièrement, ces opinions sont purement académiques. Je vous encourage a consulter, soit un professionnel de la finance, de la fiscalité ou de l’immobilier. Idéalement, une combinaison des trois professionnels cités. Si vous avez besoin d’une référence, veuillez communiquer avec moi directement.
1) Je n’ai pas encore fait la lecture du livre de Fabian Major qui s’intitule : qu’allez-vous faire de tout cet argent? Cependant, comme j’ai mentionné à un de mes proches, il est impossible pour les «boomers» d’apporter leur bilan financier avec eux dans le «paradis du ciel». Donc, pourquoi pas aider vos enfants de votre vivant ?
2) Nonobstant mon commentaire, mama & papa vous aiment beaucoup et ils se feront un grand plaisir de vous accompagner dans votre démarche. Si l’intention de la transaction n’est pas l’économie d’impôt, les règles de fractionnement d’impôt ne s’appliquent pas. Donc, ils peuvent faire un prêt sans intérêt ou un don sans conséquence fiscal.
3) Rénovation. Si la maison de vos parents est assez grande, des rénovations peuvent être exécutées pour accommoder un endroit privé. De plus, s’ils ont un terrain assez grand, vous pouvez peut-être considérer une maison intergénérationnelle.
4) Télétravail. La nature des emplois change. Pourquoi ne pas chercher un emploi qui va permettre de travailler à la maison. L’avantage de travailler à la maison est que vous pouvez habiter n’importe où.
5) Combinaison CELI, REER et RAP. Je ne veux pas entrer dans les détails, car chaque situation est différente, cependant il existe des mécanismes qui vous permet d’économiser efficacement. De plus, un prêt REER est une autre option. Les prêts REER offrent des taux d’intérêt avantageux. Après 90 jours, il est possible de faire un RAP. Il y a des avantages d’impôt avec le REER et le taux d’intérêt est avantageux.
6) Si votre salaire le permet, des préteurs acceptent que la mise de fonds soit empruntée de la marge de crédit ou d’un prêt personnel. Il faut un bon salaire pour que les ratios demeurent dans les normes, car on doit prendre en considération le prêt pour la mise de fonds dans les ratios d’endettement.
7) Il demeure qu’il y a des options pour devenir propriétaire en sortant de l’université. Cela dépend des régions au Québec, mais des condos, des maisons en rangée et des semi-détachés pour moins de 300 000$ sont une option. Une mise de fond de 5% pour un achat de 300 000$ est 15 000$. Les propriétés en question ne sont peut-être pas exactement à notre gout ou dans le secteur que l’on convoite, mais il reste que sur le fond, l’accession à la propriété est possible en faisant certains compromis.
8) Finalement, l’achat d’un Duplex ou Triplex propriétaire occupant demeure aussi une autre stratégie. En tant que propriétaire occupant, on peut mettre 5% de mise de fond pour un Duplex ou 10% pour un triplex. Cela étant dit, le revenu locatif aide à baisser les ratios d’endettement alors on peut se permettre un coût d’achat un peu plus élevé. Considérant les prix des logements locatifs dans le marché actuel, il est possible dans certain cas que ce soit moins dispendieux d’être propriétaire que locataire.
Solutions financière et fiscale pour les nouveaux acheteurs d’immobilier
En 2000, j’ai terminé mes études. Trois ans plus tard, j’ai acheté ma première maison avec ma conjointe à Laval. Le prix de vente pour le bungalow de 1600 pieds carrés fut environ 150,000$. Ensuite, nous avons déménagé à Gatineau. J’ai vendu la maison de Laval pour un prix de vente de 275,000$ et acheté un nouveau domicile à Aylmer pour 250,000$. Notre maison a une superficie de 3000 pieds carrés.
Nos voisins sont dans un processus de vente de leur maison et le prix de vente est environ 900,000$. C’est complètement démesuré. Les générations »Boomers » et celle de ma génération »X » ont bénéficié de l’augmentation de l’immobilier. Cependant, je me posais la question suivante: c’est quoi le »plan match » pour la génération Z ? Devons-nous renommer celle-ci ? Peut-être génération »D » pour dette hypothécaire ?
Voici quelques solutions financières et fiscales qui vont pouvoir vous aider. Je vais envoyer quelques solutions possible la semaine prochaine. Actualité Luc Dubé
Cliquez ici pour avoir la suite de cette article!
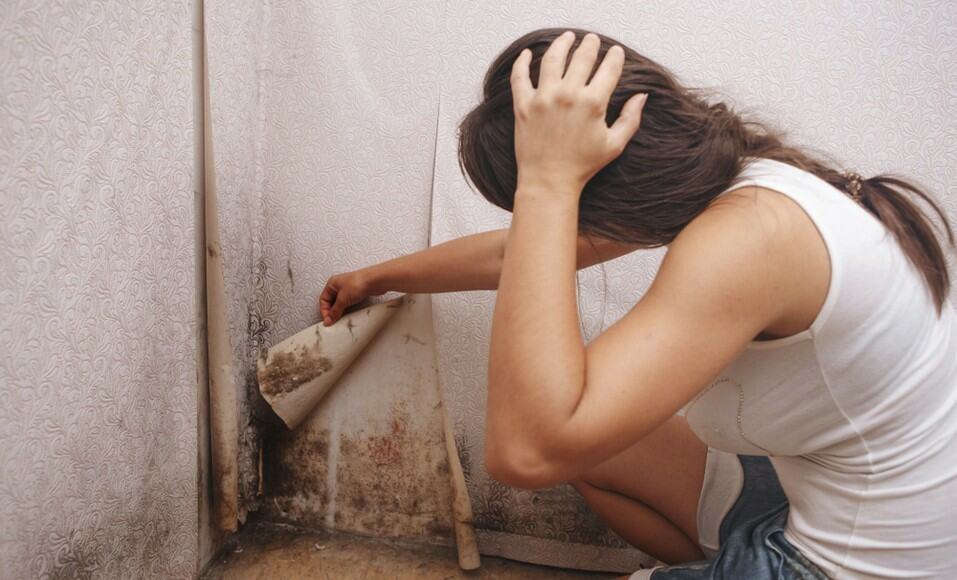
Vice caché : comment on fait ses impôts ?
La pandémie a aidé les Québécois qui sont propriétaires de biens immobiliers à bénéficier d’une augmentation fulgurante de la valeur de leurs actifs. En revanche, cette augmentation est directement proportionnelle à la multiplicité du nombre de transactions immobilières dans tous les secteurs de notre économie.
La conséquence du nombre grandissant de transactions immobilières sera inévitablement des recours, litigieux ou non, soit en réparation, soit en réduction de prix et dommages-intérêts. Les traitements fiscaux varient selon le recours en question et il peut différer selon la source du vice caché.
Les règles qui suivent sont d’ordre général et permettra à un acheteur de connaitre, comprendre et surtout mieux communiquer sa situation unique avec son expert-comptable.
Certaines surprises peuvent être litigieuses
L’investissement dans un bien immobilier est l’une des décisions les plus importante pour un acheteur potentiel. L’ampleur de cette décision est chapeautée par des fondements légaux bien établis, et ce, depuis plusieurs années. De plus, nos lois sont destinées à protéger les Québécois du déficit d’usage d’un bien immobilier avec des textes législatifs qui traitent de la garantie de qualité d’un contrat.
Lorsque vous avez identifié, qualifié et communiqué le défaut de votre bien immobilier auprès de votre vendeur, celui-ci a une obligation de restitution envers son acheteur. En sommation, le régime indemnitaire de la garantie de qualité nous permet d’accéder à de multiples recours qui permet de faire le pont entre notre droit légal et fiscal. C’est-à-dire, une fois que vous recevez une restitution de votre vendeur, vous devez établir votre conformité fiscale.
Traitement fiscal des dédommagements reçus
La conformité fiscale est un document que vous utilisez et transmettez aux autorités fiscales. Bref, c’est votre rapport d’impôt annuel. Si vous avez reçu une restitution de votre vendeur, vous devez mettre les choses à la bonne place dans votre rapport annuel.
Voici une règle de pouce : demandez-vous c’est quoi que la restitution cherche à remplacer comme revenu. La réponse à cette question va déterminer comment et s’il doit être imposé. En effet, il peut y avoir de l’impôt à payer malgré le fait que vous vous faites indemniser.
Il n’y a rien comme un exemple pour comprendre. Si vous avez demandé au vendeur de faire des réparations, il peut faire lui-même où vous donnez un montant forfaitaire. S’il choisit d’effectuer les travaux, son but est de vous compenser pour la différence entre le prix payé et la valeur diminué. En autres mots, le vice caché a diminué la valeur de votre bien et une fois réparé, sa valeur devait augmenter au même prix d’achat. Dans cet exemple, il peut y avoir aucunes conséquences fiscales.
Malheureusement, nos lois de sont pas parfaite et il y existe parfois des anomalies. Vous souvenez que votre résidence principale est un bien personnel et il est exempté d’impôt lors d’une vente. Il peut y arriver des situations ou un vendeur décide de vendre la maison pour dédommager un acheteur. Le vendeur ne payera pas d’impôt sur la vente cependant impossible de déduire le montant restitutoire comme perte en capital.